ベトナムで工場進出を検討する日本企業から、「どの工業団地が安いか」と聞かれることは多い。だが、2026年のベトナムで立地を賃料だけで決めるのは危険である。北部では工業用地の新規供給が増え、南部では高い稼働率とインフラ投資が続く。さらに2025年の行政再編で、全国は28省と6中央直轄市の34省級行政単位となった。旧来の省名だけで人材、物流、顧客、サプライヤーを捉えると、実際の操業圏を見誤りかねない。
工場立地は不動産選びではない。何を作り、誰に売り、どこから材料を入れ、何人を採用し、5年後にどこまで増産するかという事業モデルを、土地の上に固定する経営判断である。本稿では、34省・市時代のベトナムで、工業団地をどのような軸で比較し、現地で何を確認し、どの条件を交渉すべきかを整理する。
| この記事で分かること ・北部・南部・衛星地域を、賃料だけでなく操業条件から比較する方法 ・34省・市体制で、人材・物流・インフラ・行政を広域経済圏として読み直す視点 ・Greenfield、RBF、JV、M&Aを同じ市場参入手段として比較する考え方 |
ベトナム進出の相談では「どの工業団地が安いですか」という質問から始まることが少なくありません。しかし、私が先に確認したいのは賃料ではありません。何を作るのか、誰に売るのか、原材料をどこから入れるのか、何人採用するのか、5年後に生産能力を何倍にしたいのか、です。工場は一度建てると簡単には動かせません。立地選定は地図の問題ではなく、経営の問題です。(弊社代表Hoa)
「ベトナムならどこでも安い」は、すでに危険な前提になっている
ベトナムへの製造業投資にとって、工場立地は最初にして最も後戻りしにくい意思決定の一つである。土地や建物を契約し、設備を据え、従業員を採用し、顧客認証を取得した後に「場所を間違えた」と分かっても、簡単には移れない。
2026年の製造業はなお高い成長を維持している。ベトナム国家統計局によれば、2026年1〜9月の鉱工業生産指数(IIP)は前年同期比12.3%上昇し、製造・加工業は12.9%増となった。1〜8月の11.9%からさらに伸びている。工業企業の就業者数も9月1日時点で前年同月比3.4%増えた。つまり、企業が工場立地を検討する環境そのものが静的ではない。生産能力と人材需要が同時に増えている。
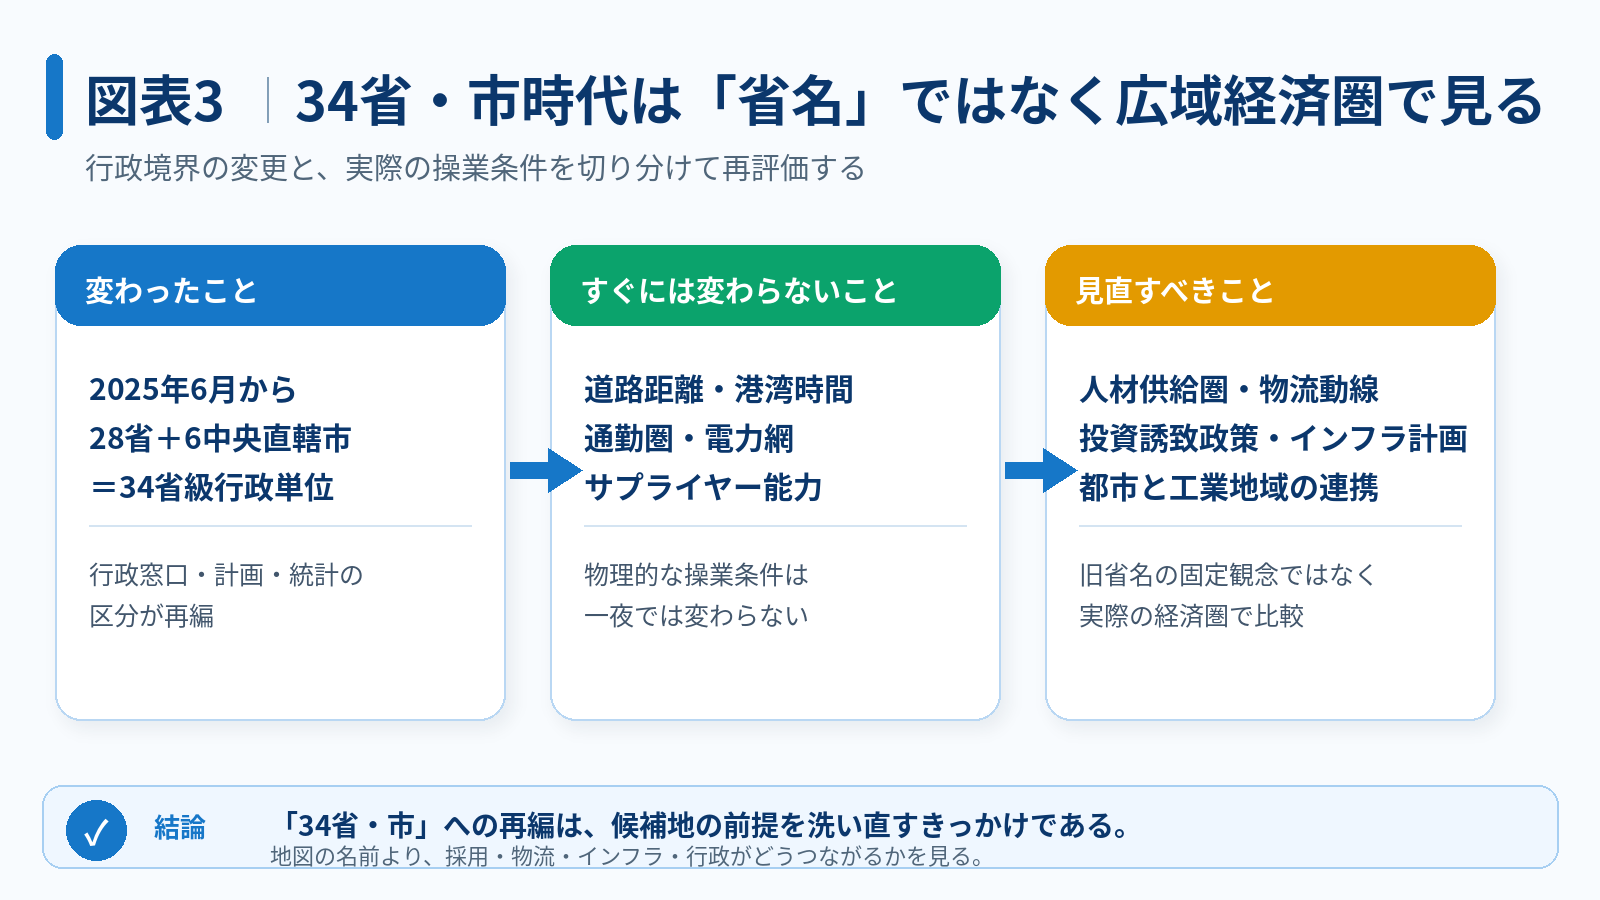
一方、2025年6月12日の省級行政単位再編によって、ベトナムは28省と6中央直轄市、合計34の省級行政単位となった。ここで重要なのは、行政境界が変わったから立地条件が一夜で良くなった、という話ではない。港までの時間、労働者の通勤圏、既存の電力網、サプライヤーの技術力はすぐには変わらない。変わるのは、中長期のインフラ計画、行政窓口、投資誘致、都市と工業地域の一体運営を考える単位である。
私は、これを「旧省名で選ぶ時代から、広域経済圏で選ぶ時代への移行」と捉えた方がよいと考えている。
工業団地の供給増は「選びやすくなった」ことを意味しない
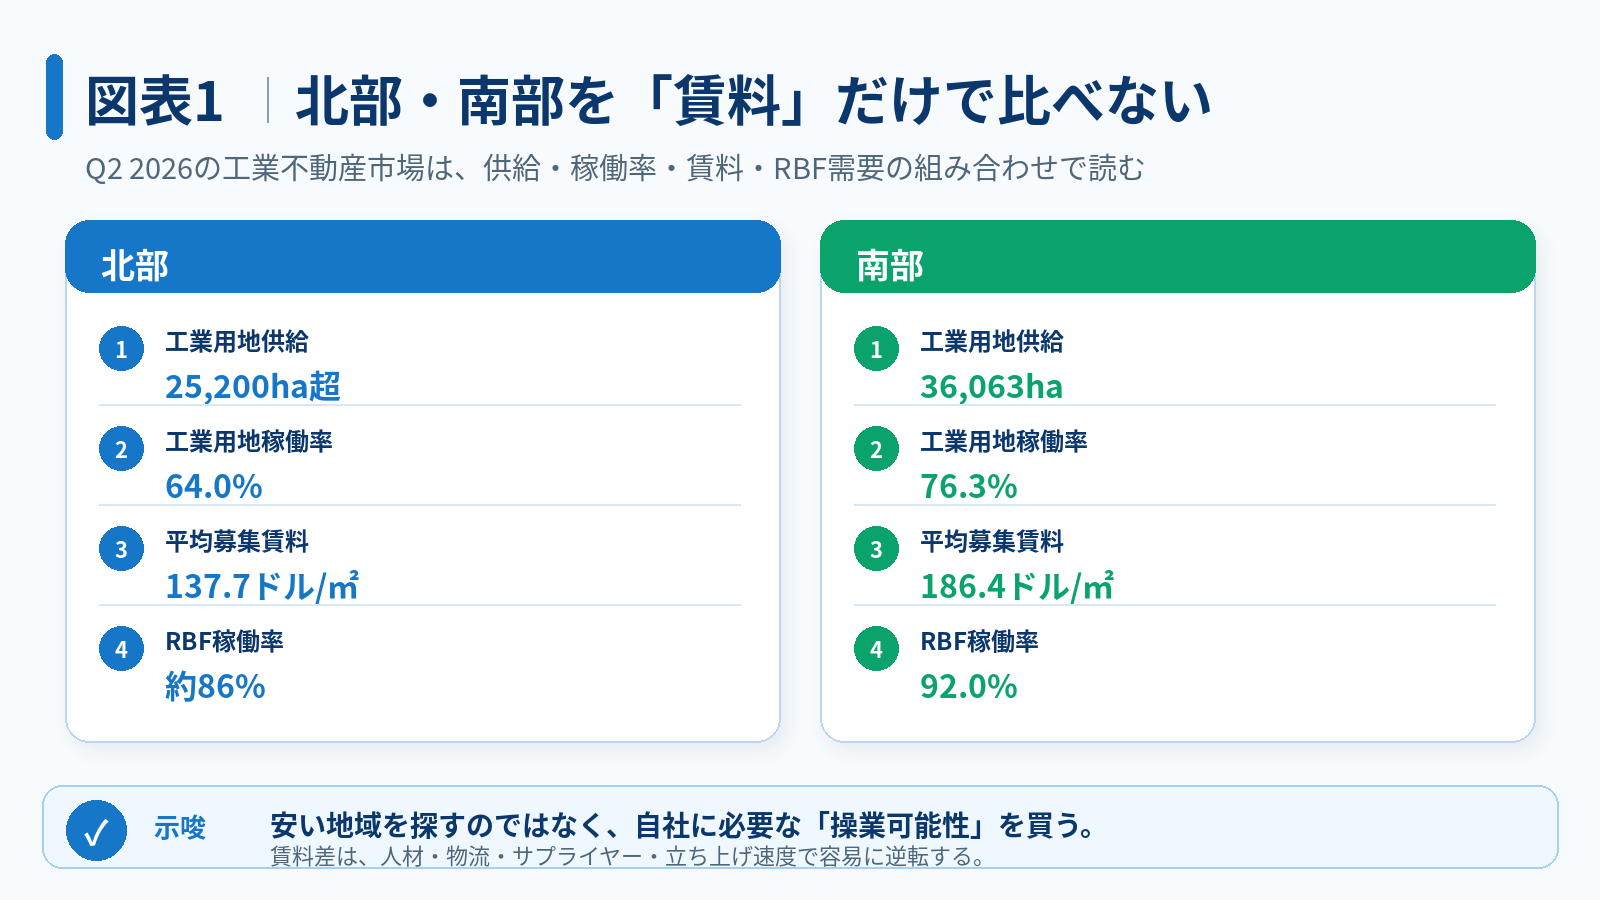
北部では工業用地の供給が急速に増えている。Cushman & Wakefieldによれば、2026年第2四半期の北部ベトナムの工業用地ストックは2万5,200ヘクタールを超え、前年同期比15.7%増えた。2026年上期だけでも、ハイフォン、バクニン、ニンビンの6工業団地から1,200ヘクタール超が新たに供給された。
工業用地の平均稼働率は64%で前年同期比2.7ポイント低下したが、同社は主因を需要減ではなく新規供給の増加としている。RBFの稼働率は約86%、平均募集賃料は137.7ドル/㎡/リース期間で、前年同期比2.7%上昇した。電子、高度技術、半導体、物流など高付加価値分野の需要は続いている。
南部でも、2026年第2四半期の工業用地供給は3万6,063ヘクタール、稼働率は76.3%だった。平均募集賃料は186.4ドル/㎡/リース期間で、北部より高い。一方、RBF稼働率は92.0%、RBWは91.7%と高水準である。ホーチミン市は立地と市場アクセス、ドンナイは物流インフラ、タイニンは土地余力とコスト競争力というように、同じ南部でも役割が分かれ始めている。
この数字が示すのは、「供給が増えたから安い場所を選べばよい」ということではない。企業は土地を買っているのではなく、顧客、港、電力、人材、サプライヤーに接続された操業可能性を買っている。
工場立地で本当に比較すべき7つのコスト
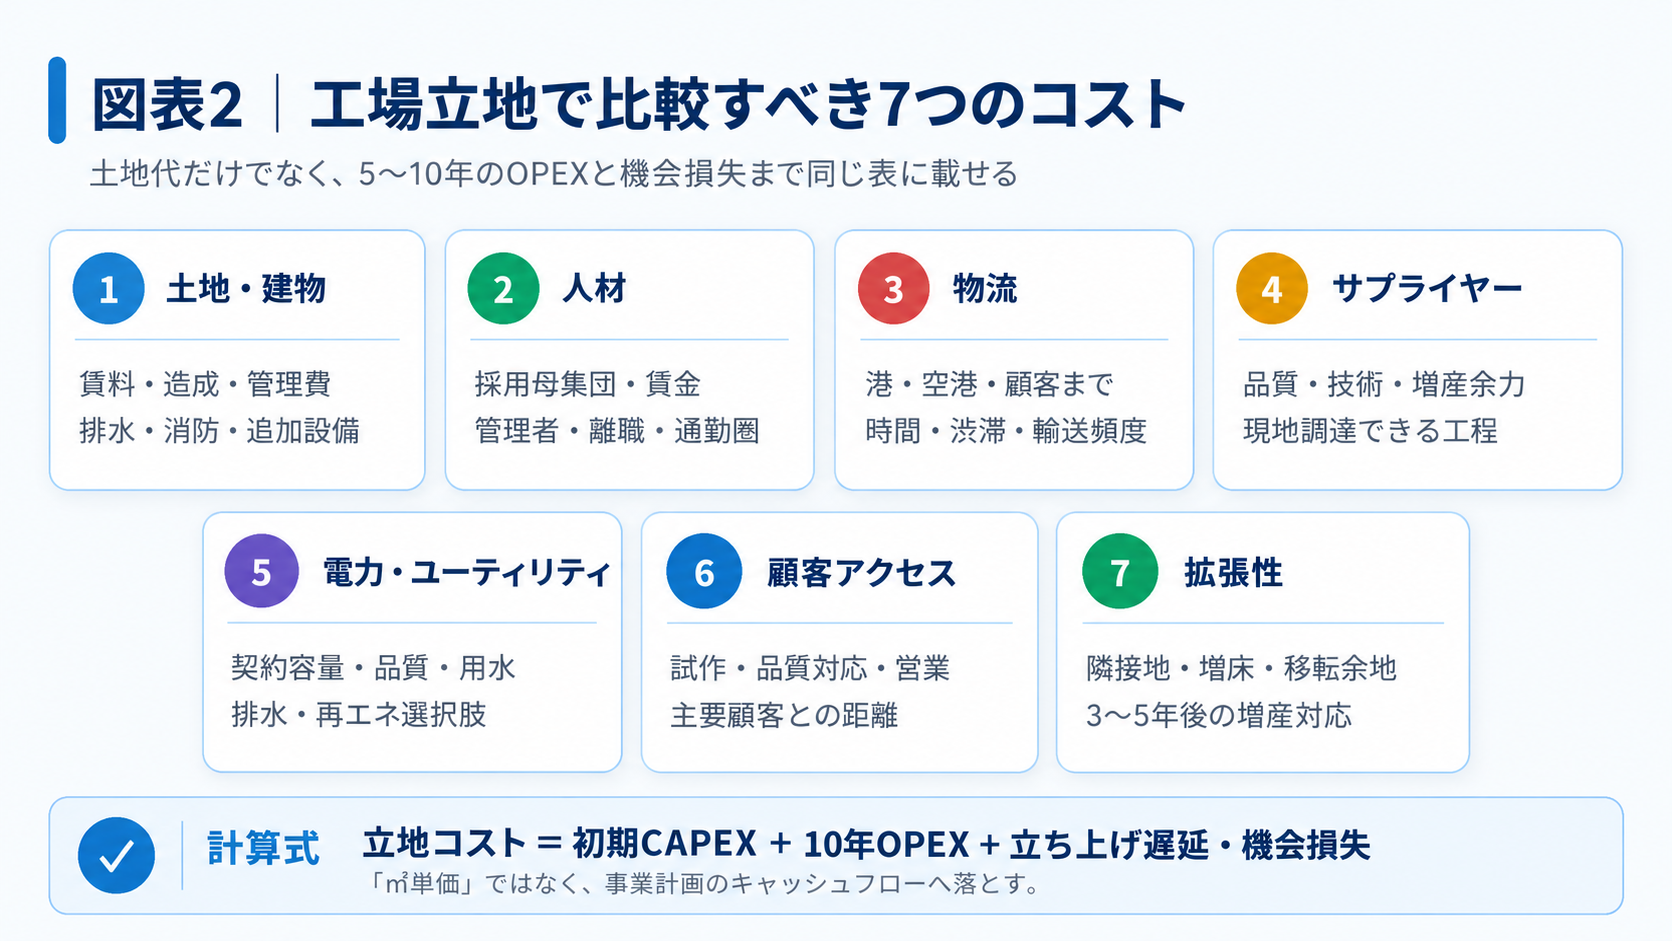
候補地を比較する時、私は少なくとも七つの軸を同じ表に載せるべきだと考えている。
第一は土地・建物コストである。土地使用に関わる費用やRBF賃料だけでなく、管理費、造成、排水、消防、電力引込、追加設備まで含める。提示された㎡単価だけを見ても、操業開始までのキャッシュアウトは分からない。
第二は人材である。見るべきなのは省の人口ではなく、工場から通勤可能な圏内に必要な技能を持つ人が何人いるかである。JETROの2025年度調査では、ベトナムの日系企業の48.2%が直近2年間で採用が困難になったと回答した。製造業では66.7%、北部製造業では76.0%に達する。工場集積はサプライヤーを増やす一方、人材獲得競争も強める。
第三は物流である。「港まで何km」では足りない。実際のトラック時間、渋滞、コンテナ回転、輸出航路、空港、主要顧客への配送頻度を入れる。土地代を節約しても、輸送時間が毎日増えれば差額は簡単に消える。
第四はサプライヤーである。材料、金型、表面処理、包装、設備保守など、どこまで現地調達できるかを見る。候補会社数ではなく、品質、設備、財務、顧客実績、増産余力を確認する必要がある。
第五は電力・ユーティリティである。契約容量、電力品質、バックアップ、用水、排水、再エネ調達の選択肢は業種によって重みが違う。電子、食品、素材、データセンターで同じ評価表を使うべきではない。
第六は顧客アクセスである。B2B製造業では、顧客への距離が品質対応、試作品、共同開発の速度を左右する。第七は拡張性である。初年度の面積だけで判断すると、3年後に隣接地がなくなり、増産のために別工場を持つことになる。
立地コストとは、初期CAPEXだけではない。5〜10年のOPEXと、立ち上げ遅延や機会損失まで含む。
北部か南部か、という二択も粗すぎる
「北部と南部、どちらが良いか」という質問も多い。しかし現在は、この二択だけでは粗い。
北部ではハイフォン、バクニンが供給の中心で、2026年第2四半期の工業用地供給のうちハイフォンが26%、バクニンが21%を占める。一方、フンイエン、ニンビン、フートなどの衛星地域も、土地余力とインフラ改善を背景に選択肢として存在感を増している。ニンビンは約20の稼働中工業団地と53の計画工業団地を抱え、計画面積は1万2,144ヘクタールとされる。
南部では、ホーチミン市の市場アクセスと既存産業集積、ドンナイの物流インフラ、タイニンの土地余力という違いが鮮明である。今後2〜3年はロンタイン国際空港、環状3号線、ドンナイ―ホーチミン市内陸水路などのインフラが地域の役割分担をさらに変える可能性がある。
したがって「北部は電子、南部は消費財」といった分類ではなく、自社の顧客、調達、輸出入、人材モデルを地図に重ねることが必要になる。行政再編後は、旧省境を越えていた通勤圏や物流圏が一つの行政単位に含まれるケースもあり、統計の見え方にも注意が必要だ。
立地選定は「スコアリング」だけでは終わらない
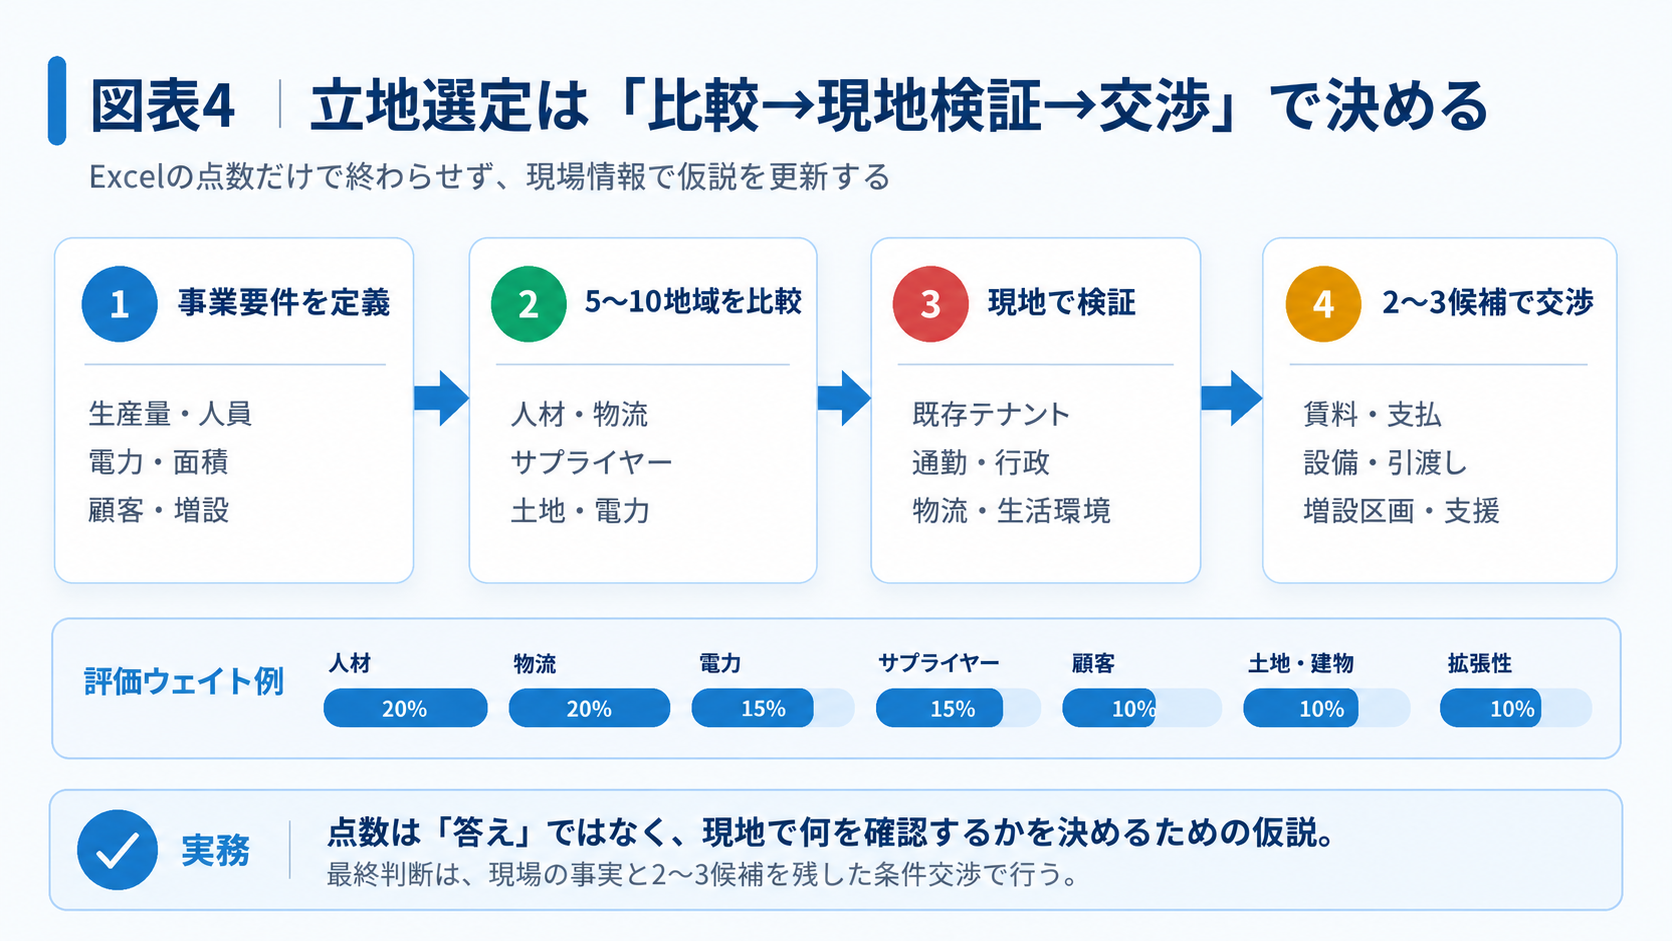
実務では、最初に事業仮説を作る。5年後の売上、生産量、従業員数、輸入比率、現地調達率、主要顧客、必要面積、電力使用量、増設シナリオを仮置きする。そのうえで候補地域を5〜10程度に広くスクリーニングし、人材、物流、サプライヤー、電力、顧客、土地、拡張性などにウェイトを置いて比較する。
ただし、Excelで80点と82点を出して終わってはいけない。現地には数字になりにくい情報が多いからだ。既存テナントは採用に困っているか。通勤バスはどこから出しているか。工業団地管理会社は質問にどれだけ速く答えるか。近隣サプライヤーに新規顧客を受け入れる余力があるか。行政手続の実務はどうか。日本人駐在員の住宅、病院、学校へのアクセスはどうか。
スコアリングは答えではなく、現地で何を確認するかを決めるための仮説である。公開データでロングリストを作り、現地インタビューで仮説を壊し、最後に数値モデルを更新する。この順番が重要だ。
| 候補工業団地の現地検証・条件交渉まで 既存テナント、物流会社、サプライヤーへのヒアリング、インフラ・通勤圏の確認、工業団地・デベロッパーとの条件交渉まで一体で支援します。 |
「工業団地の提示条件」をそのまま受け入れない
候補地が2〜3に絞れた後は交渉になる。ここで賃料だけを値下げしようとするのはもったいない。交渉できる変数は、賃料、支払スケジュール、デポジット、管理費、引き渡し条件、造成、電力容量、排水、建設期間、フリーレント、将来増設区画、契約解除、許認可支援など多い。
重要なのはBATNA、つまり交渉が成立しない場合の代替案を持つことである。候補地を一つに絞ってから交渉すれば、相手は買い手に代替案がないと理解する。逆に2〜3候補を同じ条件表でDDし、並行して交渉していれば、価格以外の条件も引き出しやすい。
工業団地側が賃料を下げられなくても、支払時期、追加設備、増設区画の優先権、立ち上げ支援で経済価値を作れる場合がある。交渉とは一つの数字を下げる作業ではなく、動かせる変数を増やす作業である。
Greenfieldだけが進出ではない
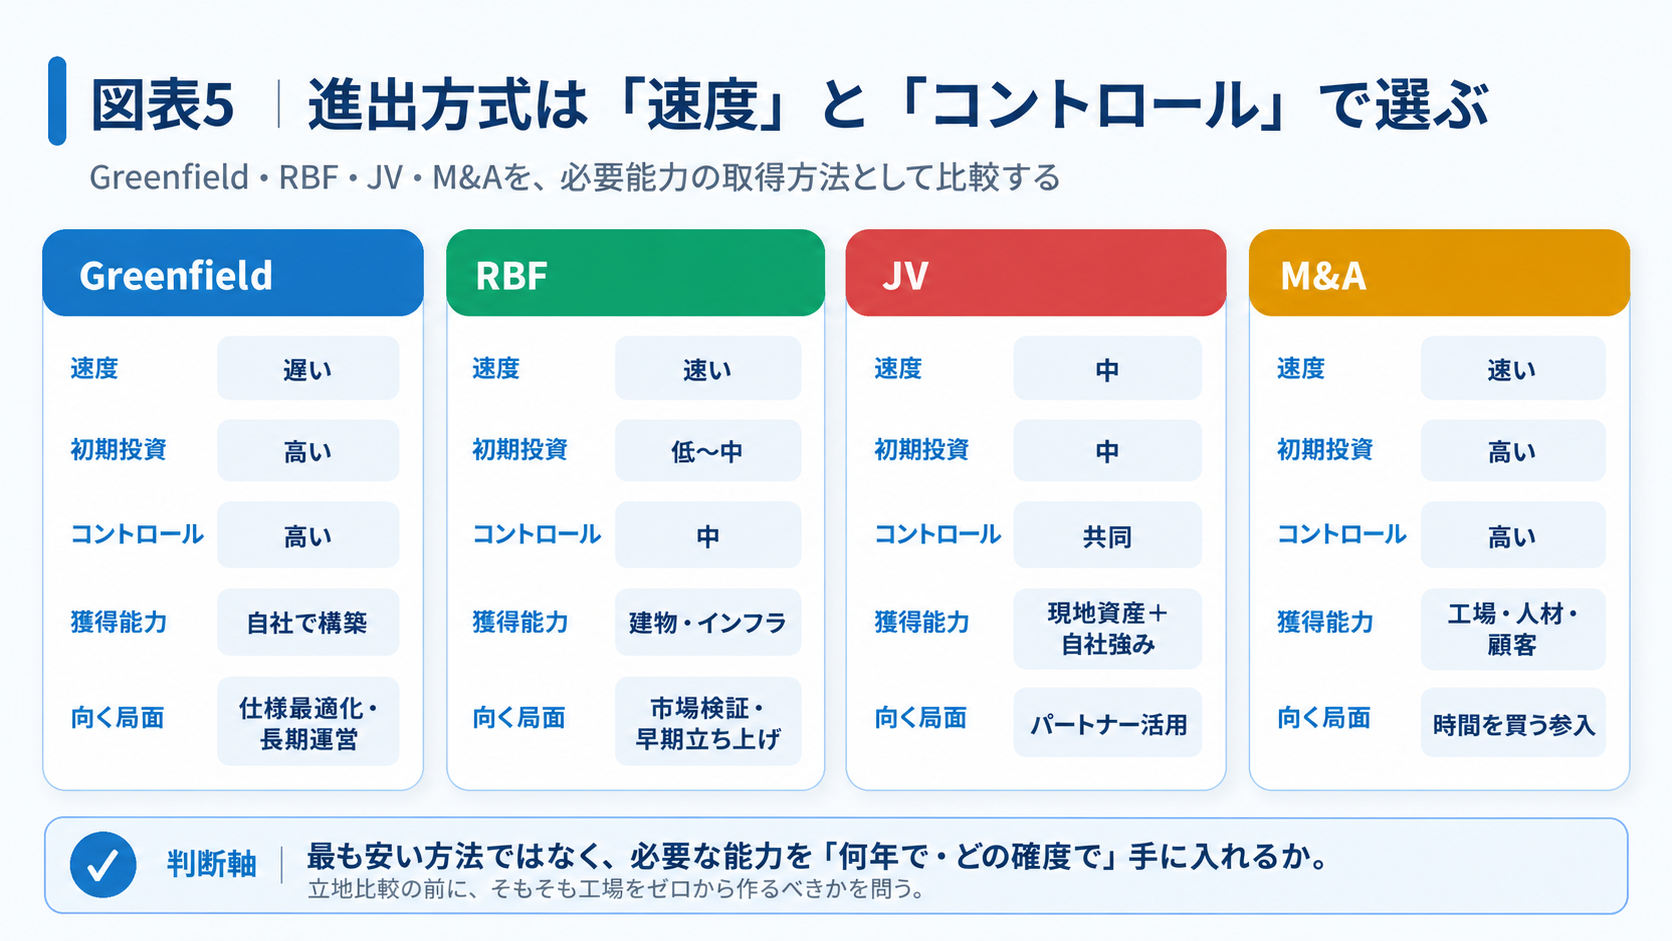
もう一つ比較すべきなのは、進出方式そのものである。土地を確保して専用工場を建てるGreenfieldは、仕様とガバナンスを最適化できる一方、許認可、建設、採用、サプライヤー開拓まで時間がかかる。
RBFは立ち上げが速く、市場がまだ読めない段階では固定投資を抑えやすい。受注を確認してから専用工場へ移る二段階の投資も可能だ。JVでは現地企業の土地、顧客、人材、行政関係と、日本企業の技術・資金を組み合わせられるが、意思決定権、追加投資、品質基準、出口条件を設計しなければ止まりやすい。
M&Aでは、既存工場、人材、顧客、許認可、サプライヤーを一度に取得できるため、time-to-marketを短縮できる可能性がある。ただし、設備の簿価だけでなく、顧客が買収後も残るか、土地・許認可に問題がないか、主要人材が残るか、オーナー依存がどの程度かをBDD・財務DD・法務DDで確認する必要がある。
つまり「どの工業団地を選ぶか」の前に、「工場をゼロから作るべきか」という問いがある。
それでも土地代と税制優遇が最重要か
もちろん土地代と税制は重要である。土地を大量に使う業種や利益率の低い加工業では、初期投資差が投資回収期間を大きく左右する。税制優遇もキャッシュフローに直接効く。
ただし、ここで区別すべきなのは「見えるコスト」と「毎年積み上がるコスト」である。土地価格は投資委員会資料に書きやすい。一方、採用に3カ月余計にかかるコスト、離職で教育を繰り返すコスト、港まで1時間遠いコスト、サプライヤー不在で輸入を続けるコスト、品質問題で顧客対応が遅れるコストは、立地決定時には見えにくい。
数十ドルの賃料差を取るために、毎年の物流費と採用難を抱えれば、結果的に高い立地になる。逆に表面的な賃料が高くても、顧客・港・人材が近く、操業開始が半年早まれば投資回収が良くなる可能性がある。だから候補地比較はCAPEXだけでなく、5〜10年のOPEXと機会損失で行うべきである。
日本企業が今やるべきこと
第一に、古い行政区分と工業団地比較表を更新する。2025年の再編後は、新しい34省・市の統計と旧地域データの連続性に注意しながら、広域経済圏で候補地を見直す。
第二に、自社の立地要件を先に定義する。土地を見てから事業計画を作るのではなく、事業計画から土地、人材、電力、物流、拡張性の要件を逆算する。
第三に、机上調査と現地調査を分けない。公開データでロングリストを作り、既存テナント、物流会社、サプライヤー、工業団地管理会社へのヒアリングで仮説を更新する。
第四に、複数候補を残したまま条件交渉する。賃料だけでなく、操業開始までに必要な条件をterm sheet化して比較する。
第五に、Greenfield、RBF、JV、M&Aを同じ「市場参入手段」として比較する。最適解は、自社が優先する速度、コントロール、初期投資、必要能力によって変わる。
ベトナムでは自動車、電子部品、素材など政策支援と市場拡大余地の大きい製造分野が引き続き注目される。だからこそ、「成長市場だからどこに建てても成功する」という発想から離れなければならない。
| 新設・RBF・JV・M&Aを比較したい方へ 時間軸、投資上限、必要な現地能力を整理し、Greenfield、RBF、JV、M&Aの比較、パートナー探索、BDD・valuation、進出後PMOまで支援します。 |
まとめ――良い立地は、最も安い場所ではない
工場立地は不動産取引ではない。人材、顧客、サプライチェーン、電力、物流、行政、資本を5年、10年単位で束ねる経営判断である。
私は、ベトナム進出の相談を受けたとき、最初に「どの工業団地が安いか」を答えるより、何を作り、誰に売り、どこから材料を入れ、何人を採用し、5年後にどこまで増産するのかを確認したい。その条件が決まって初めて、立地の良し悪しを比較できる。
良い立地とは、最も賃料が安い場所ではない。自社の事業モデルが最も強くなる場所である。ONE-VALUEとしても、物件紹介で終わるのではなく、候補地の比較、現地確認、サプライヤー・物流・人材調査、行政・工業団地との条件交渉、さらにRBF・JV・M&Aまで含めて、投資判断を一つの線につなげる支援を重視したい。
外部出典一覧
・ベトナム国家統計局(NSO)「2026年Q3・1〜9月社会経済統計」:https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/10/thong-cao-bao-chi-tinh-hinh-kinh-te-xa-hoi-quy-iii-va-9-thang-nam-2026/
・ベトナム政府ポータル「34省級行政単位」:https://xaydungchinhsach.chinhphu.vn/chi-tiet-34-don-vi-hanh-chinh-cap-tinh-tu-12-6-2025-119250612141845533.htm
・JETRO「業績や事業拡大意欲は好調継続、採用難の課題感は高まる(ベトナム)」:https://www.jetro.go.jp/biz/areareports/2026/21fcf2689cf256b0.html
・JETRO「ベトナムの現状と今後の動向から見る有望産業について」(2026年3月):https://www.jetro.go.jp/world/reports/2026/02/61a5971253c22b08.html
・Cushman & Wakefield「Northern Vietnam Industrial Property Market Q2 2026」:https://www.cushmanwakefield.com/en/vietnam/news/2026/08/northern-vietnam-industrial-property-market-maintains-growth-momentum
・Cushman & Wakefield「Southern Vietnam Industrial Real Estate Q2 2026」:https://cw-prod-emeagws-a-cd.cushwake.com/en/vietnam/news/2026/08/southern-vietnam-industrial-real-estate-maintains-stable-fundamentals
・Cushman & Wakefield「Ninh Binh Whitepaper 2026」:https://cw-prod-gblgws-a-cm.cushwake.com/en/vietnam/insights/ninh-binh-whitepaper