ベトナムの電力調達は、もはや工場の総務・設備部門だけが管理するコスト項目ではない。工場立地、設備投資、顧客との取引継続、脱炭素、利益率を同時に左右する経営課題になりつつある。
ONE-VALUEでベトナムの製造業投資や事業開発を支援していると、電力について聞かれる内容も変わってきた。「停電しないか」だけではない。今後の電気料金をどう置くのか。再生可能エネルギーをどこから調達するのか。顧客のScope 2削減要求に対応できるのか。新工場の投資回収計算に、どの調達条件を織り込むのか。
一見すると別々の質問だが、本質は一つである。ベトナムで成長する事業に必要な電力を、どの価格で、どの安定性で、どの環境価値とともに確保するか。DPPA(Direct Power Purchase Agreement/直接電力購入契約)も、この経営判断の中で評価すべき選択肢の一つである。
本稿では、2026年9月29日時点の制度・電力市場を確認した上で、DPPAを「再エネを買う制度」としてではなく、電力調達戦略としてどう評価すべきかを整理する。
この記事で分かること
・なぜベトナムの電力需要・価格・供給安定性が、製造業の経営判断に直結するのか
・2026年のDPPA制度と初の実運用事例から、何が「できるようになった」のか
・DPPA feasibilityで、価格以外に何を比較し、どの相手とどの条件を交渉すべきか
結論:DPPAの可否は「再エネ単価」ではなく5つの論点で判断する
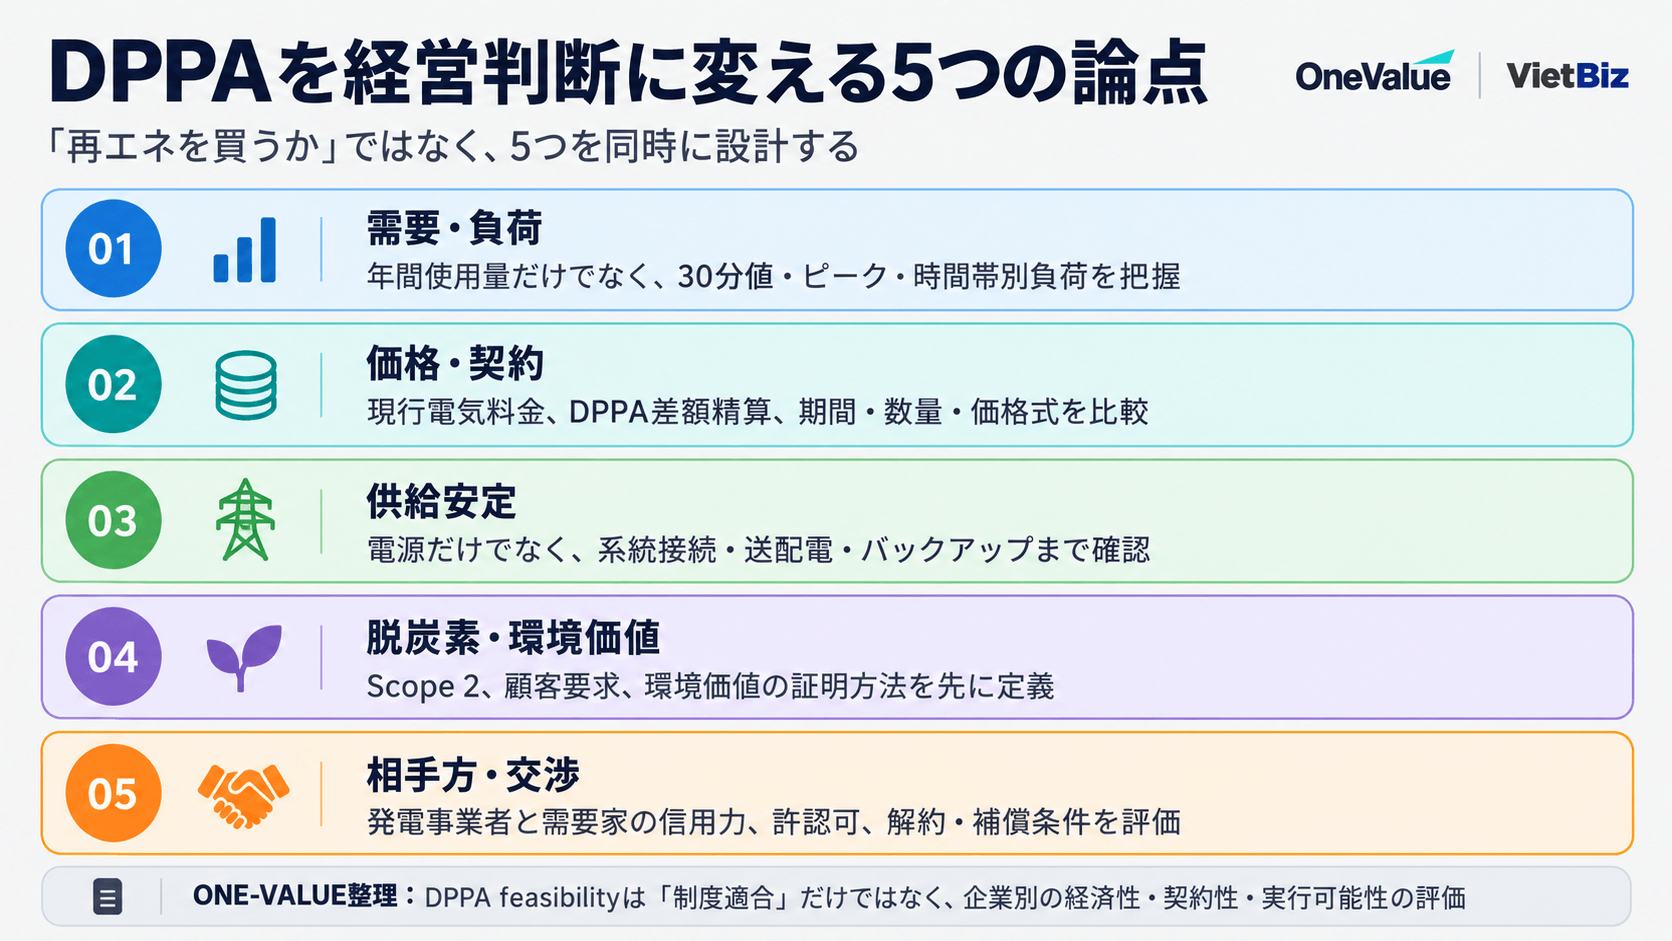
DPPAを検討する際、最初に「1kWhいくらで買えるのか」を聞きたくなる。しかし、価格だけを比較しても経営判断にはならない。少なくとも、①需要・負荷、②価格・契約、③供給安定性、④脱炭素・環境価値、⑤相手方・交渉の五つを同時に見なければならない。
同じ年間使用量の工場でも、昼に負荷が集中する工場と24時間稼働の工場では、適する電源・契約量・コスト構造が違う。発電事業者の提示価格が低くても、系統費用、差額精算、発電量変動、契約期間、信用補完まで含めると経済性が逆転することもある。
したがって、DPPA feasibilityの出発点は制度資料ではなく、自社の電力使用データと経営上の目的である。
出所:ONE-VALUE作成
- ベトナムでは「電力を確保できること」自体が成長戦略の前提になる
- 2026年のDPPAはDecree 57だけを読んでは不十分である
- 3.DPPAはすでに「制度」から「実際の取引」へ進み始めた
- 「DPPAなら電気代が下がる」とは限らない
- 供給安定性は「発電所があるか」ではなく工場までの供給構造で見る
- 脱炭素では「再エネを使うこと」と「環境価値を証明すること」を分けて考える
- 発電事業者を「紹介してもらう」だけではDPPAは成立しない
- 交渉では「単価」ではなく複数の条件を変数に分解する
- DPPA feasibilityでは何を数字にするべきか
- ONE-VALUEが考える実行支援は「政策を読む→候補を探す→数字を作る→条件を交渉する」
- DPPAを検討する企業が最初に確認したい7項目
- まとめ|電力を「請求書」から「競争力を設計する経営変数」へ変える
ベトナムでは「電力を確保できること」自体が成長戦略の前提になる
ベトナム国家統計局(NSO)によると、2026年上半期のGDPは前年同期比8.18%増、工業・建設部門は9.81%増、製造業の付加価値は10.23%増だった。8月単月の製造業IIPも前年同月比14.6%上昇している。製造投資と生産活動の拡大が、電力需要を押し上げている。
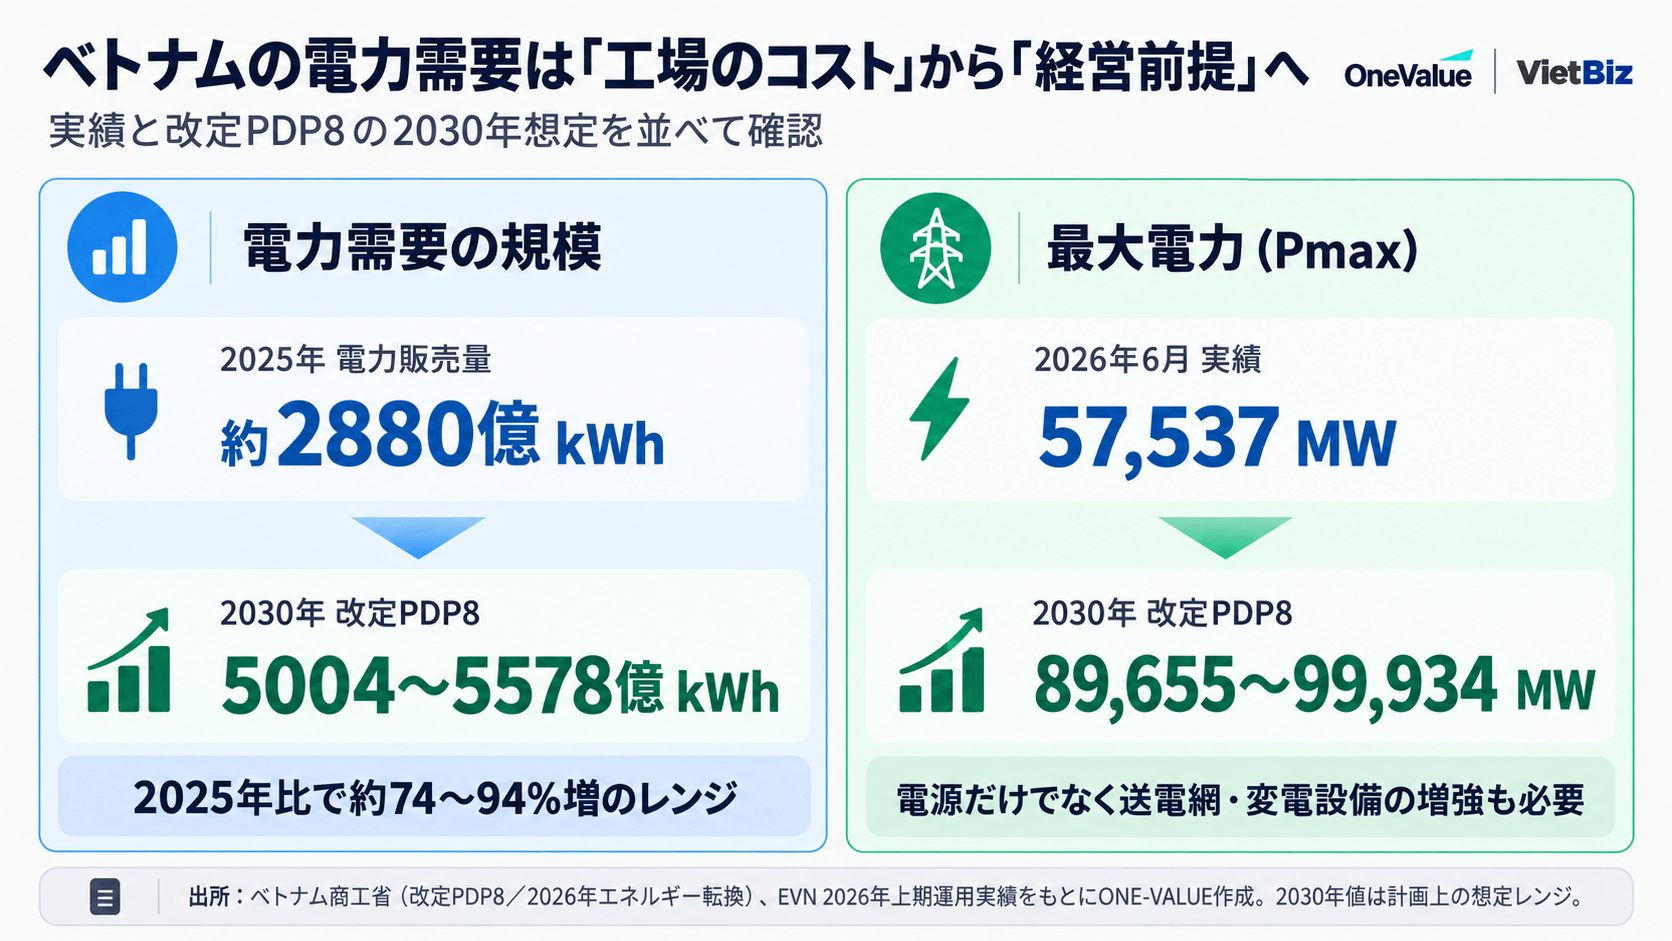
電力側でも伸びは大きい。商工省は2026年の全国電力需要について8.9~9.2%程度の増加を見込む。EVNによれば、2026年上半期の発電・輸入電力量は1715.4億kWhで前年同期比9.85%増。6月24日には最大電力が57,537MWに達し、過去最高を記録した。
今後は単に工場数が増えるだけではない。半導体、データセンター、EV、電子部品など、電力品質と安定供給への要求が高い産業が増える。Reutersは2026年5月、Samsung Electronicsがベトナム北部で約15億ドルの半導体テスト工場を計画していると報じた。VOVによれば、電子・コンピューター・部品等の関連貿易額は2026年1~5月に1700億ドルを超えた。
改定PDP8(Decision 768/QD-TTg)は、2030年の電力販売量を5004~5578億kWh、発電・輸入量を5604~6246億kWh、最大需要を89,655~99,934MWと想定する。2026~2030年の電源・送電網への投資需要は1363億ドルとされる。これは大きな事業機会である一方、電源・送電・変電・系統運用を計画通り整備し続けなければならない市場だということでもある。
出典:ベトナム政府:改定PDP8(Decision 768/QD-TTg)
出所:ベトナム商工省、EVN資料をもとにONE-VALUE作成
2026年のDPPAはDecree 57だけを読んでは不十分である
ベトナムのDPPA制度は2024年のDecree 80/2024/ND-CPで初めて本格的な法的枠組みが示され、その後、2025年3月3日施行のDecree 57/2025/ND-CPがDecree 80を置き換えた。
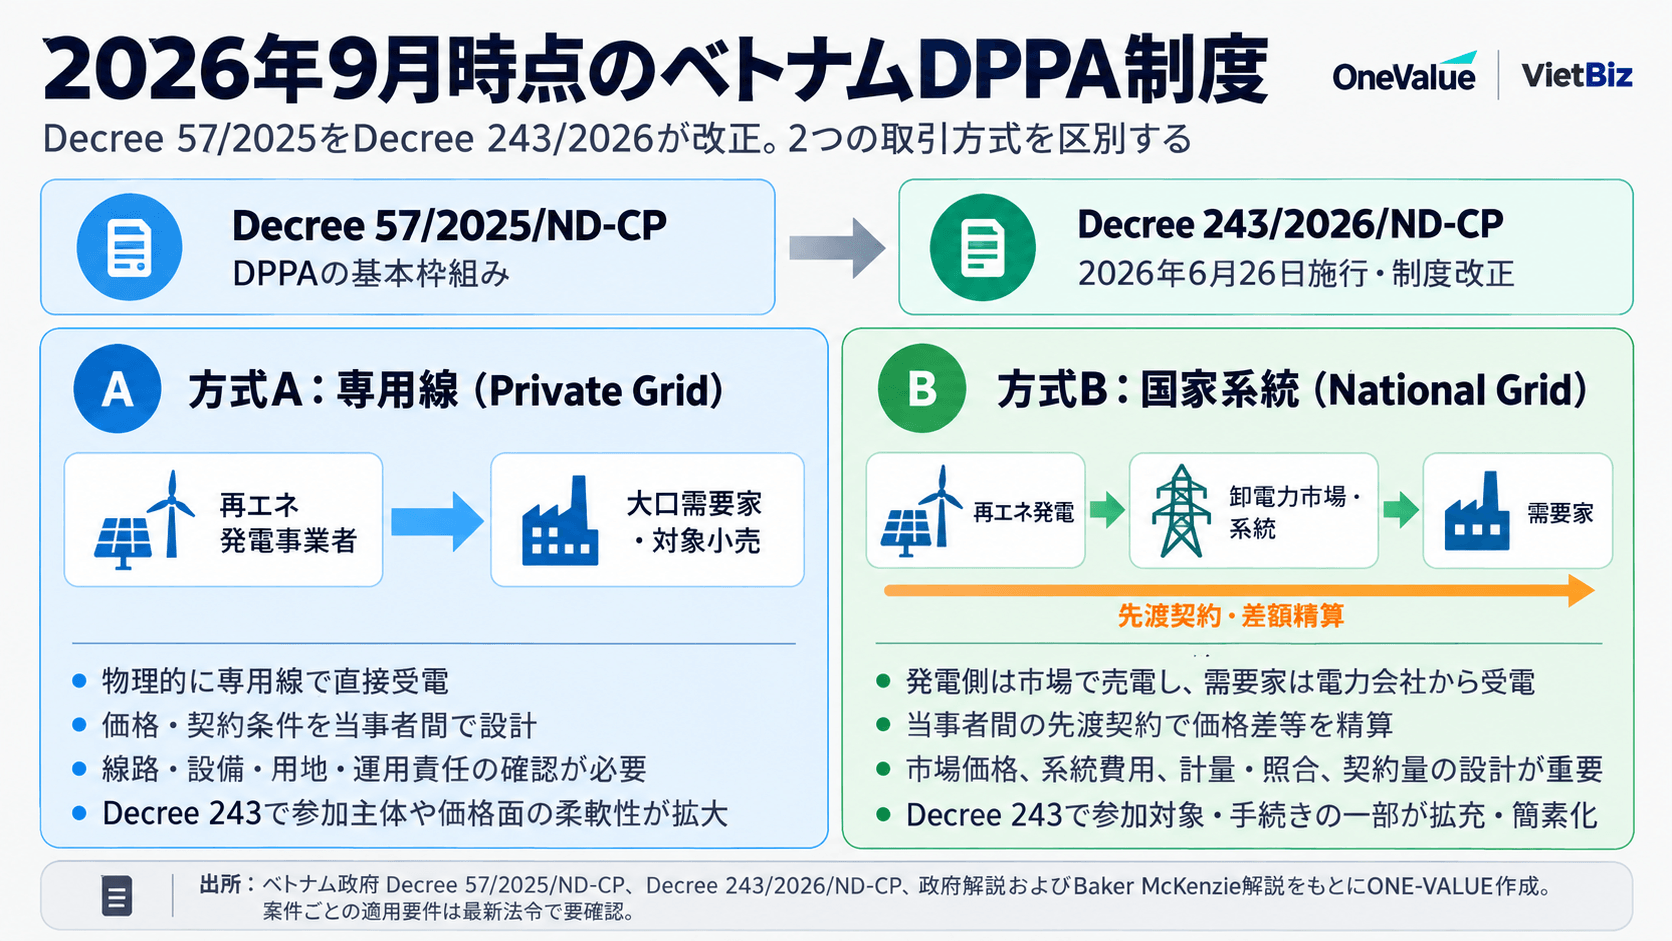
ただし、2026年9月時点でDecree 57だけを「現行制度」として読むのは不十分である。ベトナム政府は2026年6月26日、Decree 243/2026/ND-CPを施行し、Decree 57のDPPA規定とDecree 58の再エネ関連規定を改正した。Decree 243では、一定の区域・クラスターにおける電力小売事業者の参加、データセンター等の対象拡大、国家系統型DPPAの参加手続き簡素化などが進められている。
DPPAには大きく二つの方式がある。専用線を通じて発電事業者と需要家が物理的に直接つながる方式と、国家電力系統・卸電力市場を利用する方式だ。後者では、発電事業者は市場で電力を販売し、需要家は電力会社から物理的な電力を購入し続ける一方、発電事業者との先渡契約等で差額を精算する。
ここで重要なのは、「直接購入」という言葉から、必ずしも発電所から自社工場まで同じ電気が専用に流れてくると考えないことだ。方式によって契約関係、費用、計量・精算、系統リスクが大きく異なる。
出典:ベトナム政府:Decree 57/2025/ND-CP
出典:ベトナム政府:Decree 243/2026/ND-CP
出所:Decree 57/2025/ND-CP、Decree 243/2026/ND-CP等をもとにONE-VALUE作成
3.DPPAはすでに「制度」から「実際の取引」へ進み始めた
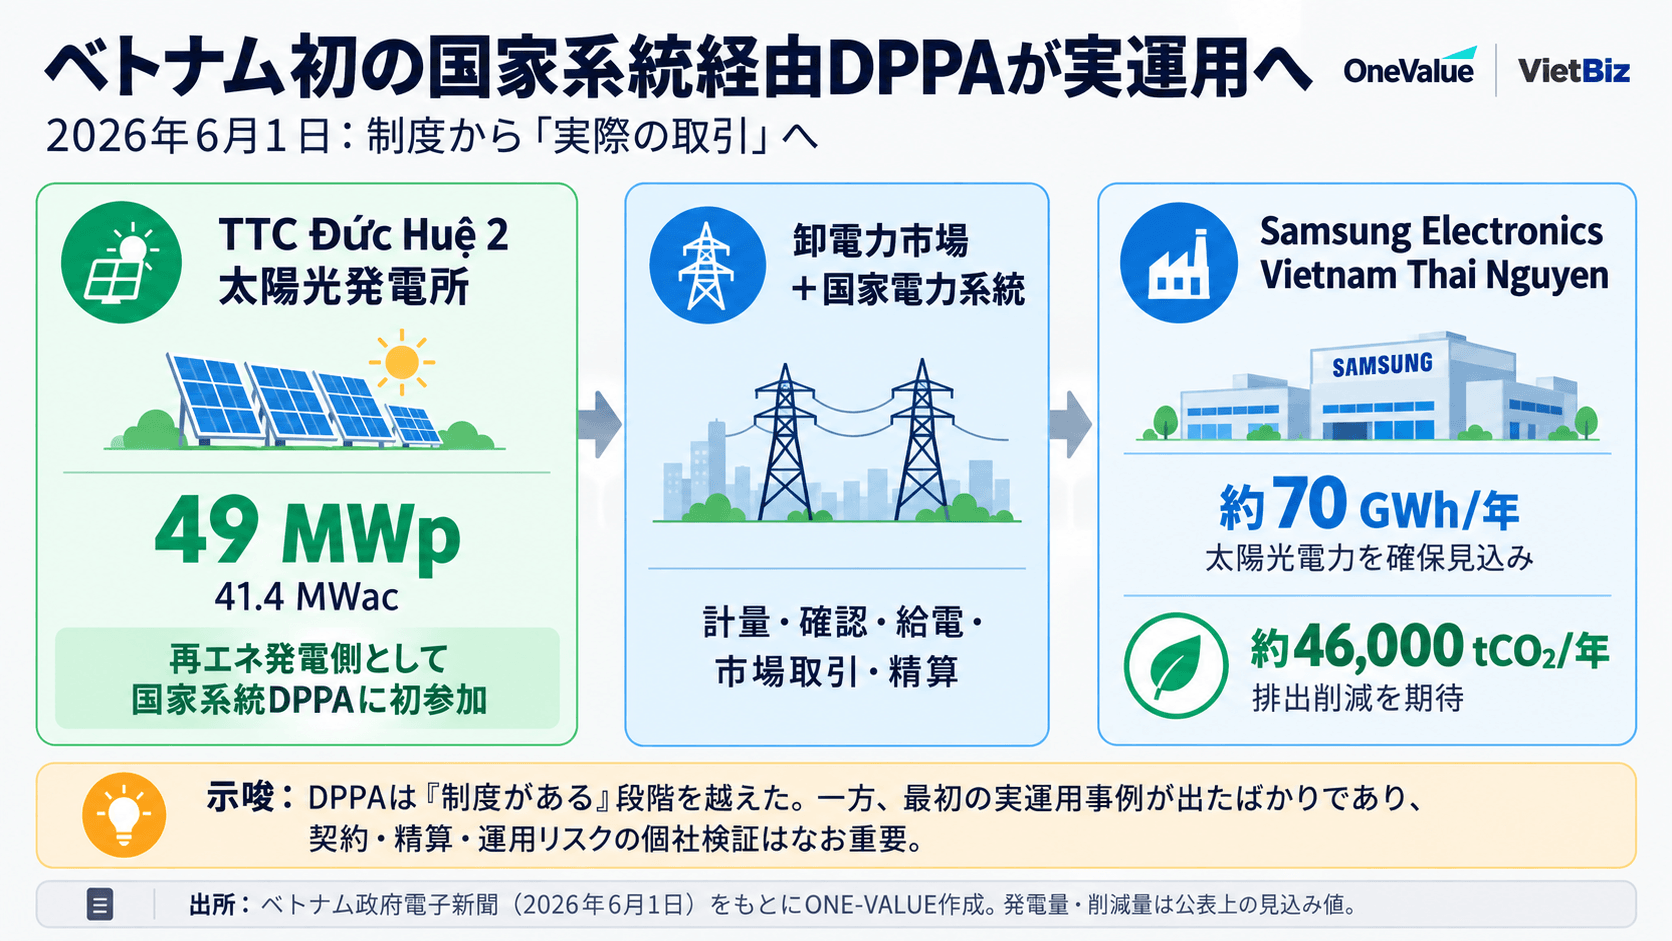
2026年6月1日は一つの転換点になった。ベトナム政府電子新聞によると、TTC Đức Huệ 2太陽光発電所が、国家系統経由のDPPAに参加する最初の発電事業者となり、Samsung Electronics Vietnam Thai Nguyen(SEVT)が最初の企業需要家となった。
同発電所の設計容量は49MWp/41.4MWac。公表情報では、SEVTは年間約70GWhの太陽光電力を確保し、年間約46,000トンのCO₂削減が期待されている。
この事例の意味は、「DPPAが可能か」という制度論から、「どの電源と、どの条件で、どう運用するか」という実務論へ市場が移り始めたことにある。もっとも、最初の国家系統型DPPAが動き始めたばかりであり、すべての企業が同じ条件で利用できる成熟市場になったわけではない。むしろ先行事例が出たからこそ、案件ごとの契約・精算・信用・運用条件を丁寧に検証する必要がある。
出所:ベトナム政府電子新聞(2026年6月1日)をもとにONE-VALUE作成
「DPPAなら電気代が下がる」とは限らない
価格はDPPA検討の中心論点だが、比較方法を間違えやすい。EVNは2025年5月10日から平均小売電気料金を4.8%引き上げ、VATを除く平均価格を1kWh当たり2,204.0655ドンとした。さらに2026年7月にはDecree 278/2026/ND-CPが平均小売電気料金の調整メカニズムを改正している。
ただし、2,204ドンという数字をそのまま工場の「現行電力単価」としてDPPA提示価格と比較するのは適切ではない。製造業向け小売料金は受電電圧と時間帯で異なる。EVNが掲載するDecision 1279/QD-BCTの料金表では、例えば22kV以上110kV未満の製造業需要家は、低負荷時間1,190ドン、通常時間1,833ドン、ピーク時間3,398ドン/kWhである。
さらに2026年4月のDecision 963/QD-BCTでは、時間帯別料金のピーク時間区分が見直されたが、単価そのものは変更されていない。つまり、同じ月間使用量でも「いつ使うか」で請求額は変わる。
EVNは2025年10月から、月平均20万kWh以上を使用する一部の大口製造業を対象に、容量料金と電力量料金からなる「2部料金」を紙上試行している。試行期間中の実請求には適用しないとされているが、今後の料金設計を考える上で、Pmax(最大需要)を含む負荷管理の重要性を示す動きだ。
DPPA feasibilityでは、現在の請求書の平均単価だけではなく、少なくとも時間帯別使用量、最大需要、契約電圧、将来の増設計画を把握し、現行調達とDPPAを同じ条件で比較する必要がある。
出典:EVN:製造業向け小売電気料金(Decision 1279/QD-BCT)
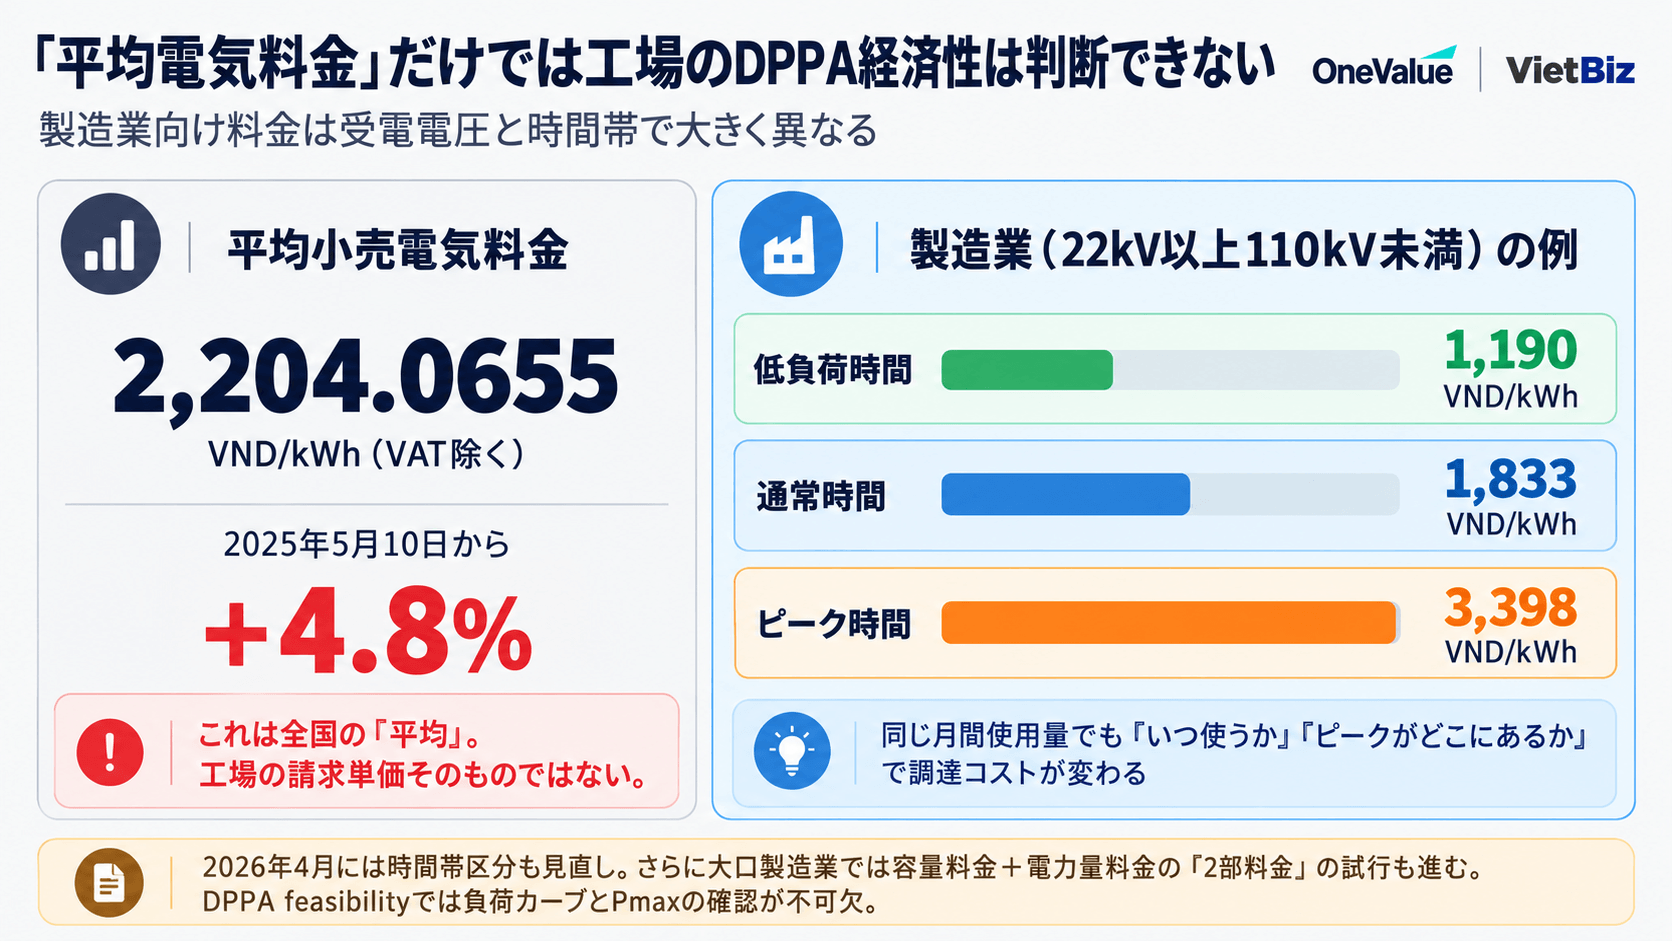
出所:EVN Decision 1279/QD-BCT、Decision 963/QD-BCT等をもとにONE-VALUE作成
供給安定性は「発電所があるか」ではなく工場までの供給構造で見る
改定PDP8の数字を読むと、ベトナムが今後大規模な電源開発を必要としていることは明らかだ。しかし、発電所を建設するだけで電気が工場に届くわけではない。送電線、変電所、系統接続、需給調整、保守、バックアップが必要になる。
再エネ比率が高まれば、天候による発電変動への対応や、蓄電池・柔軟な電源・系統運用の重要性も増す。EVNの2026年上期実績でも、再生可能エネルギーは発電・輸入電力量の12.9%を占めた一方、石炭火力は54.5%を占めている。急速な再エネ拡大と供給安定を両立させるには、電源構成だけではなく系統全体の整備が不可欠だ。
企業が新工場の立地や増設を判断する際、「その省に太陽光・風力発電所があるか」だけでは不十分である。受電地点、契約電圧、変電所容量、工業団地の小売体制、系統増強計画など、自社工場までの供給構造を確認する必要がある。
脱炭素では「再エネを使うこと」と「環境価値を証明すること」を分けて考える
日本企業にとって再エネ調達は、電気料金だけの問題ではない。グローバル企業のサプライチェーンに入る製造拠点では、Scope 1・Scope 2、場合によってはScope 3の削減が取引先から求められる。ベトナム工場の電源構成が、将来の受注継続や新規取引に影響する可能性もある。
ただし、「再エネ設備から電気を調達している」ことと、「顧客や自社の温室効果ガス算定ルール上、その環境価値を主張できる」ことは同じではない。DPPA、屋根置き太陽光、自家消費、環境価値証書などの選択肢について、誰が環境価値を保有するのか、顧客がどの証憑を認めるのかを事前に確認する必要がある。
したがって、DPPA導入の目的を「再エネ比率を上げる」とだけ定義せず、「どの顧客要求・社内目標に対応するために、何を証明するのか」まで明確にすることが重要である。制度や屋根置き太陽光との比較については、VietBizの既存記事「ベトナム工場の再エネ調達はどう変わった?屋根置き太陽光・DPPA制度の最新動向と実務対応」も参照してほしい。
関連記事:ベトナム工場の再エネ調達はどう変わった?屋根置き太陽光・DPPA制度の最新動向と実務対応
発電事業者を「紹介してもらう」だけではDPPAは成立しない
DPPAを検討する企業から「再エネ発電会社を紹介してほしい」という相談は自然に出てくる。しかし、候補企業のリストアップは入口にすぎない。
発電側については、保有案件、許認可、系統接続、運転開始時期、資金調達能力、スポンサーの信用力、発電実績、想定発電量などを確認する必要がある。長期契約を結ぶなら、その企業が10年、15年単位で契約を履行できるかも重要だ。
一方、発電事業者から見れば需要家の信用力も同様に重要である。工場が長期操業するのか。電力需要は維持されるのか。親会社保証等が必要になるのか。契約期間中の増産・減産をどう扱うのか。
DPPAは「売り手を探す仕事」でも「買い手を探す仕事」でもない。長期契約を成立させられる二つの信用と、両者のリスク許容度を結び付ける仕事である。
交渉では「単価」ではなく複数の条件を変数に分解する
ここは、ONE-VALUEがベトナムの事業開発やM&Aで向き合う交渉とよく似ている。日本企業は「相場はいくらか」「標準契約はあるか」と聞き、ベトナム側は「どれだけ買うのか」「何年契約するのか」「希望条件を示してほしい」と聞く。双方の質問は正しいが、順番と前提が違う。
この状態で言葉だけを翻訳しても交渉は進まない。価格、契約期間、契約電力量、発電不足時の扱い、差額精算、支払条件、為替、環境価値、途中解約、保証・信用補完などに分解し、どの条件なら双方が受け入れられるかを探る必要がある。
M&Aでも、売り手と買い手の希望価格に差がある場合、価格だけを議論するのではなく、支払時期、持分、earn-out、保証、将来投資などに分解することで合意可能領域が生まれることがある。DPPAも同じである。単価だけではなく、期間・量・リスク分担を組み合わせて契約構造を設計する必要がある。
DPPA feasibilityでは何を数字にするべきか
DPPAの経済性を判断するためには、少なくとも直近12か月の電気料金明細と使用量、受電電圧、時間帯別または可能であれば30分単位の負荷データ、最大需要、設備増設計画を整理したい。さらに、再エネ調達目標、顧客から要求される環境価値の条件、許容できる契約期間や価格変動リスクも必要になる。
その上で、現状を継続した場合のBase Caseと、DPPAを導入した場合の複数シナリオを比較する。市場価格、発電量、契約量、為替、工場稼働率などを変化させた感度分析も欠かせない。
ここまで数字に落として初めて、「DPPAを導入できるか」ではなく「DPPAを導入する合理性があるか」を経営会議で判断できる。
ONE-VALUEが考える実行支援は「政策を読む→候補を探す→数字を作る→条件を交渉する」
エネルギー市場では政策調査が欠かせない。だが、制度の説明資料だけでは案件は成立しない。ONE-VALUEでは、まず企業の電力使用状況、投資計画、脱炭素目標を整理し、何を解決するための電力調達なのかを定義する。その上で、現行制度を確認し、候補となる発電事業者・需要家・投資案件を探索する。
次に、電力コスト、契約量、期間、負荷、発電量等を使って事業性を比較し、案件が具体化すれば商談設定、条件整理、交渉支援、ステークホルダー調整へ進む。発電事業者側から日本企業の需要家を探す場合も、単なる企業リストではなく、電力消費規模、業種、脱炭素ニーズ、投資判断者を踏まえて商談可能性を評価する。
ONE-VALUEの公開実績では、ベトナムの屋根置き太陽光発電案件のM&A支援として、案件・パートナー探索、ビジネスDD、市場・法制度・競合調査、買収助言を実施した事例を掲載している。また、エネルギーを含む市場調査、新規事業創出、パートナー探索・条件交渉をサービスとして提供している。
つまり、エネルギー分野で価値を出す場所は「法令を日本語で説明すること」だけではない。ベトナムの政策と現場、日本企業の投資ロジック、ベトナム側事業者の事情をつなぎ、実際に候補を出し、数字を作り、条件を詰めるところにある。
出典:ONE-VALUE:ベトナム屋根置き太陽光発電のM&A支援事例
出典:ONE-VALUE:現地パートナー探索・ビジネスモデル策定
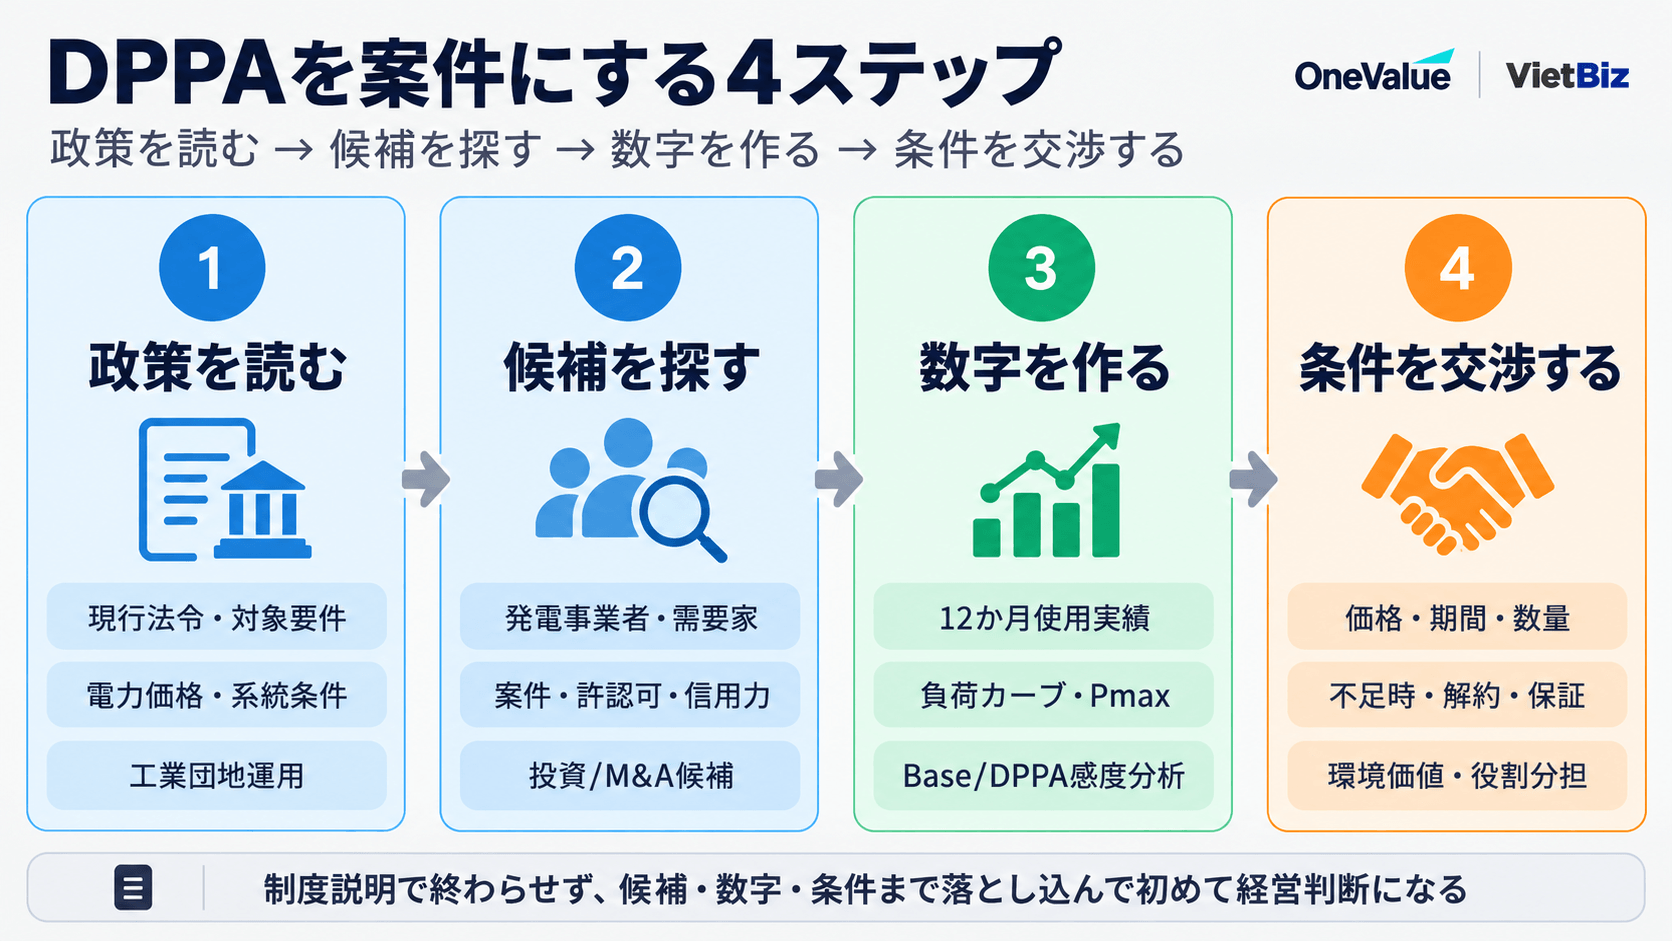
出所:ONE-VALUE作成
DPPAを検討する企業が最初に確認したい7項目
・直近12か月の電気料金・使用量データを工場別に取得できるか
・時間帯別負荷、最大需要、受電電圧を把握しているか
・目的はコスト低減、価格予見性、脱炭素、供給安定のどれか。優先順位は何か
・顧客や本社が認める再エネ・環境価値の条件を確認しているか
・10年単位の契約を許容できるか。将来の増産・減産シナリオはあるか
・候補となる発電事業者・電源案件の許認可、系統、信用力を評価できるか
・DPPA単価だけでなく、系統費用、差額精算、為替、解約・保証を含む総コストで比較しているか
これらの回答が揃っていなければ、まず必要なのは契約書ではなくpre-feasibilityである。逆に、一定のデータが揃っている企業は、発電事業者探索と並行して具体的な経済性比較へ進める。
まとめ|電力を「請求書」から「競争力を設計する経営変数」へ変える
ベトナムの電力需要は急速に増え、改定PDP8は2030年までに大幅な電源・送電網投資を前提としている。DPPA制度もDecree 243/2026によって改正され、2026年6月には国家系統経由の最初の実運用事例が生まれた。市場は確実に次の段階へ進んでいる。
一方で、「制度ができた」ことと「自社にとって経済合理性がある」ことは別である。電気料金、負荷、供給安定、脱炭素、相手方リスク、契約条件を企業ごとに数字へ落とし込まなければ、DPPAは経営判断にならない。
ベトナムで製造拠点を拡張する企業、再エネ比率を高めたい企業、あるいは日本企業向けに再エネ事業を展開したい事業者にとって、DPPAは単なる制度ではなく、新しい取引市場である。
そして、新しい市場で最も重要なのは制度を知っていることではない。誰と、どの条件なら、実際にdealを成立させられるかである。
ONE-VALUEでは、ベトナムのDPPA・再エネ市場・政策調査、発電事業者/需要家探索、再エネ投資・M&A候補探索、事業性・価格条件比較、商談設定、条件交渉、ステークホルダー調整を支援している。自社工場のDPPA feasibilityや電力調達戦略を整理したい段階から相談可能である。
| ベトナムのDPPA・再エネ調達戦略について無料相談する VietBiz 無料相談フォーム |