
育成就労制度はなぜ導入されるのか
2027年4月1日、日本の外国人材受け入れ政策は大きな転換点を迎える。技能実習制度は発展的に解消され、人材育成と人材確保を目的とする育成就労制度が施行される。厚生労働省によると、新制度は原則3年間の就労を通じて、特定技能1号水準の技能を持つ人材を育成するとともに、人手不足分野の人材を確保することを目的としている。
この制度変更は、ベトナム人材の受け入れを続けてきた日本企業にとっても重要な意味を持つ。制度の目的が従来の「技能移転による国際貢献」から「人材育成・人材確保」へ移ることで、外国人材を中期的に育成し、戦力化するという視点が一層求められるためである。
育成就労制度では、外国人材を一定期間日本で技能を学ぶ存在としてのみ捉えるのではなく、中期的に育成し、特定技能1号への移行も視野に入れた人材として位置づける。受け入れ企業にとっては、採用後の教育設計やキャリア形成支援まで含めた人材戦略が必要になる。
大きな変更点の一つが「転籍」である。新制度では、やむを得ない事情による転籍に加え、一定の条件を満たした場合には本人意向による転籍も認められる。転籍に必要な同一企業での就労期間は、分野ごとに1~2年の範囲内で設定される。
これにより、外国人材側の選択肢は広がる。一方、受け入れ企業にとっては「採用すれば制度期間中は勤務を続けてもらえる」という前提を置きにくくなる。
2027年以降の日本企業に問われるのは、単にベトナム人材を採用できるかどうかではない。自社に適した人材を採用し、適切な労働環境や育成機会を提供したうえで、転籍の選択肢がある環境でも定着してもらえるかが重要になる。
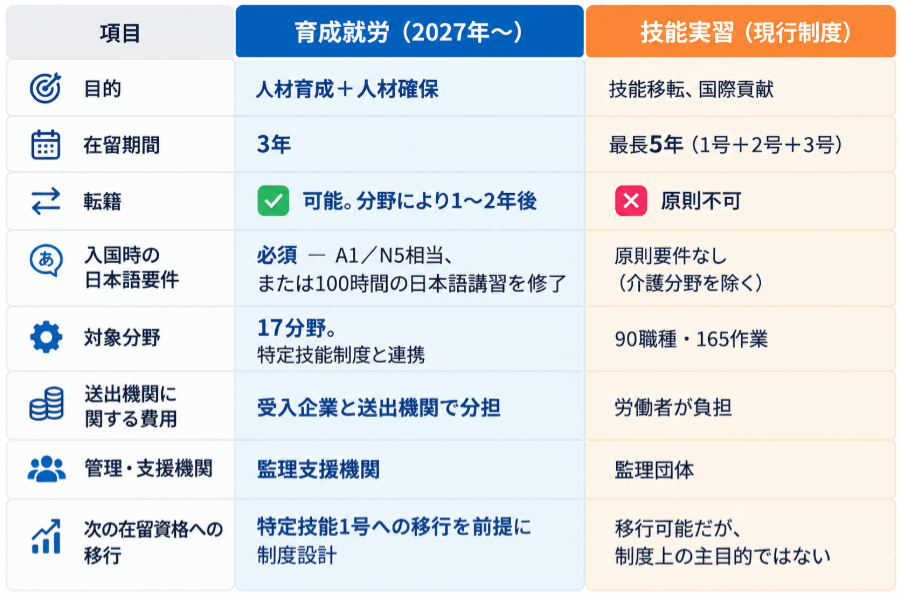
出典:Akaneを基にONE-VALUE作成
ベトナム人材が抱える「見えない負債」とは
日本の受け入れ企業から見えにくい重要な要素の一つが、ベトナム人材が来日前に負担している各種費用である。
日本で働き始めるまでには、募集・選考、仲介、送出機関への支払い、日本語教育、職業訓練、健康診断、書類作成、出国手続き、航空券など、さまざまな費用が発生する場合がある。
その総額が本人の収入に対して大きい場合、日本で最初の給与を受け取る前から相応の経済的負担を抱えることになる。
出入国在留管理庁が技能実習生を対象に実施した調査では、ベトナム人回答者928人のうち908人、97.8%が、来日前に自国の送出機関へ何らかの費用を支払ったと回答した。また、送出機関または送出機関以外の仲介者に支払った費用総額について回答したベトナム人659人の平均は68万8,143円であり、調査対象6カ国の中で最も高かった。
全体平均は54万2,311円であり、ベトナム人の平均支払額はこれを大きく上回る。
ただし、68万8,143円という数値は技能実習制度下で実施された調査結果であり、2027年に始まる育成就労制度における費用水準を示すものではない。
それでも、この数値は外国人材受け入れをめぐる構造的な問題を示している。日本で雇用関係が始まる段階ですでに、労働者側が相当額の経済的負担を抱えている可能性があるためである。
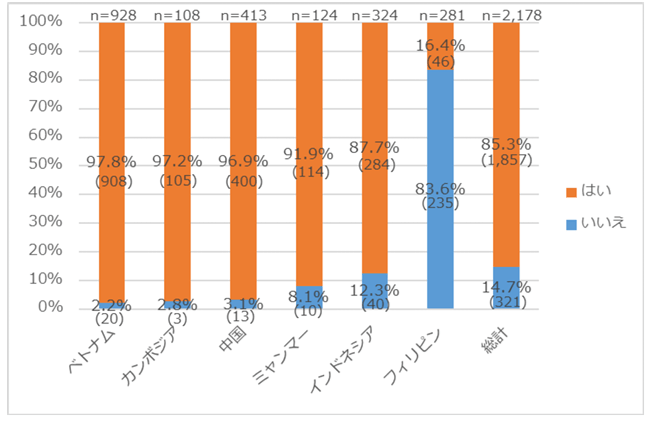
出典:出入国在留管理庁を基にONE-VALUE作成
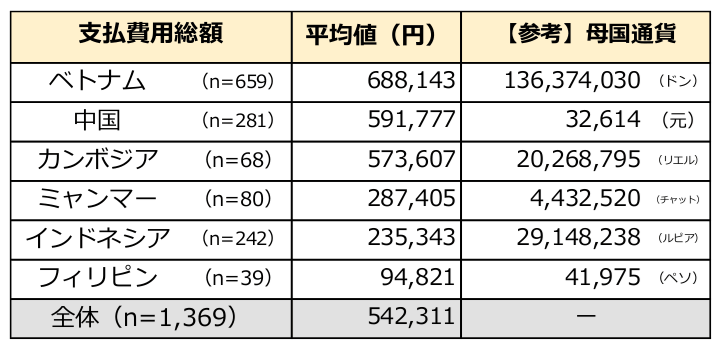
出典:出入国在留管理庁を基にONE-VALUE作成
一方、ベトナム側の最新データでは改善も確認されている。
ベトナム統計当局が2026年9月に公表した、2025年労働力調査および海外就労者に関する専門調査に基づく分析によると、ベトナム人が海外で仕事を得るために支払った平均費用は、2021年の1億6,490万ドンから2025年には1億2,570万ドンへ減少した。減少率は23.8%である。
同期間に、就労開始初月の平均所得は2,240万ドンから2,810万ドンへ増加した。その結果、就職に要した費用を初月所得で割った比率は7.4倍から4.5倍まで低下している。
この変化は、海外就労に伴う経済的負担が改善方向にあることを示す。一方、現在でも就労開始前に数カ月分の所得に相当する費用を負担する構造は残る。
また、同報告では、海外就労の持続可能性を評価する上で、就労に伴う費用だけでなく、借入状況、労働条件、情報へのアクセス、支援サービスの利用可能性なども重要な論点として取り上げられている。
このため、企業側から見たベトナム人材の「見えない負債」は、単純な銀行借入や親族からの借入だけを意味するものではない。
来日前に支払った費用を早期に回収しなければならないという経済的圧力、家族への送金負担、手取り給与に関する情報不足、残業収入への過度な期待、仲介段階で説明された条件と正式契約とのずれなども含まれる。
つまり、「見えない負債」とは単なる借入金額ではなく、来日前に形成された経済的負担、収入への期待、家族への送金責任、雇用条件に対する認識などを含む複合的な要素である。履歴書や技能評価だけでは把握しにくく、採用段階では表面化しにくい点に特徴がある。
「見えない負債」はなぜ採用リスクになるのか
ベトナム人材の「見えない負債」が日本企業の採用リスクとして表面化する経路は、大きく三つある。第一が収入期待とのギャップ、第二が転籍リスク、第三が採用プロセス上の情報・費用の不透明性である。
- 第一のリスクは、来日前の収入期待と実際の手取り額とのギャップである。
来日前の費用負担が大きい場合、就労開始後にできるだけ早くその負担を回収したいという経済的圧力が生じ得る。しかし、税金、社会保険料、住居費、生活費などを差し引いた手取り額が事前の想定を下回れば、不満につながる場合がある。
とりわけ注意が必要なのが残業収入への期待である。借入返済などを前提に一定の残業代を見込んでいたにもかかわらず、生産計画や受注状況によって残業時間が少なければ、雇用条件が法令上適正であっても、本人が「事前説明と違う」と感じる可能性がある。
- 第二のリスクは、育成就労制度における転籍機会の拡大である。
新制度では、一定の就労期間、日本語能力、技能水準などの条件を満たした場合、本人意向による転籍が認められる。必要な同一企業での就労期間は分野によって1~2年となるため、法定基準を守るだけで人材の定着を保証することは難しくなる。
職場環境、教育機会、住居条件、処遇、キャリア形成支援などが同業他社より魅力に乏しければ、要件を満たした人材が他社を選ぶ可能性もある。
今後は「制度によって人材を留める」のではなく、「労働条件と職場環境によって選ばれる」という発想が必要になる。
- 第三のリスクは、ベトナムから日本に至る採用プロセスそのものに存在する。
日本企業がベトナム各地で行われる応募者募集の全工程に直接関与するケースは限られる。受け入れ企業と応募者の間には、送出機関、募集担当者、紹介者、地方の協力者など複数の関係者が介在する場合がある。
この過程で給与、仕事内容、残業時間について実態と異なる説明が行われたり、不透明な追加費用が発生したりすれば、問題は来日後の職場で顕在化する。
その結果、企業は苦情対応、早期離職、転籍、人材管理上のトラブルだけでなく、ベトナムにおける採用ブランドの低下にも直面しかねない。
「見えない負債」は、労働者個人の金銭問題として切り離すのではなく、給与水準、労働条件、送出機関の質、人材定着策と合わせて管理すべき採用リスクと捉える必要がある。
ベトナム人材採用前に日本企業が確認すべき4つのポイント
育成就労制度の下では、「良い人材を選ぶ」だけでは十分ではない。ベトナムでの募集から日本での就労開始まで、採用プロセス全体を確認する視点が欠かせない。
- 第一に確認すべきなのは、応募者が来日前に実際に負担する費用である。
送出機関が提示する公式料金だけでなく、応募者が実際に支払った、または今後支払う予定の総額、支払先、名目、領収書や証憑の有無まで確認する必要がある。借入がある場合には、その金額や返済負担も採用後の定着を考える材料となる。
- 第二は、ベトナム側の採用パートナーに対するデューデリジェンスである。
営業許可の有無だけでなく、料金体系、候補者の募集方法、地方の募集協力者の利用状況、来日前教育、雇用条件の説明方法、過去の事業実績なども確認対象となる。特に、候補者と正式な送出機関の間に複数の仲介者が存在する場合、非公式な費用や情報の歪みが生じるリスクは高くなる。
- 第三は、日本企業が提示する求人条件と、応募者がベトナムで説明を受けている内容の整合性である。
仕事内容、勤務地、給与、控除項目、住居費、勤務時間、残業の有無・見込み、評価制度、教育内容、転籍条件などについて、日本語の雇用条件とベトナム語での説明に大きな差がないかを確認したい。
- 第四は、可能な限り応募者本人と直接面談することである。
技能や日本語能力だけでなく、日本を選んだ理由、将来の目標、期待する収入、仕事内容への理解、雇用条件の認識まで確認する。借入状況について確認する場合も、慎重な対応が求められる。
目的は「借入を抱える人材を排除すること」ではない。本人の経済的期待と、企業が現実に提供できる収入・労働条件との間に大きな乖離がないかを確認することである。
借入があっても実際の給与や生活費を正しく理解している人材もいれば、借入がなくても仲介者から非現実的な高収入を説明されている人材もいる。
確認すべきなのは、借入額そのものではなく、採用プロセス全体の透明性と、応募者の期待値が企業側の実際の雇用条件と一致しているかどうかである。
ONE-VALUEが支援するベトナム人材採用のリスク管理
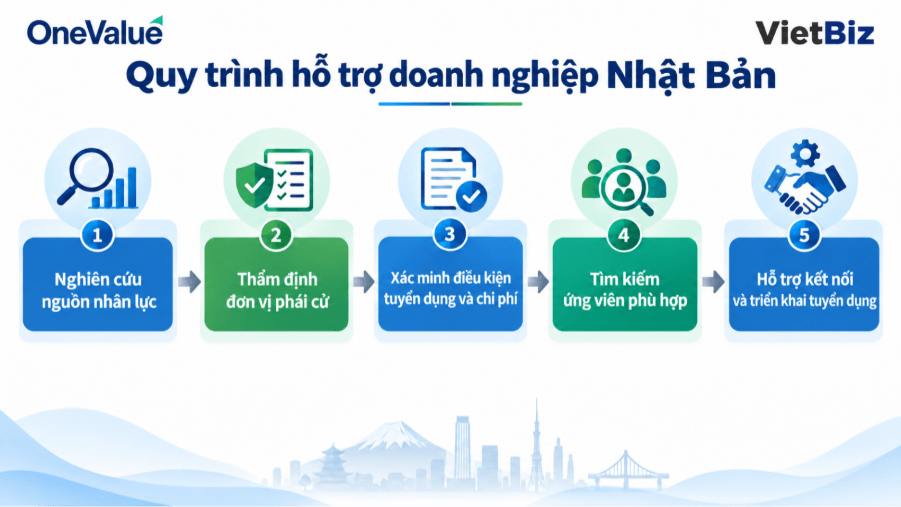
育成就労制度への移行を踏まえると、ベトナム人材採用は単に必要人数を集める業務ではない。人材市場の把握、送出機関・採用パートナーの評価、採用条件・費用構造の確認、候補者との適合性の検証まで含め、一連の採用プロセスをリスク管理の観点から設計する必要がある。
- 人材市場の調査
ONE-VALUEはベトナムに事業基盤とネットワークを持ち、日本企業向けに業種、地域、人材特性などに応じたベトナム人材市場の調査を支援している。
- 送出機関・採用パートナーの評価
契約締結前に第三者の視点から調査することで、日本企業が採用パートナー自身の説明だけに依存するリスクを低減できる。
- 採用条件・費用構造の確認
候補者が実際に説明を受けている給与、控除項目、住居費、残業条件、渡日前費用などを確認し、日本企業側が提示する条件との整合性を検証する。ONE-VALUEは、こうした採用条件や費用構造の確認を通じ、採用前の情報ギャップを可視化する支援も行う。
- 採用プロセスの実態把握
必要に応じて、業界関係者や採用関係者へのヒアリングを行い、候補者がどのように募集され、教育を受け、どのような条件説明を受けているのかを把握する。
- 人材・現地パートナーの探索
さらに、ONE-VALUEは、日本企業の採用要件に合った人材市場の調査や、現地の採用・送出パートナーの探索、候補者情報の収集・整理なども支援している。重要なのは候補者リストを作成すること自体ではなく、日本企業側の採用ニーズ、候補者の特性、実際の労働条件の適合性を高めることである。
2027年以降、本人意向による転籍の可能性が広がれば、採用ミスによるコストは初期の採用費だけでは済まない。教育費、管理工数、離職による人員不足、追加採用の費用まで含めて考える必要がある。その意味で、採用開始前の人材市場調査、送出機関のデューデリジェンス、採用条件・費用構造の確認は、外国人材活用におけるリスク管理の一部となる。
ベトナム人材の採用、送出機関の新規選定、既存の採用ルートの透明性確認を検討している企業は、ONE-VALUEへの相談を通じ、自社に必要な調査項目を整理し、本格採用前に採用体制を検証することが可能である。
まとめ
育成就労制度の導入によって、外国人材の受け入れは「採用できるか」から「選ばれ、育成し、定着してもらえるか」へと重点が移る。
特にベトナム人材については、渡日前費用や借入、収入への期待、家族への送金責任、送出機関からの説明内容など、採用時には見えにくい要素を把握する必要がある。
出入国在留管理庁の調査では、ベトナム人技能実習生の97.8%が送出機関に費用を支払っている。一方、送出機関またはその他の仲介者への支払総額について回答した659人の平均は68万8,143円であった。両者は調査母数が異なるため、区別して理解する必要がある。
ベトナム側では、海外就労に要する平均費用が2021年から2025年に23.8%減少しており、負担軽減は進んでいる。
それでも、日本企業に求められるのは候補者本人だけでなく、送出機関、費用構造、採用条件、情報伝達のプロセスまで一体として確認することである。
実際の費用負担、借入の有無、給与説明の内容、雇用契約、残業収入への期待、住居条件、転籍に関する理解などは、いずれも来日後の定着に影響し得る。
育成就労制度の下では、人材に選択肢が増える。そのため、日本企業も「外国人材を受け入れる」という発想から、「外国人材から選ばれ、育成し、定着してもらう」という発想へ転換する必要がある。
ONE-VALUEは、ベトナム人材市場の調査、送出機関・採用パートナーのデューデリジェンス、採用条件・費用構造の確認、現地パートナー探索などを通じ、育成就労制度を見据えた採用体制の構築を支援している。
2027年以降のベトナム人材受け入れを検討している企業や、既存の採用ルートを見直したい企業にとって、契約締結前から人材・送出機関・採用プロセスを検証することは、採用後には見えにくいリスクを早期に把握するための有効な手段となる。
ベトナム人材の採用体制や送出機関の選定、現地人材市場の調査について課題を抱える企業は、ONE-VALUEへの問い合わせを通じて、自社に適した調査・採用スキームを検討できる。
ONE-VALUEのチーム
参考資料:
出入国在留管理庁「技能実習生の支払い費用に関する実態調査について」 https://www.moj.go.jp/isa/content/001377469.pdf
厚生労働省「外国人育成就労制度について」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/jinzaikaihatsu/global_cooperation/index_00029.html
厚生労働省・出入国在留管理庁「入管法・技能実習法の改正(育成就労制度の創設等)」 https://www.mhlw.go.jp/content/12602000/001281329.pdf
ベトナム統計局「海外就労のためにベトナム人労働者が負担する費用に関する詳細分析」 https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/09/bao-cao-phan-tich-chuyen-sau-ve-chi-phi-do-lao-dong-viet-nam-chi-tra-de-lam-viec-o-n-u-o-c-n-g-o-a-i/
アカネ(Akane)育成就労制度解説(補足参考) https://akane.vn/dich-vu/ikusei-shuro-nhat-ban.html


