
「番犬」から「家族の一員」へ
ベトナムのペットケア市場は、単なる規模拡大にとどまらない、需要の本質そのものが転換する局面を迎えている。長年にわたりベトナムでは、犬猫を「番犬」——犬は家の見張り番として、猫はネズミ捕りとして——飼育するという考え方が一般的であり、ペットの世話は基本的な生存ニーズを満たす程度にとどまっていた。この考え方は今、コロナ禍以降とりわけ顕著となった全く異なる潮流に取って代わられつつある。すなわち「ペットの人間化」であり、ペットは正式な家族の一員として捉えられ、人間と変わらない精神的・美容的・医療的なケアへの需要を持つ存在として認識されるようになっている。
この意識の変化は単なる定性的な仮説にとどまらず、国内メディアでも具体的に報じられている。ハノイやホーチミン市の若者が、季節ごとの洋服や、クッション・枕付きの木製ハウス、高級おもちゃにペット1匹あたり数千万ドンを投じる事例、さらには自身の食事や通院を後回しにしてまでペットのニーズを優先する飼い主の事例が、複数の報道で取り上げられている。これはもはや例外的な現象ではなく、都市部の若年・高所得層における新たな消費規範になりつつある。
本質的に、「ペットの人間化」はベトナム固有の現象ではなく、域内および世界の先進市場で先行して起きてきた潮流であり、年齢・犬種猫種別の専用フード、予防医療サービスから、体験・感情価値を伴うサービスに至るまで、現代的なペットケア産業のエコシステム全体を形成する原動力となってきた。注目すべきは、ベトナムがこのプロセスの初期段階にあるという点だ。つまり、成熟市場のようにすでに先行企業に開拓し尽くされているのではなく、産業発展の大半——ひいては成長機会の大半——がまだこれから訪れるということを意味する。
前述の意識の変化は、他の二つの市場推進要因と同時並行で進んでいる。この三つの推進力が同時に働くこと自体、まだ若いベトナムの一産業においては稀有な状況だといえる。第一の推進力は、新型コロナウイルス感染症のパンデミック後に起きたペット飼育需要の急拡大である。在宅時間の長期化により、多くの世帯や個人——とりわけ単身者——が精神的な拠り所としてペットを求めるようになった。第二の推進力は、海外ブランド・ビジネスモデルの参入である。特にペットケア産業の専門化においてベトナムより数年先行する日本や韓国からの参入が、規模拡大の途上にある国内チェーンと直接競合する構図を生んでいる。
これら三つの推進力が同時に収束する中、本稿はどの投資家・企業にとっても把握が不可欠な三つの核心的テーマを、体系立てて概観する。すなわち、地域内比較における市場の実際の規模と潜在力、小規模店舗から専門チェーンに至る既存ビジネスモデルの運営実態、そして――同じく重要な点として――国際基準の運営手法をベトナムという地域特有の事情を数多く抱える市場に導入する際に成否を分ける、消費者心理の理解という課題である。
留意すべきは、この三つのテーマが独立して存在するのではなく、企業の実際の事業展開において密接に結びついている点だ。市場の規模と成長速度は投資の財務的魅力度を左右し、既存のビジネスモデルの構造は買収・合弁・新規設立といった参入形態の選択を左右し、そして消費者の心理・行動は、財務基盤や運営体制がいかに優れていても、そのビジネスモデルが実際にベトナムの消費者の心をつかめるかどうかの運用・コミュニケーション方法を左右する。マクロの全体像から競争構造、そして消費者のミクロな行動へと進むこの論理的な構成は、本稿以降の章立てにもそのまま反映されている。
ベトナムのペットケア市場の規模とポテンシャル
ベトナムのペットケア市場のポテンシャルを正しく見極めるには、単一の指標だけでなく複数の角度からの検証が欠かせない。具体的には、①域内他国と比較した市場規模と成長率、②消費者の情報収集チャネルの実態、③人口動態・所得面の成長ドライバー、④製品セグメント別の競争集中度という四つの観点から、市場を立体的に捉える必要がある。いずれも、市場の「規模」だけでなく、どこに伸びしろがあり、どのような形で開拓が進み得るかという「質」を理解する上で欠かせない要素であり、以下、順に見ていく。
現状の規模
ベトナムのペットケア市場は、ASEAN主要6カ国の中で最も小規模でありながら、2024〜2029年の成長率ではタイに次ぐ域内トップクラスの水準にある。「規模の小ささ」と「拡大スピードの高さ」というこの落差こそが、市場の成長余地がなお大きく、実際の開拓度がそれに見合っていないことを示す最も明確なシグナルである。
より長期の時系列で見ると、市場規模はこの5年でほぼ倍増しており、今後も今世紀末(2029年)にかけて二桁台の成長を維持すると見込まれている——ベトナムの同発展段階にある他の消費財市場と比べても稀に見る成長速度だ。注目すべきは、直近5年間(2019〜2024年)の成長率が、今後5年間(2024〜2029年)の予測成長率をも上回っている点である。これは、市場がパンデミック直後に力強い「離陸」局面を経て、現在はより安定した、しかし依然として高水準の成長段階に移行しつつあることを示している。
情報チャネル
ペットケアの基準に関する市場の認知を高めたい企業にとって、現在最も影響力の大きいチャネルはSNSとインターネット検索であり、従来型のチャネルを大きく上回る。具体的には、TGM Researchの調査(N=796、ベトナム)によると、ペットの最適なケア方法を調べる際に利用する情報源として、SNS/YouTubeが57%で最も多く、次いでインターネット検索が50%となっている。
これら以外のチャネル——獣医師、ペットショップ、オンラインフォーラム/コミュニティグループ、他の飼い主、オンライン記事・ブログ、ペットケア/行動管理アプリ、トレーナー・動物行動専門家、書籍・電子書籍、譲渡元のブリーダー・シェルター、雑誌・新聞——は、いずれも上位2チャネルから大きく水をあけられており、SNSやインターネット検索に匹敵する普及度を示すチャネルは見当たらない。なお、「情報を積極的に探さない」と回答した飼い主の割合はごくわずかにとどまり、ベトナムの大多数の飼い主がすでにペットケアの知識を能動的に調べる習慣を身につけていることを示している——これは市場が新しい情報・知識を受け入れる素地を備えていることを示す前向きなシグナルだ。
デジタル系チャネル(SNS、インターネット検索)と従来型・専門系チャネル(獣医師、トレーナー、書籍等)との間に見られるこの明確な差は、新規参入企業にとって戦略上重要な意味を持つ。とりわけSNS上の動画コンテンツは、従来型の専門チャネル——リーチに限界がある——に主に依存するよりも、ブランド認知を築き、国際基準のケアをベトナムの消費者に伝えるための最も効果的なチャネルとなっている。これは同時に、専門的な情報チャネルが依然として優勢で市場教育により長い時間を要する他の市場と比較して、新規参入企業がベトナム市場で信頼と認知度をどれだけの速度で構築し得るかを見積もる上でも、重要な判断材料となる。
成長ドライバー
市場の長期的な成長ポテンシャルは、三つの基盤要因が同時に同じ方向へ動く、いわば好循環によって支えられている。
- 第一に、ペットの飼育数が年々安定的に増加している。 ベトナムの犬猫の総飼育数は、2019年の約986万頭から2024年には約1,216万頭へと一貫して増加しており、減少した年は一度もない——これはパンデミックによる一時的な現象ではなく、持続的なトレンドであることを示している。注目すべきは、この間の猫の年平均成長率(CAGR、2019〜2024年)が5.3%と、犬の3.5%を上回っている点だ。これは、居住空間が限られるアパートやマンションに住む都市部の飼い主が、世話のしやすさや省スペース性から犬よりも猫を選ぶ傾向を強めていることを反映している。
- 第二に、可処分所得の大幅な増加により、高級サービスへの支払い許容度が拡大している。 ベトナムの1人当たりGDPは、2024年の約4,700ドルから2030年には6,500ドル、2035年には1万ドルへと、11年間で2.12倍に拡大すると予測されている。これは、家計の必須支出を賄った上でなお相応の可処分所得を要する高級ペットケアサービスへの支払い能力を、直接的に押し上げる要因となる。ベトナムの他の多くの消費市場がすでに成熟しつつある中、ペットケア産業がまだ発展の初期段階にありながら所得が急速に伸びているという状況は、比較的稀な「機会の窓」を生み出している。
- 第三に、単身世帯数の増加により、ペット飼育傾向の高い顧客層が拡大している。 ストレスや孤独感の軽減を目的にペットを飼う傾向が強い単身世帯——特に大都市の若年労働者層に多い——は、2024年の約302万世帯から2035年には約333万世帯へ、この期間で10%増加すると予測されている。これは構造的な人口動態トレンドであり、中期的に逆転する可能性は低く、業界の潜在顧客層の規模を長期的に見積もる上で比較的確度の高い根拠となる。
以上三つの定量的な成長ドライバーに加え、市場の現行の競争構造も看過できない空白を示している。専門的なサービス供給の大部分は依然として小規模かつ自然発生的な店舗が担っており、体系的な運営基準を備えたチェーンの数は、実際のペット飼育数の規模に対してごく限られている——これこそが、日系企業を含む、運営基準の面で強みを持つ投資家が開拓し得る余地である。
製品セグメント別の競争構造
市場ポテンシャルを評価する上でもう一つ考慮すべき側面が、現行の競争集中度である。これは、ペットフードとその他のケア用品(医薬品、サプリメント、美容用品、アクセサリー)という二つの中核セグメント間で大きく異なっている。
ペットフードセグメントでは、比較的高い集中度が見られる。上位3社が市場の約76%を占め、残り約24%を多数の中小企業が分け合う構図だ。これに対し、その他のケア用品セグメントでは集中度が大幅に低く、首位企業のシェアは約11%にとどまり、残る約76%を非常に多くの小規模事業者が分散して占めている状態で、圧倒的な存在感を持つプレーヤーはまだ現れていない。
この競争構造の違いは、新規参入を検討する投資家にとって戦略上重要な意味を持つ。ペットフードセグメントは、すでに少数の大手企業が強固な地位を築いているため、正面から競合するには相応の投資規模と明確な差別化戦略が必要となる。一方、その他のケア用品セグメントは、分散度が高く明確な市場リーダーが不在であるため、特に専門性の高い製品処方や市場に不足している高い品質基準を強みとする企業にとって、より適した参入の足がかりとなり得る。
より広い視点で見ると、この二つのセグメント間の競争構造の違いは、発展途上の消費市場によく見られる一つの法則を反映している。ペットの生存に直結する基礎的な製品(フード)は、資金力のある多国籍企業が早期に参入し、地位を速やかに固める傾向がある一方、より専門的なケア・美容・健康関連の製品は、消費者の習慣や支出予算に対するより深い現地理解を要するため、発展のペースが緩やかで、明確な市場リーダーが現れるまでの分散期間が長くなる傾向にある。ヘルスケアや専門美容製品で伝統的に強みを持つ日系企業にとって、この構造的特徴は、集中度がすでに高いフードセグメントで正面から競合するよりも、その他のケア用品セグメントの方が参入の入り口として適している可能性を示唆している。
ベトナム消費者の嗜好と心理
サービス提供者選定を左右する3つの基準
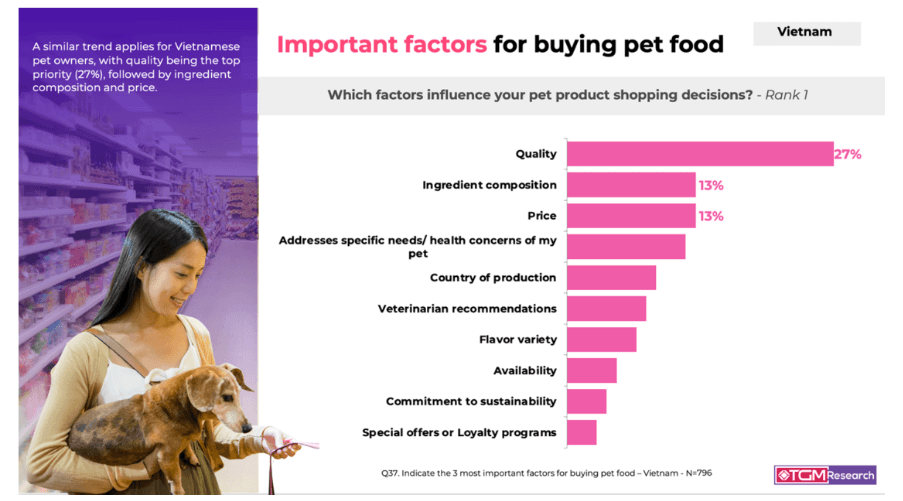
ベトナムの消費者がペットフードを購入する際、品質は他の要因を大きく引き離す最優先事項であり、価格や成分そのものといった要素を上回る。具体的には、TGM Researchが2025年に実施した調査によると、ペットフードの購入意思決定に影響する要因として最も重要なものを尋ねたところ、「品質」を挙げた回答が27%で第1位となり、「原材料の構成」と「価格」がいずれも13%で同率2位に続いた。
この結果は、量よりも質を重視する消費者心理を明確に示している。品質を挙げた回答の比率が、2位・3位の要因の2倍以上に達している点は、価格競争力を前面に打ち出すよりも、製品そのものの品質や信頼性を訴求する戦略の方が、ベトナム市場において効果的である可能性を示唆している——これは、価格に敏感な新興市場という一般的な想定とは異なる結果だ。これに続く要因——ペットの個別ニーズ・健康状態への対応、原産国、獣医師による推奨、風味のバリエーション、入手のしやすさ、サステナビリティへの取り組み、特別キャンペーンやロイヤルティプログラム——はいずれも上位3項目を大きく下回る水準にとどまっており、価格やプロモーション施策よりも、製品そのものの品質と成分への信頼が購買決定を左右する中心的な要因であることが、ここからも裏付けられる。品質管理や原材料調達に強みを持つ日系企業にとって、この結果は、品質の裏付けとなる情報開示や原材料の透明性を前面に打ち出す製品・マーケティング戦略が、単純な価格訴求よりも効果的である可能性を示す重要な示唆といえる。
出所:https://petfair-sea.com/asia-markets/southeast-asia-pet-market/vietnam-pet-market/
年齢層による利用状況の顕著な分化
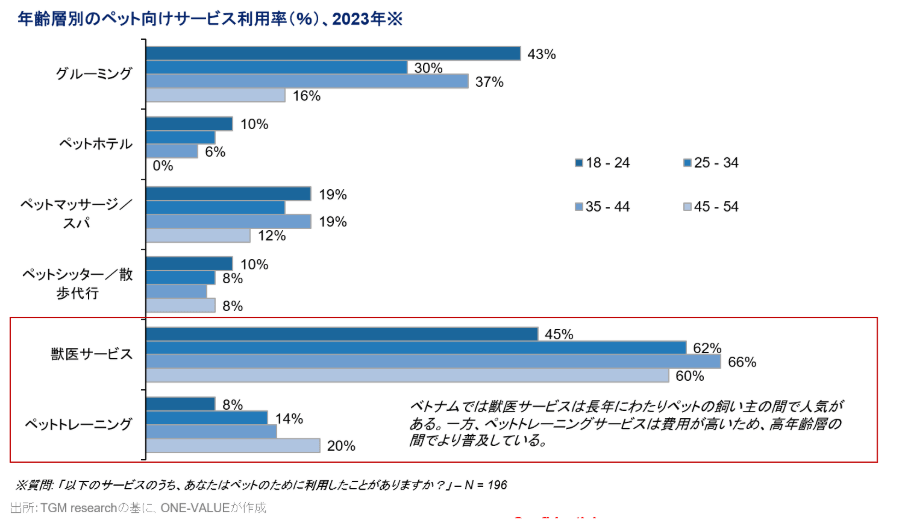
ベトナムにおけるペットケアサービスの利用行動は年齢層によって明確に分化しており、注目すべき二つの相反する傾向が見られる。TGM Researchが2023年に実施したアンケート(N=196)によると、グルーミングサービス(美容・トリミング)は若年層(18〜24歳)で最も利用率が高く43%に達するが、年齢が上がるにつれて低下し、45〜54歳では16%にとどまる。この年齢による低下傾向は、SNSを通じて情報に触れる機会が多く、前述の「ペットの人間化」トレンドの影響をより強く受ける若年層が、ペットの美容面をより重視する傾向にあることを反映していると考えられる。
一方、通常のグルーミングよりも費用が大幅に高いペットトレーニングサービスは、安定した収入や資産をより多く持つ高年齢層で普及する傾向にあり、18〜24歳での利用率はまだ低水準にとどまる。この分化は、価格の高いサービスほど可処分所得の要因が利用を左右する度合いが強く、グルーミングのような比較的手頃なサービスは世代や消費トレンドの影響をより強く受けることを示している。
動物病院サービスだけは、調査対象の全サービスの中で特別な位置を占めている。全年齢層で45〜66%という高い利用率を均等に維持している唯一のサービスであり、ペットの医療ケアが、他の付加価値サービスのように世代や所得に左右されない、普遍的な必須ニーズとして定着したことを物語っている——これは、動物医療セグメントが業界内で最も安定的かつ持続的な需要基盤を持つことを示すシグナルであり、市場需要の確実性を重視する投資家にとって参入の起点として適していると言える。
これら三つの年齢別行動データを並べて見ると、ベトナムのペットケア市場における顧客セグメントの輪郭がかなり明確に浮かび上がる。若年層(18〜24歳)は美容系サービスへの支出が多く、利用頻度は高いが1回あたりの単価は低い傾向にある。中年層(25〜44歳)は所得やキャリアが安定していることが多く、複数のサービス類型にバランスよく支出する傾向があり、これは全年齢層中最も高い動物病院利用率(62〜66%)にも表れている。一方、より上の年齢層(45〜54歳)は美容系サービスの利用頻度こそ低いものの、トレーニングのような専門性が高く単価の高いサービスにはより多くの支払い意欲を示す。顧客セグメンテーション戦略を構築する企業にとって、複数サービス類型で高く均一な利用度を示す25〜44歳は、最も安定的な価値をもたらすコアセグメントと位置づけられる一方、18〜24歳は美容系・高頻度サービスに特化したマーケティング戦略に適している。
地域別の分化
市場のロジックから見れば、ベトナムにおけるペットケアの需要・消費行動は、専門的なサービス供給の大部分が集中する大都市と、市場がまだ意識醸成の段階にあり価格により敏感な地方・地域との間で、大きく分化している可能性が高い。ただし、これはハノイ・ホーチミン市におけるチェーンやケーススタディの集中という観察された市場構造に基づく分析上の仮説であり、地域ごとの具体的な乖離度を裏付ける公開の定量調査データはまだ存在しない点に留意が必要だ。
実際のところ、これはハノイ・ホーチミン市の二大中心地以外の市場を評価する際に、多くの日系企業が直面する情報の空白でもある。ONE-VALUEはこれまで、専門的な市場調査プロジェクトの実施過程で、日系企業がハイフォン(Hải Phòng)やタインホア(Thanh Hóa)といった地方での実地調査を行う支援を手がけてきた。これらの地域では、生活水準や可処分所得、そしてペット飼育の普及度において、ハノイやホーチミン市と比べて相当な差が見られる。こうしたプロジェクトの経験からは、大都市で成功した価格戦略やポジショニングを、独自調査を経ずにそのまま地方市場に適用することは、実際の需要規模や現地消費者の支払い許容度を見誤るリスクをはらむことが分かっている。したがって、大都市以外への展開を検討する投資家にとっては、全国レベルのデータから推測するのではなく、対象地域ごとの実地調査を行うことが、価格戦略と製品ポジショニングを構築する前の必要なステップであり続ける。
消費トレンド
前述の基本的な安全性基準を重視する姿勢と並行して、ベトナムの消費者——特に都市部の若年層——は、基礎的なケアにとどまらず、スパ、ヘアスタイリング、記念撮影といった、ペットのための「嗜好・満足」型サービスへの支出にますます積極的になっている。これは、あらゆる消費市場の発展過程で自然に見られる移行段階、すなわち必須ニーズの充足段階から、感情的価値と体験を追求する段階への移行にほかならない。
このトレンドは、ベトナムで人気のペット品種間の価格差に顕著に表れている。具体的には、ブリティッシュショートヘア、シャム猫、ハスキー、アラスカンマラミュートといった外国産品種は現在1〜1,500万ドンで取引されており、国内産品種(約15万〜50万ドン)を大幅に上回る。この価格差は、一定数の消費者がペットの選択段階から相応の投資を行う準備ができていることを示しており、通常の消費行動のロジックに沿えば、こうした顧客層はその後のケアについても、グルーミング、ホテル、トレーニングといった付加価値サービスを含め、見合った支出水準を維持する傾向にある。これは高級サービスを提供する企業が顧客アプローチ戦略において特に注目すべき、生涯価値の高い顧客セグメントだ。
より広い視点で見れば、当初から高価格の外国産品種を選ぶという行為は、飼い主による一種の「初期財務的コミットメント」と捉えることができ、この投資には往々にして、ペットの生涯にわたるケア品質へのより高い期待が伴う。言い換えれば、1〜1,500万ドンを投じて外国産品種を迎えた顧客層は、専門性を欠いたサービス事業者による「まずまず」のケア水準を受け入れる可能性は低く、当初の投資額に見合った基準を持つ事業者を積極的に探し求める傾向にある。
店舗形態とビジネスモデル
ベトナムのペットケア市場には現在、業界の発展段階の違いを反映する三つの層のビジネスモデルが並存している——自然発生型、専門特化型、そして統合型である。このそれぞれの特徴と位置づけを理解することは、適切な参入ポイントを見極める前段階として不可欠だ。
従来型モデル
ベトナムのペットケアサービス供給の大部分は、現在も独立系の小規模店舗が担っており、ブランドや品質基準ではなく主に価格で競争している。診療分野では、市場で一般的な小規模の独立系動物病院は、獣医学専攻卒業の獣医師自身が開業・運営するケースが多く、同一都市内に1〜3拠点程度の規模で、フードやペット用品の販売を副収入源とすることで、店舗あたりの収益を最適化している。
このモデルは徐々により大規模なチェーンにその座を譲りつつあるが、依然として市場全体の店舗数の中でかなりの割合を占めている——これは重要な構造的特徴であり、業界全体でのサービス品質の標準化がなお低水準であることを意味し、新規参入企業にとってリスク(均一な品質管理の困難さ)とチャンス(体系立った運営基準を持つチェーンがシェアを獲得できる余地)の両方を生んでいる。
運営経済学の観点から見ると、小規模店舗モデルには固定費が低く、地域需要への柔軟な対応力があるという一定の優位性があり、これが業界が専門化に向かう中でもこのモデルが根強く存続している理由でもある。しかし、このモデルに固有の限界は拡張性(スケーラビリティ)にある。店主・運営獣医師個人の技量と信用への依存度が高いため、小規模モデルを品質の均一性を犠牲にせずにチェーン化することは極めて難しい——これこそ、標準化された運営プロセスの構築経験を持つ企業、とりわけ品質管理(カイゼン、SOPプロセス)を強みとする日系企業が、チェーン展開において競争優位を築くために開拓できる空白である。
専門チェーンモデル
従来型モデルと並行して、市場では各サービス分野ごとに専門特化したチェーンが形成されてきたが、その規模は前述の市場ポテンシャルに比べればなお限定的だ。
- 医療・診療チェーン: この分野の最大手チェーンは現在全国で約25の動物病院を運営しており、同分野の他のチェーンは4拠点程度の規模にとどまる。医療系チェーンは当初、動物医療サービスのみを提供していたが、既存の顧客基盤を活かしつつ収益源を多様化するため、次第にグルーミングサービスへと拡大してきた。
- 小売・グルーミングチェーン: 小売分野の最大手チェーンは現在全国で約29店舗を展開しており、同分野の小規模なチェーンは4店舗程度にとどまる——形成済みのチェーン間でさえ、首位企業と他の企業との規模差がかなり大きいことが分かる。
- 複数分野展開企業: ごく一部の企業が、小売、医療・美容、特別サービス、葬儀といった複数のセグメントに同時展開しており、サービス統合の潮流が芽生え始めていることを示している。ただしこのモデルを採る企業数は依然として非常に少ない。これは、一部の国内企業がペットオーナーにとっての「ワンストップショップ」モデルの価値を認識し始めていることを示す早期のサインだが、複数サービス分野を横断した一貫した展開は、依然として相当な運営上の課題である。
総じて、全国で1,200万頭を超えるペットの飼育数と比較すると、各セグメントの最大手チェーンでさえ、その店舗数は依然としてごく限られている。これは、前段の収益構成で触れた市場の空白を裏付ける具体的な証左であり、新たなチェーンモデルの拡大余地を評価する上での重要な定量的根拠でもある。
台頭する二つの新セグメント
フード、医療、美容といった従来の分野に加え、この5〜7年でベトナムに登場した二つの新セグメントが、規模は小さいながらも急速な成長を見せている——これらはまさに、前述の支出調査の中で最も利用率が低い二つのセグメントであると同時に、現行の競争が比較的緩やかであるがゆえに、最も拡大ポテンシャルの大きい二つのセグメントでもある。
特別サービス(ホテル、トレーニング): 比較的新しいこの分野は、主にオーストラリアやアメリカのモデルを取り入れた個人経営の事業者が担っている。ハノイ・ホーチミン市の多くの事業者が2023〜2024年に20〜30%の成長率を記録しており、これは前述の市場全体の成長率と比較しても目を見張る水準だ。
典型的な事例として、ハノイ市内で数年前に設立された、犬の日中預かりサービスに特化したある施設が挙げられる。当初は主に外国人コミュニティを対象としていたが、時間の経過とともにベトナム人顧客の比率が徐々に高まっており、当初は外国人向けだったサービスモデルの中で需要の「ローカライズ」プロセスがまさに進行していることを示す好例といえる。運営面では、複数の機能エリア(犬専用・猫専用のエリア、グルーミング、遊戯スペース等)を備えた本格的な設備投資がなされており、単独の施設としても相応の規模を有している。
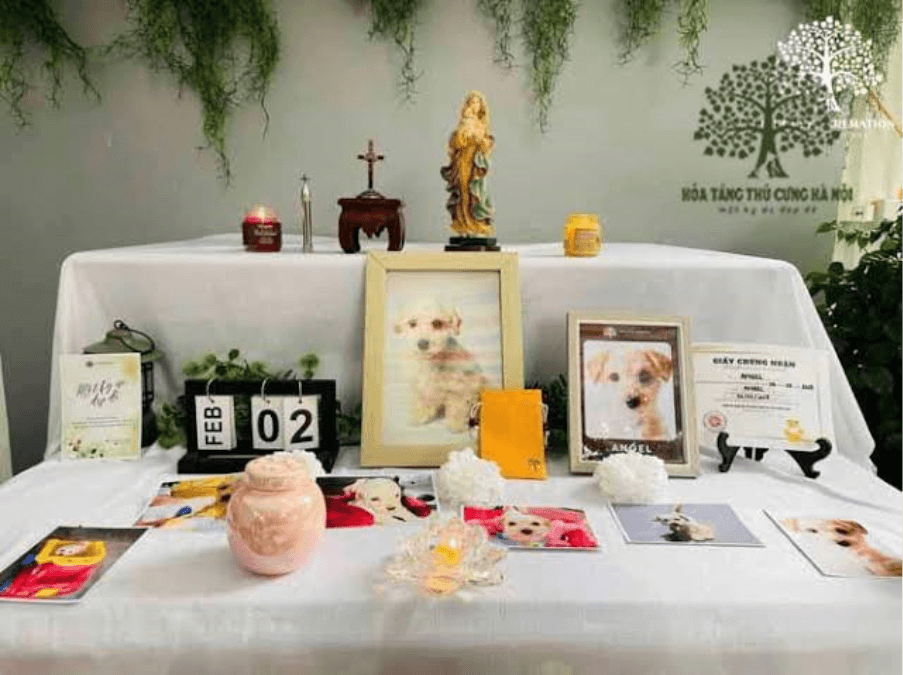
ペット葬儀サービス: ペットケア業界の中でも最も新しいセグメントであり、2023年初頭から明確に注目を集め始めた。ホーチミン市には現在、火葬サービスを提供する事業者が5〜6社あり、料金はペットの体重に応じて100万〜500万ドン、サービスの所要時間は通常24〜36時間である。ホーチミン市のあるペット葬儀施設は、パンデミックによりペット飼育需要が急増していた2020年に設立され、2023年1月以降需要が30%増加し、現在は週35〜40件の葬儀を執り行っている。顧客の大半は25〜35歳で、これは前述の付加価値サービスへの高い支出が見られる年齢層と一致する。葬儀は通常15〜30分間行われ、ペットの名前と没年月日を刻んだ記念プレートが用意される。飼い主が追悼の言葉を用意している場合は、その朗読の録画にも対応している。1回あたりの料金は選択するプランによって54万ドンから290万ドンまで幅がある。
このセグメントの登場は、消費者意識における根本的な変化を反映している。従来、死んだペットは川や湖に流したり、無秩序に埋めたりするのが一般的で、何の儀式も伴わなかった。しかし今、本稿冒頭で触れた「ペットの人間化」トレンドと、環境汚染への関心の高まりとともに、儀式を伴う丁重な葬儀への需要が、都市部社会における新たな規範として徐々に形成されつつある。
出所:https://hoatangthucunghanoi.com/dich-vu-tang-le-thu-cung/
統合型エコシステムモデル:将来の潮流、ベトナムではまだ普及せず
国際的には、一部の大手小売グループ——特に日本のような先進市場——が、小売、病院、スパ、ホテル、遊戯施設をひとつの複合施設に統合する「メガストア/オールインワン」型のエコシステムモデルを追求しており、飼い主とペットの双方に一箇所で完結する体験を提供することを目指している。ただし、これはあくまで国際的な参考モデルであり、ベトナム市場での存在や展開計画を裏付ける具体的なデータは現時点で確認されていない点に留意が必要だ。
現行の市場構造——大多数が依然として小規模店舗であり、既存のチェーンも1〜2分野への特化にとどまっている点——を踏まえると、ベトナムにおける統合型エコシステムモデルは、明確な潮流として形成されているというより、いまだ市場の空白の段階にあると見るのが妥当だ。これは、先進市場で統合モデルの運営経験を持つ企業にとって重要な示唆を持つ観察である。この空白は、ベトナムでこのモデルを先んじて成功させた企業が、市場が追いつくまでの相当期間、先行者優位を享受し得ることを意味する。契
ローカライズ」という課題と運営上の障壁
国際基準——特に日本や欧米の基準——をベトナム市場に導入することは、そのまま複製するプロセスではなく、選択的な「ローカライズ」のプロセスを要する。企業が事前に想定しておくべき二つの中核的な運営上の障壁と、そこから導かれる一般的な教訓を以下に示す。
人材面の障壁
国際基準に沿った高い品質管理プロセスを国内の運営環境に適用するには、獣医師やグルーマーをはじめとする人材が、標準化されたプロセスに沿って体系的に育成され、複数拠点にわたってサービス品質の一貫性を維持できる体制が求められる。前述の通り、市場の現行構造は、独立系の動物病院の大部分が獣医師個人の経験則に基づいて開業・運営されているため、プロセスの広範な標準化は、迅速なチェーン拡大を目指す企業にとって依然として相当な課題であることを示している。
これは観察された市場構造に基づく定性的な見解であり、専門人材不足の程度を正確に把握できる定量データは現時点で存在しない。ただし運営上の論理としては、この障壁は企業が急速に規模を拡大する際により深刻化する傾向がある。基準を満たす人材の採用・育成のスピードが店舗拡大のスピードに追いつかないケースが多く、特に獣医・グルーミングの専門教育システムが業界の成長ペースに歩調を合わせて発展していない市場では、その傾向が顕著となる。
価格と価値のバランス
ベトナムで高級サービスの価格を設定する際の核心的な課題は、国際基準の品質を維持するために十分な価格を確保しつつ、特に大都市中心部以外の地域の顧客に「高すぎる」という印象を与えないことにある。業界の価格帯はすでにかなり幅広く、セグメント間の明確な分化を反映している。1日150,000〜350,000ドンの日中預かりサービスから、1回あたり最大290万ドンに達するペット葬儀のフルパッケージまで、価格差は大きい。
この幅広い価格帯は、市場がすでに専門サービス、すなわち飼い主にとって明確な感情的価値を持つサービスに対して高価格を受け入れ始めていることを示す一方、企業には当初から対象顧客セグメントを明確に区分することが求められる。全市場に画一的な国際基準の価格を適用するのではなく、セグメントに応じた価格設定が必要ということだ。前述の調査結果——価格よりも品質が購買意思決定を左右する主要因であった点——と併せて考えると、ベトナム市場における適切な価格戦略は、単に市場最安値を打ち出すことではなく、価格に見合う品質と価値を明確に伝えることに重点を置くべきだと言える。
「現地仕様の外側、国際基準のプロセス」
以上の分析から、ベトナムのペットケア市場に参入する外資系企業への共通の教訓は、次の原則に集約できる。顧客セグメントごとに市場アプローチと価格設定を柔軟に調整する一方(「現地仕様の外側」)、品質管理・安全性・透明性に関する国際基準のプロセスは堅持する(「国際基準のプロセス」)という原則だ。この原則は、前述の調査でベトナムの消費者自身が示した傾向——価格よりも品質が優先される——とも合致する。これは、企業が市場に適応するために必ずしも運営基準を引き下げる必要はなく、むしろ各顧客セグメントに応じてアプローチと価値の伝え方を調整する必要があることを示している。
各セグメント、地域、サービスモデルごとに具体的にどの程度の調整が適切かを見極めるには、本稿のような概観記事の範囲を超えた、専門的な実地調査が必要となる。
前述の二つの中核的な運営障壁に加え、外資系企業が市場参入時に留意すべきもう一つの要素が、ローカライズ戦略における「タイミング」である。ローカライズのプロセスは即座に完了するものではなく、現地の消費者コミュニティの中で信頼とブランド認知を蓄積する一定の時間を要する。これは、企業が参入初期段階での早期の投資回収を期待するのではなく、中期的な視点で財務・運営計画を組み立てるべきであることを示唆している。
ONE-VALUEによる支援
本稿を通じて示してきた通り、ベトナムのペットケア市場への参入を検討する日系企業が直面する論点は、単一の性質のものではない。第二章で示した市場規模・成長性の見極めから、第三・四章で論じた消費者理解と競争構造の把握、そして第五章で取り上げたローカライズという運営上の課題まで、性質の異なる複数のテーマに同時に向き合う必要がある。
こうした一連の課題に対し、ONE-VALUEは各段階に応じた支援を提供している。初期段階では、市場調査・経営戦略コンサルティングを通じて、フード、医療、グルーミング、特別サービス、葬儀といった対象セグメントごとの規模・競争環境・参入余地を具体的に評価し、必要に応じて簡易な市場レポートの提供により、投資判断の初動を後押しする。第三章で触れた大都市と地方との消費行動の差異のように、公開データだけでは把握しきれない地域特性についても、ベトナム進出コンサルティングの枠組みの中で、ハイフォンやタインホアのような地方都市を含む実地調査を通じて補うことができる。
参入方針が固まった段階では、第四・五章で述べた参入モデル——設備・技術の販売から協業、合弁、直接投資へと進む段階的なアプローチ——に応じて、代理店ビジネスを通じたベトナム市場での販売代行やパートナー探索、あるいはM&Aアドバイザリーを通じた既存チェーンとの合弁・提携先の選定と交渉を支援する。また、第五章で論じた人材面の課題に関しては、有識者プラットフォームを通じて現地の獣医師や業界関係者への個別ヒアリングの機会を提供し、実務レベルでの理解を深めることも可能だ。
ベトナムのペットケア市場は、本稿で述べた通りいまだ発展の初期段階にあり、参入のタイミングそのものが競争優位につながり得る局面にある。ONE-VALUEは、調査・戦略立案の段階から実行段階まで、日系企業の参入プロセス全体に伴走する。
ONE-VALUEのチーム
参考情報
- https://tgmresearch.com/pet-health-insights/vietnam.html / Pet Fair South-East Asia「Vietnam Pet Market」 https://petfair-sea.com/asia-markets/southeast-asia-pet-market/vietnam-pet-market/
- 集中度別の市場シェア(76%/24%、11%/76%)、各チェーンの店舗・拠点数(25/4、29/4等)、および個別ケーススタディ(ハノイ市内施設、ホーチミン市の葬儀施設等)は、いずれもONE-VALUEの独自分析・現地調査に基づくものである。

