概念と背景 – ベトナム医療の「社会化」とは何か、なぜ今トレンドとなっているのか?
ベトナム医療における「社会化」の詳細定義
ベトナムの法体系および経済用語における「社会化」は、独自の意味合いを持つ。その本質は「公的経済分野への民間資金の動員」に他ならない。
具体的には、政府が法的な仕組みや政策を整備し、公立医療機関が国家予算以外の資金源—病院の留保資金、民間融資、国内外の民間企業との合弁・連携資金など—を活用してインフラ整備、医療機器の更新、診療サービスの質の向上を図ることを認可・推奨するプロセスを指す。
社会化の波が本格化する以前、ベトナムの公立病院システム全体は、国家予算から100%の交付金を受ける事業単位として運営されていた。機器の購入、インフラの修繕、人材の採用に至るすべての意思決定は、保健省や各省・市の保健局から割り振られる計画目標と予算に完全に依存していた。その結果、病院経営陣の主体性が阻害され、投資資金が分散し、世界の医療技術の進歩に迅速に対応できないという課題が生じていた。
社会化および自主財政化の推進により、公立病院の運営構造は以下の4つの側面で根本的に変化した。
- 財務および収入源の自主性: 病院は経常経費や事業開発投資経費の支出を自主的に決定できるようになり、サービス収入から事業開発基金を積み立てることが認められた。
- 医療サービス価格設定の自主性: 国家が規定する社会保険(BHYT)適用診療の価格枠組みに加え、病院は「正しいコスト計算と適正利益」の原則に基づき、オンデマンド診療サービス(高品質診療エリア)の価格を自ら設定・決定できるようになった。
- 事業協力形態における主導権: 公立病院は民間部門との間で、医療機器の賃貸、資材供給に伴う機器設置、病院敷地内での高品質診療施設の共同運営など、多様な形態での連携が可能となった。
- 人事・組織の自主性: 病院経営陣は、業績や専門能力に応じた報酬・インセンティブ制度を通じて、優秀な医師や医療従事者を自主的に採用・優遇し、繋ぎ止めることが可能となった。
自主化を後押しする政策・法制度の最新動向
近年の自主財政化と医療社会化の加速は、2021年から2024年にかけて実施された法制度の整備によって強力に後押しされている。
- 政令第60/2021/ND-CP号:公的事業単位の自主財政メカニズムを詳細に規定。公立医療機関を4つの自主性グループに分類した。特にグループ1(投資経費および経常経費を自己調達する病院)とグループ2(経常経費を自己調達する病院)に対しては、自らの事業開発基金を活用した医療機器調達について、より大きな裁量が認められた。ただし、調達にあたっては入札法の手続きおよび法令が定める決裁権限の範囲を遵守する必要がある。
- 改正診療法(法律第15/2023/QH15号、2024年1月1日施行): 政令第43/2006/ND-CP号、第16/2015/ND-CP号、第60/2021/ND-CP号など従来の政令レベルの自主化制度を踏まえ、公立医療機関の自主性に関する規定を法律レベルで具体的に定めた。公立病院が組織構造や人事の決定権を持ち、公有財産を活用した合弁・連携を行う自主権を明記した。さらに、病院自らが策定した経済・技術定額に基づき、オンデマンド診療サービスの価格を自主設定できる権利が保証された。
- 入札法(法律第22/2023/QH15号)3および政令第24/2024/ND-CP号:2022年から2023年にかけて発生した「医薬品・医療機器の深刻な不足危機」を解消するために制定。事業者の選定形態を明確化し、緊急時における随意契約を容認した。また、技術・品質面の評価基準が拡充・明確化され、日本や欧州の先進技術など、品質や技術的起源を重視した機器選定がより行いやすくなった。
ベトナム公立病院が抱える運営上の課題と潜在ニーズ
第1章で見た「社会化」や自主財政化が推進される背景には、公立病院が長年抱えてきた構造的な課題がある。本章では、受け入れ能力、医療機器、医療人材という3つの側面から、公立病院の運営上のギャップと、そこから生まれる潜在ニーズを整理する。
病院の過密状態と受け入れ能力の限界
首相決定第201/QĐ-TTg号(2024年2月27日付、2021〜2030年期の医療網計画)では、2025年の病床数目標を人口1万人あたり33床と定めている。保健省の2023年総括報告によれば、実績は人口1万人あたり32床であり、目標をわずかに下回った。2024年には34.5床まで上昇したと推計されているが、これは全国平均であり、地域間の格差は依然として大きい。
地域別に見ると、実態はより深刻である。2024年の推計では、中部高原(Tây Nguyên)の人口1万人あたり医師数は9.2人にとどまり、全国平均を大きく下回るなど、専門医をはじめとする高度人材の不足に直面している。一方、紅河デルタ地域には全国の医師総数・病床総数の20%以上が集中しているにもかかわらず、人口1万人あたりの医師数は9人、病床数は26.1床と、いずれも全国平均を下回っている。
過密の問題は、単なる「病床不足」にとどまらない。南部最大の拠点病院であるチョーライ病院(ホーチミン市)は、南部各省から重症患者が集中するため恒常的な過密状態にあり、外来受診は週明けの月曜日や毎朝の時間帯に集中する傾向がある。同じくホーチミン市医科薬科大学病院では、3施設合計で1日あたり外来患者8,000〜8,500人、入院患者1,000人規模の診療が常態化している。
こうした上位病院への患者集中は、紹介を経ずに上位病院を直接受診する「越境受診」という構造的な問題と表裏一体である。保健省自身も、医療の質に地域間で大きな格差があり、上位病院への越境受診が広く発生していることを認めている。これは基層医療が十分に機能していないことの裏返しであり、病床稼働率が120〜130%を超える一部の拠点病院では、1床を複数の患者で共有する「相部屋入院」が今なお解消されていない。
政府は2013年、首相決定第92/QĐ-TTg号(2013年1月9日付)により「病院過密解消プロジェクト(2013〜2020年)」を承認し、対策を進めてきた。保健省計画財政局の副局長は、過密解消には単一の施策ではなく、システム全体を見据えた複合的な取り組みが必要だと強調している。しかし10年以上を経た現在も課題は解消されておらず、人口増加・高齢化・疾病構造の変化という三重の圧力が需要を押し上げる中、受け入れ能力の拡充は依然として追いついていない。
医療機器の不足と老朽化――調達制度の空白が生む需要
ベトナムの医療機器市場は2021年時点で約15.2億米ドル規模であり、2028年には約28.6億米ドル(CAGR 7.9%)への拡大が見込まれている。ただし、その成長は輸入依存という構造的な脆弱性の上に成り立っている。保健省が2026年に公表した「医療機器サプライチェーン管理プロジェクト(2026〜2030年、2035年に向けた方向性)」草案によれば、現在ベトナムで流通する医療機器の90%以上が輸入品であり、画像診断・集中治療・腫瘍診断・検査システムなどの高度医療機器については、ほぼ全量を輸入に依存している。国内で医療機器製造の資格を持つ企業は名目上1,816社あるが、実際に稼働しているのは約1,070社にとどまり、大企業の割合はわずか14.9%である。高度医療機器の製造に投資している企業は全体の約2%に過ぎず、大半はマスク・手袋・注射器などの使い捨て消耗品の製造に特化している。
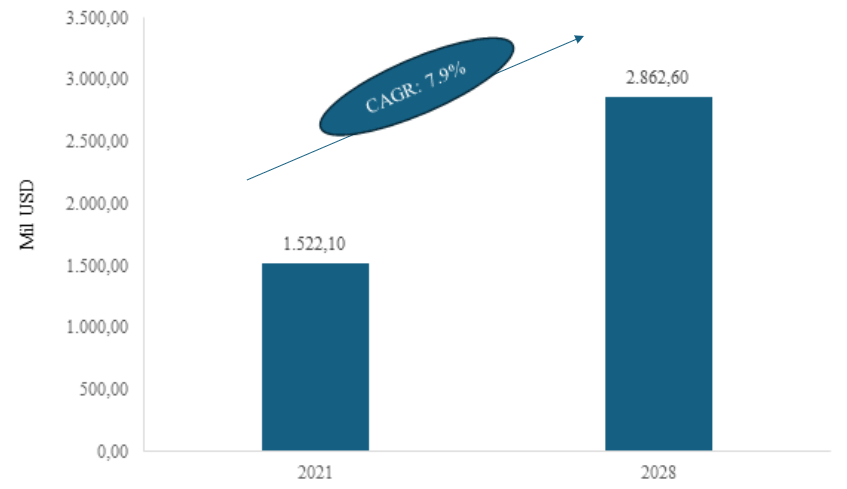
図:ベトナムの医療機器市場規模の推移(2021〜2028年、金額ベース、百万米ドル)
(出所:BlueWeave Consultingのデータを基にONE-VALUE作成)
公立病院が直面している問題は、単に機器の絶対数が不足していることではない。問題の核心は、①機器の老朽化、②システム間の非連携、③調達プロセスの機能不全という三層構造にある。調達面では、独立した参照価格データベースが存在しないため、公立病院は価格の妥当性を検証する手段を持たない。医療技術評価(HTA)との連携も義務付けられておらず、技術的根拠に基づく価格交渉は構造的に難しい。実際、2020〜2024年に発覚した一連の入札違反事案(機器価格の不正な水増し、落札仕様と異なる製品の納入など)は、いずれも財務検査や内部告発によって初めて明らかになったものであり、技術的な監視システムによって自動的に検出された事例は一件もなかった。同草案はこの点を、入札管理が個人の廉潔性に全面的に依存し、不正を客観的に検出する技術的手段を欠いているという構造的な弱点として指摘している。
品質管理面の空白も深刻である。同草案によれば、医療機器に特化した適正流通基準が定められておらず、夏季に気温が35〜40℃に達する熱帯性気候の下でも、温度・湿度の継続的なモニタリングを義務付ける法的要件は存在しない。インドネシア、タイ、シンガポールなどのASEAN各国がすでに同基準を義務化していることと比べると、ベトナムの制度的な遅れは明らかである。また、機器固有識別子(UDI)の導入ロードマップも策定されておらず、市販後監視が十分に機能していないため、問題のある機器を回収する必要が生じても、どの医療機関のどの患者に使用されたかを追跡することが難しい。
こうした構造的な欠陥を背景に、公立病院の現場では機器の新規購入・更新・システム統合への需要が顕在化しており、一部の病院では「スマートホスピタル」化に向けた設備統合やデジタル化への投資意欲も見られる。日本企業にとっては、機器販売にとどまらず、調達支援、品質管理、保守サービス、データ管理といった付加価値領域での参入余地が広がっているといえる。
医療人材の不足と運営負荷の集中
医療人材の絶対数の不足は、ベトナム医療が抱える最も根本的な課題の一つである。保健省によれば、人口1万人あたりの医師数は2023年時点で12.5人、2024年には14人まで改善したものの、2025年目標の15人には届いておらず、2030年目標の19人との乖離はさらに大きい。
看護師の配置状況は、数字の上でさらに深刻である。公立病院では医師1人あたりの看護師数がわずか1.2〜1.5人にとどまり、看護師1人が平均10〜15床の入院患者を担当せざるを得ない状況にある。これはWHOが推奨する水準を大きく下回っており、医療の質と患者安全に直接的なリスクをもたらしている。
看護師の絶対数も不足している。2023年の看護師数は人口1万人あたり15人と、2025年目標の25人を大きく下回っており、医師1人あたりの看護師比率の低さは国際的に見ても際立っている。また保健省は、基層医療に従事する医師の能力・技術水準が、疾病構造の変化に伴う実際の医療ニーズに十分対応できていないことを公式に認めている。
こうした人材不足は、技術移転、継続的な教育研修、医療サービスのアウトソーシングといった需要を生む直接的な要因となっている。一部の拠点病院では、業務量の増大に対応するため、洗濯・清掃・設備管理・給食などの非コア業務の外部委託が進んでいるほか、機器の保守管理、遠隔診断、医療情報システムの運用といった高度な技術業務についても、外部の専門人材への依存度が高まりつつある。
日系企業の参入機会を後押しする4つの主要動機
第1章で見た制度改革は、日系企業の市場アプローチに根本的な変化をもたらしている。かつて公立病院へハイエンドな画像診断装置(CTやMRIなど)を納入するためには、政府の公的投資プロジェクトを待つか、ODA資金に依存するか、あるいは保健省が主催する集中入札に参加する必要があり、数年単位の長い商談サイクルを要することが多かった。
しかし現在、ベトナムの公立病院は「予算配分を待つ立場」から「自らソリューションを求める事業主体」へと変化を遂げた。自主経営を行う病院の経営陣は、独自の事業開発基金を保有し、調達に関してより大きな裁量を持ち、サービス診療の患者を引き付けるために最新機器を導入する強いインセンティブを有している。
これにより、日本の医療機器メーカー、病院経営コンサルティング企業、医療ITソリューションプロバイダーは、個々の公立病院に対して直接提案や商談を行う余地が広がり、商談サイクルの短縮も期待できるようになった。ただし、実際の調達は入札法に基づく手続きを経る必要があり、登録・輸入・入札参加の面では現地パートナーとの連携が欠かせない点には留意が必要である(第5章参照)。以下では、こうした環境変化の中で日系企業の参入を後押しする4つの主要動機を整理する。
医療機器の巨大な近代化需要
世界銀行のデータによると、ベトナムの経常保健医療支出は2023年時点でGDPの約4.6%を占める。うち国内一般政府による医療支出は約44.3%、自己負担(OOP)は約39.2%を占める。前章で見たとおり、医療機器市場は2028年に約28.6億米ドルへの拡大が見込まれる一方、その90%以上を輸入に依存しており、高度医療機器の分野では海外メーカーに大きな参入余地が残されている。
日本ブランドに対する絶大な信頼: ベトナムの病院幹部や臨床医の間で、「日本製品」は機械的耐久性、診断結果の安定性・正確性、パーツの長寿命、故障率の低さにおいて圧倒的なブランドポジションを確立している。 富士フイルム、オリンパス、島津製作所、キヤノンメディカルシステムズ、テルモ、日本光電などのブランドは高い評価を得ている。公立病院が財務自主権を獲得したことで、短期的な価格の安さよりも長期的な運用効率を重視し、日本製品を優先的に導入する傾向が強まっている。
官民連携(PPP)および入札制度の透明化
かつて公立病院におけるPPP事業や機器の設置・賃貸モデルは、法制度の不透明さから停滞を余儀なくされていた。しかし、第1章で触れた入札法・関連政令の整備により、具体的な取引形態の面でも法的なハードルは大きく改善された。
入札法・政令第24/2024号による取引手法の多様化:
- 機器賃貸モデル: 病院が民間事業者から機器をレンタルし、事業者が保守・修繕・パーツ交換を担う形態が正式に認められた。
- 機器設置・試薬供給モデル: 企業が病院に無償で最新機器を設置し、病院側が入札価格に基づき専用の試薬や消耗品を購入・使用する契約形態が明記された。
- 見積・仕様選定ルールの柔軟化: 独占製品の場合、正規代理店からの単一見積取得が容認された。また、最安値だけでなく、専門的要件を満たす最高品質の提示価格を選択することが可能となった。
官民連携投資法(PPP法 2020年): 医療分野のPPPプロジェクトの最小事業規模は1,000億ドン(約6億円)と規定されているが、これを下回る規模の合弁・連携事業については、公有財産管理使用法および改正診療法に基づき柔軟に実施できるようになった。これにより、公立病院内への画像診断センター、集中検査センター、高度治療センターの開設など、日本企業にとっても現実的な参入手法が広がっている。
中間層の台頭と高品質医療サービスへの需要シフト
ベトナムの堅調な経済成長(世界銀行によれば2024年のGDP成長率は7.1%)に伴い、中間層および富裕層の人口が急増している。米国商務省国際貿易局(ITA)などの推計によると、ベトナムの中間層は2023年時点で人口の約13%にとどまるが、2026年には約26%に達する見込みである。また世界銀行は2026年7月、ベトナムを「高中所得国」に再分類した。ベトナムの1人当たり国民総所得(GNI)は2024年の4,490米ドルから2025年には4,970米ドルへと増加し、世界銀行の新たな分類における高中所得国の基準(4,636米ドル)を上回った。
所得水準の向上は、医療消費行動に以下のような変化をもたらしている。
- 高品質サービスへの自己負担受容力: 長時間の順番待ちを伴う一般的な社会保険診療に満足せず、公立病院のオンデマンド診療部門において、通常の5〜10倍の費用を支払ってでも迅速かつ質の高い診療を受ける患者が増加している。
- 予防医療・早期スクリーニングの定着: 消化管がん、肺がん、乳がんなどの早期がん検診、脳卒中リスク検診、日本基準の人間ドックに対する需要が急速に高まっている。
- 医療体験に対する期待: 丁寧な接客、効率的な受診フロー、清潔でプライバシーが保たれた医療環境が求められている。公立病院側も日系企業と提携し、病院管理ノウハウの導入や「おもてなし」精神に基づく接遇教育、VIP病棟の設置を進める強い動機を有している。
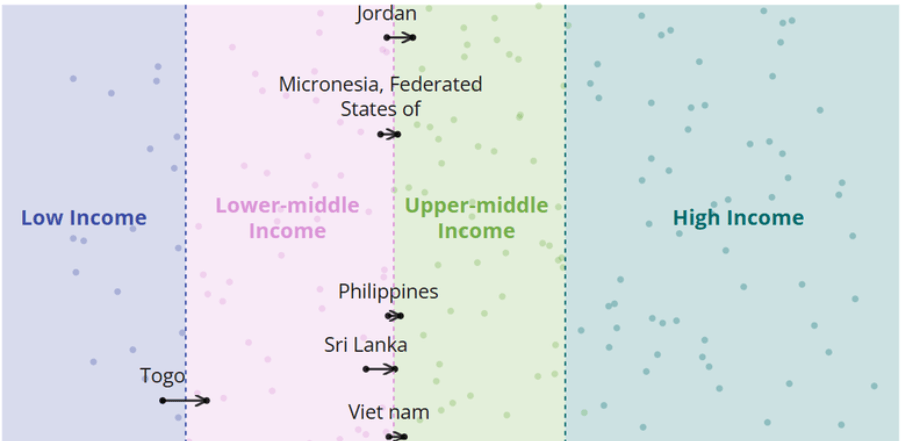
図:2026年7月1日付で世界銀行の所得分類が引き上げられた国の一覧
(出所:ベトナム政府電子新聞 baochinhphu.vn)
医療DX(デジタルトランスフォーメーション)の推進圧力
ベトナム政府は「2025年までの国家デジタルトランスフォーメーション計画および2030年へのビジョン」(決定第749/QD-TTg号)において、医療を最優先分野の一つに指定しており、2025年の目標期限を経た現在も、2030年に向けたビジョンのもとで医療DXの推進が続いている。電子カルテについては、従来の通達第46/2018/TT-BYT号に代わり、通達第13/2025/TT-BYT号(2025年7月21日施行)が導入ロードマップを定めている。同通達により、病院は2025年9月30日までに、その他の医療機関は2026年12月31日までに電子カルテ(EMR)の導入を完了することが義務付けられた。さらに保健省は2026年3月9日、決定第586/QĐ-BYT号により2026年の全国EMR導入計画を承認し、2026年12月31日までに全国すべての医療機関でEMR導入を完了すること、ならびに2027年1月1日以降は公立・私立を問わずすべての病院で紙カルテを使用しないことを目標に掲げている。
- 紙カルテ廃止の義務化: 2027年1月1日以降、公立・私立を問わずすべての病院で紙カルテを使用しない方針が示されており、EMRの導入・高度化に向けたシステム需要が急速に高まっている。
- PACSおよびRISの導入推進: X線、CT、MRI画像などのフィルムレス化を推進するため、医用画像管理システム(PACS)および放射線科情報システム(RIS)の導入が急速に進められている。
- AI(人工知能)および遠隔医療の活用: 画像診断支援AIの導入や、中央病院と地方・郡級病院を結ぶ遠隔医療ネットワークの構築が推奨されている。
この医療DXの流れは、高度なセキュリティ、データ互換性、AIアルゴリズムを備えた医療ITソリューション市場を創出しており、独自の技術力を持つ日本のIT・ヘルスケア企業にとって大きな機会となっている。具体的なソリューション領域については、第4章で取り上げる。
日系企業にとって有望な3つの参入領域
高度医療機器・高付加価値消耗品の供給(医療機器 参入)
自主財政を行う公立病院が最も優先的に予算を割り当てる分野であり、日本の医療機器メーカーにとって最も即効性のある市場である。
ハイエンド画像診断システム:
- MRI装置: 従来の0.5Tや1.5T装置から、ヘリウムフリー技術や高度な心臓・神経解析ソフトウェアを搭載した3.0T MRIシステムへの買い替え需要。
- CTスキャナー装置: 被ばく線量を低減し、超高速スキャンが可能な128スライス、256スライス、512スライスのハイエンドCTの導入。
- 超音波診断装置: 3D/4D心臓超音波、胎児異常スクリーニング、肝硬変や乳がん診断用のエラストグラフィ機能を備えた高精度装置。
低侵襲手術・内視鏡システム:
- 狭帯域光観察(NBI)技術等を統合し、早期がんの発見を可能にする高拡大内視鏡システム。
- 4K/3D外科用内視鏡および整形外科・泌尿器科・婦人科向けの手術支援ロボット。
高付加価値消耗品・検査試薬:
- 循環器インターベンション用カテーテル、ステント、滅菌針、生体吸収性縫合糸。
- 全自動検体検査ライン(TLA)に対応した生化学・免疫・血液検査用試薬。
病院運営管理ノウハウの移植と人材育成支援(病院運営 支援)
ハードウェアの更新と並行して、経営管理力の不足や業務プロセスの非効率性は、自主経営化を進めるベトナム公立病院にとって最大のボトルネックとなっている。日本のコンサルティング企業や医療法人は、以下のサービスを提供できる。
日本式品質管理手法の導入:
- 5S(整理・整頓・清掃・清潔・しつけ)およびカイゼンの定着: 薬品・資材の管理最適化、医療ミスの削減、スタッフの動線短縮を実現。
- リーンヘルスケアの適用: 受付、診察、検査、会計のプロセスを最適化し、患者の待ち時間を短縮。こうした業務プロセスの見直しは、デジタル化と組み合わせることで効果が高まる。実際、バクマイ病院では検査システムの統一とデジタル化により、検査結果を受け取るまでの待ち時間が従来の2.5〜3時間から1時間未満に短縮され、救急患者では約45分となった。
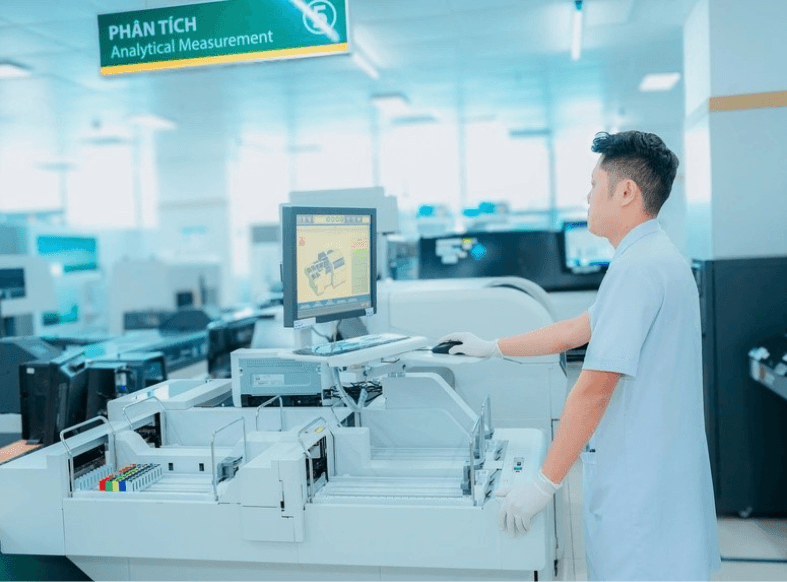
写真:バクマイ病院における検査システムのデジタル化
(出所:ベトナム政府電子新聞 baochinhphu.vn)
「おもてなし」接遇文化と看護ケアの導入:
- 看護師、受付、顧客対応スタッフを対象とした接遇マナー、コミュニケーション、ホスピタリティ研修の実施。
- プライマリーナーシング概念に基づく総合的な看護ケア体制の構築(特にオンデマンド診療部門やVIP病棟向け。
専門臨床研修・医療従事者交流プログラム:
- ベトナムの医師や技師を日本へ招き、先進手術手技や画像読影に関する短期・長期研修を実施。
- 日本の専門医や教授をベトナムへ派遣し、現地病院での症例検討会、ライブサージェリー(手術見学指導)を実施。
医療DXソリューションとバイオテクノロジー(医療DX)
デジタルヘルスケアは、IT・バイオ分野の日系企業にとって最も成長速度が速く、高利益率が見込める領域である。
高度医療ソフトウェアソリューション:
- 病院情報システム(HIS)および電子カルテ(EMR): 高度なデータ構造化、堅牢なセキュリティ、年間数百万人の外来処理に耐えうる安定したシステム構造の提供。
- クラウド型PACS: 大容量の医用画像をクラウド上で安全に保管・運用し、モバイル端末からの遠隔読影を支援するインフラ。
国境を越えた遠隔医療プラットフォーム:
- ベトナムの中央級公立病院と日本の高度医療機関を結ぶ遠隔カンファレンスシステムの構築。
- がん、難病、複雑な手術症例に対する日本の専門医によるセカンドオピニオンサービスの提供。
バイオテクノロジーと個別化医療:
- がん遺伝子変異解析や非侵襲的出生前遺伝的検査(NIPT)のための次世代シーケンサー(NGS)受託・導入。
- 病理組織画像解析や細胞診断におけるAIアルゴリズムの適用による診断スピードと精度の向上。
進出時に留意すべき行政上の障壁と法的リスク
医療機器の登録許可・承認プロセス(規制 承認)の複雑さ
保健省インフラ・医療機器局における医療機器(特にクラスC・D:中〜高リスク機器)の流通登録番号(販売許可)の取得手続きは、外国企業にとって大きな参入障壁となっている。
医療機器登録の長期化: 2023年の政令第07/2023/ND-CP号では、既存の輸入許可等に関する経過措置や滞留していた登録申請への対応が講じられ、その後も政令第04/2025/ND-CP号によって制度が改正されている。一方、クラスC・Dの新規流通登録については、法令上の審査期間とは別に、書類の追加・修正、技術審査等により実務上の取得期間が長期化するケースがあり、民間の市場調査ではクラスCで12~24カ月、クラスDで18~36カ月以上を要するケースも報告されている。
技術文書に対する厳格な標準化要求: ベトナムはASEAN統一医療機器評価申請書(CSDT)を適用している。日系企業は以下の書類を厳密に準備する必要がある。
- 参照国(日本、米国、欧州、カナダ等)の自由販売証明書(CFS/FSC)の領事認証。
- ISO 13485品質管理認証。
- ベトナム語による技術説明書、臨床試験報告書、取扱説明書(公証翻訳)。
- 専門用語の訳語の不一致や記述のわずかな相違であっても、審査の停止や複数回の補正要求につながる。
入札政策の変動、価格申告義務、購入意思決定サイクルの長期化
入札法2023により法的な枠組みは改善されたものの、個々の公立病院における実務運用には慎重な姿勢が根強く残っている。
- 医療機器の価格申告・公開規定: 政令第98/2021/ND-CP号および関連改正規定に基づき、市場に流通するすべての医療機器は保健省のポータルサイト上で事前に価格申告・公開を行わなければならない。原価、保証費用、運送費、想定利益率を含む構造の正確な提示が求められ、不正確な申告や申告価格を超える販売が行われた場合、取引停止や罰則の対象となる。
- 病院経営陣の責任回避傾向: 過去数年間に発生した医療調達を巡る摘発事案の影響から、公立病院の院長や入札委員会は極めて慎重な態度をとる傾向がある。リスト作成、価格鑑定、仕様承認、入札実施までのプロセスが院内の複数の委員会を経由するため、企業の営業サイクルが1年以上伸びるケースが少なくない。
現地販売代理店の選定と管理における課題
ベトナムの医療機器規制では、医療機器の登録・輸入に際して、ベトナム国内の企業等または一定の要件を満たす外国商人のベトナム駐在員事務所など、現地で適格な主体を介した手続きが必要となる。また、病院の入札では、外国企業も国際入札に参加できるものの、原則としてベトナム企業との共同参加または国内下請企業の活用が求められる。このため、日系医療機器メーカーにとっては、規制対応、輸入、入札参加、販売後の保守・サービスまでを担える現地パートナーの選定が重要となる。
- 代理店の財務・技術能力の偏り: 人脈やコネクションは豊富であっても、入札保証金の調達や売掛金回収能力に問題を抱える代理店が存在する。また、高度な機器の設置・校正・メンテナンスに対応できるエンジニアが不足しており、日本ブランドの信頼性を損なうリスクがある。
- コンプライアンスおよび反贈収賄リスク: 医療機器の入札では、現地代理店・販売パートナーによる不透明な金銭授受やキックバックが重大なコンプライアンスリスクとなり得る。ベトナムの入札法では、贈収賄や不正な介入などが禁止されており33、代理店による不正行為が入札結果に影響を与えた場合、入札の取消し等につながる可能性がある。また、日本の不正競争防止法は、国際商取引における外国公務員等への贈賄について、第三者を通じた利益供与も規制対象としている。さらに、米国FCPAの適用対象となる企業については、代理店・販売代理店等の第三者を通じた贈賄についても、企業側の関与や認識、管理状況等に応じて法的リスクが生じ得る。そのため、日本企業には代理店選定時のデューデリジェンス、契約上の反贈収賄条項、報酬の妥当性確認、継続的なモニタリング等が求められる。
ONE-VALUEの医療分野における市場調査・進出支援サービス
ONE-VALUEの医療分野における強み
ONE-VALUE(onevalue.jp)は、日本企業および政府機関向けにベトナム市場進出・投資コンサルティングを提供する戦略ファームである。医療・ヘルスケア分野において、以下の強みを有している。
- 医療関連法制度への深い洞察: 経済、法律、医療の専門家からなるチームが、公立病院の自主財政メカニズム、医療機器の登録許可手続き、公的調達規制を熟知している。
- 官民(G2B・B2B)ネットワーク: 保健省、地方保健局、主要中央病院(バクマイ病院、チョーライ病院、ハノイ医科大学病院、ホーチミン市腫瘍病院など)の経営陣・用度課、ベトナム医療機器協会との間に直接的なコミュニケーションルートを構築している。
日本企業の意思決定プロセスに対する深い理解と、ベトナム現地における官民のネットワークを兼ね備えている点が、当社のコンサルティングの実行力を支えている。
ONE-VALUEが提供する主な医療コンサルティングサービス
A. ベトナム医療市場調査・参入戦略立案
企業ごとの課題に応じたオーダーメイドの市場調査を実施し、意思決定に必要な定量的・定性的データを提供する。
- 病院の購買需要および予算調査: ターゲットとなる公立病院への現地ヒアリングを通じて、事業開発基金の規模、今後1〜3年間の優先購入機器リスト、購買余力を特定する。
- 競合分析: 既存の競合企業(欧米系: ジーイー・ヘルスケア、フィリップス、シーメンス、中国・韓国系メーカー)の市場シェア、価格設定、流通チャネル、強み・弱みを分析する。
- 最適アプローチモデルの策定: 直販、代理店活用、機器賃貸、機器設置・試薬供給モデル、PPP投資など、自社製品に最適な参入モデルを提示する。
B. エキスパート・プラットフォーム(委託インタビュー)
公開情報からは得られない市場の「一次情報・本音」を収集するためのインタビューサービス。
- 1-on-1専門家インタビューの設定・実施: 公立病院の院長、画像診断科・検査科の部長、保健省の入札審査委員などのキーマンとのインタビューを設定・実施する。
- 意思決定プロセスの解明: 実際の技術仕様選定基準、医師が新製品を導入する際の懸念点、市場における実質的な流通マージン構造などを明らかにする。
C. 営業・販売代行および進出実務支援
現地法人の設立前であっても、迅速に現地での営業・販路開拓を開始するための支援サービス。
- 販売代理店の評価・選定: 現地代理店の財務健全性、販売網、技術力、コンプライアンス体制を多角的に評価し、最適なパートナーを選定する。
- 営業代行・プロモーション支援: 病院への直接アプローチ、学会やセミナーでの技術プレゼンテーション、B2Bマーケティング、商談交渉を代行・支援する。
- 医療機器の登録許可申請支援: CSDT文書の作成・確認、領事認証手続き、保健省への流通登録番号の申請・進捗管理をトータルでサポートする。
D. 医療分野のM&A支援およびPMI
スピード感を重視した M&A や出資による市場参入を支援する。
- ターゲット探索およびデューデリジェンス: 私立病院、クリニックチェーン、ライセンスを保有する医療機器販売代理店を対象にターゲットを探索し、法務・財務・税務・事業面のデューデリジェンス(DD)を実施する。
- 買収後統合支援(PMI): ガバナンス体制の再構築、日越間の企業文化の融合、買収後の業務プロセスの最適化を支援する。
まとめ
ベトナムの公立病院における「社会化」の波は、日系医療企業にとって新たな参入機会をもたらしている。成功のためには、受動的な情報収集から一歩踏み出し、現場のニーズと法規制を踏まえた能動的な戦略実行が不可欠である。
本稿の内容を整理すると、日系企業が押さえるべきポイントは以下の3点に集約される。
- 主な機会: 自主財政化の進展により、公立病院は自らの事業開発基金を活用して機器調達や民間連携を主体的に進められるようになった。慢性的な過密、機器の老朽化と輸入依存(90%以上)、医療人材の不足という構造的課題に加え、中間層の拡大や2027年からの紙カルテ廃止方針が、高度医療機器、病院運営ノウハウ、医療DXの3領域で具体的な需要を生み出している。
- 主なリスク: 一方で、クラスC・D機器の新規流通登録には実務上12~36カ月以上を要するケースもあり、価格申告義務や入札実務における病院側の慎重姿勢から、営業サイクルが長期化しやすい。また、現地代理店の能力のばらつきや贈収賄を巡るコンプライアンスリスクは、ブランド全体の信頼を損ないかねない重要な課題の一つである。
- 次のステップ: 参入にあたっては、①ターゲット病院の自主性グループ・予算規模・優先購入リストの把握、②流通登録の早期着手と価格申告の準備、③財務・技術・コンプライアンスの観点からの代理店デューデリジェンス、④機器賃貸・試薬供給・PPPなど自社に適した参入モデルの選定を、段階的に進めることが有効である。
制度改革の追い風と実務上の障壁の両方を正しく理解し、現地の一次情報に基づいて戦略を組み立てることが、ベトナム公立病院市場で持続的な成果を上げるための鍵となる。
ベトナムの医療機器・医療サービス市場への参入や、公立病院との連携をご検討中の企業様は、ぜひONE-VALUEにご相談ください。市場調査から参入戦略の立案、パートナー選定、流通登録の申請支援まで、現地の一次情報と官民ネットワークを活かして貴社の事業展開をワンストップでサポートいたします。
ONE-VALUEのチーム
参考情報
- hội Nước CHXHCN Việt Nam: Luật Khám bệnh, chữa bệnh số 15/2023/QH15 (Ban hành ngày 09/01/2023, quy định chi tiết về tự chủ tài chính và giá dịch vụ y tế tại bệnh viện công).
- Quốc hội Nước CHXHCN Việt Nam: Luật Đấu thầu số 22/2023/QH15 (Ban hành ngày 23/06/2023, quy định về hình thức mua sắm, thuê thiết bị và mượn máy tại đơn vị y tế công lập).
- Chính phủ Nước CHXHCN Việt Nam: Nghị định số 60/2021/NĐ-CP (Quy định cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập).
- Chính phủ Nước CHXHCN Việt Nam: Nghị định số 98/2021/NĐ-CP & Nghị định số 07/2023/NĐ-CP (Quy định về quản lý trang thiết bị y tế và cấp phép lưu hành).
- Chính phủ Nước CHXHCN Việt Nam: Nghị định số 24/2024/NĐ-CP (Quy định chi tiết một số điều và biện pháp thi hành Luật Đấu thầu về lựa chọn nhà thầu).
- Thủ tướng Chính phủ: Quyết định số 749/QĐ-TTg (Phê duyệt “Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030”).
- Bộ Y tế Việt Nam: Thông tư số 13/2025/TT-BYT ngày 06/06/2025 hướng dẫn triển khai hồ sơ bệnh án điện tử (hiệu lực từ 21/07/2025; thay thế Thông tư số 46/2018/TT-BYT).
- JETRO Hà Nội: 「ベトナム分野別DX市場のビジネス機会(物流・モビリティ、環境・再エネルギー、医療・ヘルスケア)」(08/2024). https://www.jetro.go.jp/ext_images/_Reports/02/2024/8ac6832759c4f311/202408_VN_logistics_environment_healthcare.pdf
- Ngân hàng Thế giới (World Bank): Viet Nam Overview (tăng trưởng GDP 2024: 7,1%; tái phân loại Việt Nam thành nước thu nhập trung bình cao từ 07/2026). https://www.worldbank.org/ext/en/country/vietnam ; U.S. International Trade Administration (ITA): “Vietnam: Outlook for U.S. Travel & Tourism” (tầng lớp trung lưu 13% dân số, dự kiến 26% vào năm 2026). https://www.trade.gov/market-intelligence/vietnam-outlook-us-travel-tourism
- Ngân hàng Thế giới (World Bank): Current health expenditure (% of GDP), Domestic general government health expenditure & Out-of-pocket expenditure (% of current health expenditure) – Vietnam, 2023. https://data.worldbank.org/indicator/SH.XPD.OOPC.CH.ZS?locations=VN
- Thủ tướng Chính phủ: Quyết định số 201/QĐ-TTg ngày 27/02/2024 phê duyệt Quy hoạch mạng lưới cơ sở y tế thời kỳ 2021–2030, tầm nhìn đến năm 2050 (tóm tắt chỉ tiêu và số liệu Báo cáo tổng kết năm 2023 của Bộ Y tế). https://mekongasean.vn/phan-dau-den-nam-2025-viet-nam-co-15-bac-si-33-giuong-benh-tren-10000-dan-16247.html
- Báo Pháp Luật TP. HCM: “Thiếu hụt hàng trăm nghìn giường bệnh, bác sĩ trong giai đoạn 2021-2030” (05/01/2026). https://plo.vn/thieu-hut-hang-tram-nghin-giuong-benh-bac-si-trong-giai-doan-2021-2030-post889936.html
- Bộ Y tế Việt Nam: “Bộ trưởng Bộ Y tế kiểm tra công tác khám chữa bệnh tại Bệnh viện Chợ Rẫy và Bệnh viện Đại học Y dược Thành phố Hồ Chí Minh”. https://moh.gov.vn/en/hoat-dong-cua-lanh-dao-bo/-/asset_publisher/TW6LTp1ZtwaN/content/bo-truong-bo-y-te-kiem-tra-cong-tac-kham-chua-benh-tai-benh-vien-cho-ray-va-benh-vien-ai-hoc-y-duoc-thanh-pho-ho-chi-minh
- Báo Người Lao Động: Các bài viết về tình trạng vượt tuyến, nằm ghép và nhân lực điều dưỡng tại bệnh viện công lập.
- Thủ tướng Chính phủ: Quyết định số 92/QĐ-TTg ngày 09/01/2013 phê duyệt Đề án giảm quá tải bệnh viện giai đoạn 2013–2020. https://chinhphu.vn/default.aspx?pageid=27160&docid=165302
- Báo Điện tử Chính phủ: “Giảm quá tải bệnh viện – Những giải pháp từ góc nhìn hệ thống” (2024). https://baochinhphu.vn/giam-qua-tai-benh-vien-nhung-giai-phap-tu-goc-nhin-he-thong-102241020163140192.htm
- BlueWeave Consulting: Vietnam Medical Device Market – Trend Analysis, Competitive Market Share & Forecast, 2018–2028. https://www.blueweaveconsulting.com/report/vietnam-medical-device-market
- Bộ Y tế – Cục Hạ tầng và Thiết bị y tế: Dự thảo Đề án “Quản lý chuỗi cung ứng thiết bị y tế giai đoạn 2026–2030, định hướng đến năm 2035” (2026). https://imda.moh.gov.vn/documents/10182/10030600/Duthaototrinh.15.06.2026/db844d21-f1d8-493e-914e-130b24ab9812
- VietNamNet: “Năm 2025, Việt Nam đặt mục tiêu có 15 bác sĩ trên 10.000 dân” (08/03/2024). https://vietnamnet.vn/nam-2025-viet-nam-phan-dau-dat-15-bac-si-tren-10-000-dan-2253712.html
- Bộ Y tế Việt Nam: “Ngành Y tế vượt, đạt nhiều chỉ tiêu về chăm sóc sức khoẻ” (2024). https://moh.gov.vn/en/su-kien-y-te-noi-bat/-/asset_publisher/8EeXRtRENhb6/content/nganh-y-te-vuot-at-nhieu-chi-tieu-ve-cham-soc-suc-khoe
- Báo Dân trí: “Tỷ lệ bác sĩ tại Việt Nam thấp hơn nhiều mức trung bình thế giới” (19/11/2024). https://dantri.com.vn/suc-khoe/ty-le-bac-si-tai-viet-nam-thap-hon-nhieu-muc-trung-binh-the-gioi-20241119180121861.htm
- Mekong ASEAN: “Phấn đấu đến năm 2025, Việt Nam có 15 bác sĩ, 33 giường bệnh trên 10.000 dân” (28/02/2024) – dẫn Báo cáo tổng kết năm 2023 của Bộ Y tế (15 điều dưỡng/10.000 dân). https://mekongasean.vn/phan-dau-den-nam-2025-viet-nam-co-15-bac-si-33-giuong-benh-tren-10000-dan-16247.html
- Bộ Y tế Việt Nam: Quyết định số 586/QĐ-BYT ngày 09/03/2026 phê duyệt Kế hoạch triển khai hồ sơ bệnh án điện tử trên toàn quốc năm 2026 (mục tiêu 100% cơ sở khám bệnh, chữa bệnh hoàn thành triển khai trước 31/12/2026; các bệnh viện không sử dụng hồ sơ bệnh án giấy từ 01/01/2027).
- Báo Điện tử Chính phủ: “Rút ngắn 2 giờ chờ xét nghiệm nhờ chuyển đổi số và hệ thống xét nghiệm thống nhất” (18/09/2026). https://baochinhphu.vn/rut-ngan-2-gio-cho-xet-nghiem-nho-chuyen-doi-so-va-he-thong-xet-nghiem-thong-nhat-102260918132907113.htm
- Văn phòng Quốc hội: Văn bản hợp nhất số 74/VBHN-VPQH ngày 25/03/2026 – Luật Đấu thầu. https://vanban.chinhphu.vn/?pageid=27160&docid=217348
- Chính phủ: Nghị định số 04/2025/NĐ-CP ngày 01/01/2025 sửa đổi, bổ sung một số điều của Nghị định số 98/2021/NĐ-CP về quản lý thiết bị y tế (đã được sửa đổi theo Nghị định số 07/2023/NĐ-CP). https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-04-2025-nd-cp-43877.htm
- Báo Điện tử Chính phủ: “WB: Việt Nam chính thức vào nhóm quốc gia thu nhập trung bình cao” (07/2026) – GNI bình quân đầu người 4.490 USD (2024) → 4.970 USD (2025), vượt ngưỡng 4.636 USD. https://baochinhphu.vn/wb-viet-nam-chinh-thuc-vao-nhom-quoc-gia-thu-nhap-trung-binh-cao-10226070213574374.htm