日本の食品企業とベトナム進出について話していると、「人口1億人超」「若い人口構成」「所得上昇」という言葉がよく出てくる。いずれも市場の魅力を説明する材料ではある。ただ、人口が多いことと、自社の商品が利益を出して売れることは同じではない。
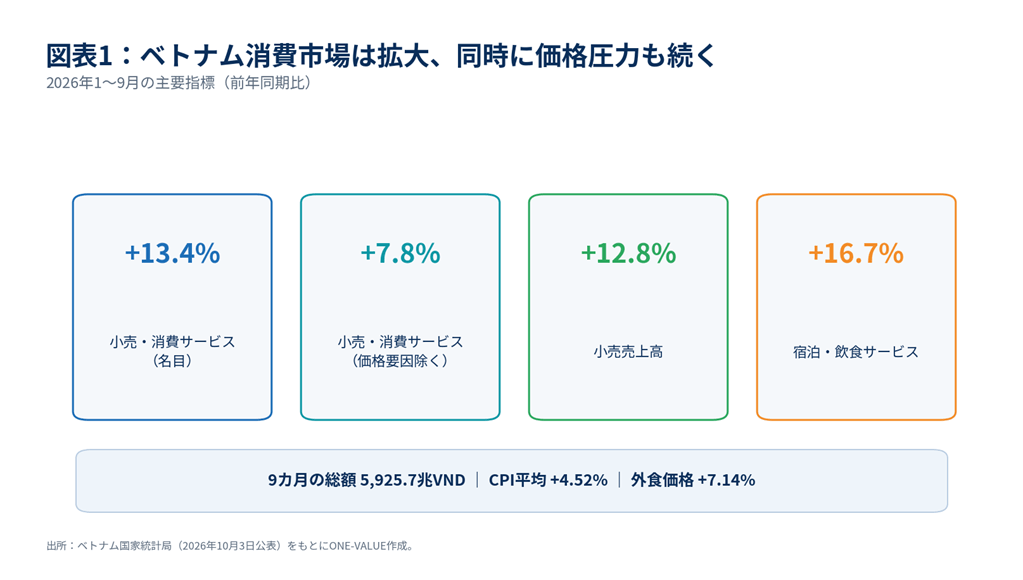
ベトナム国家統計局によると、2026年1〜9月の小売売上高・消費サービス売上高は5,925.7兆ドンで前年同期比13.4%増えた。小売は12.8%増、宿泊・飲食サービスは16.7%増と高い。一方、価格要因を除く全体の伸びは7.8%で、9カ月平均のCPIは4.52%上昇した。外食価格も7.14%上がっている。消費市場は広がっているが、消費者と事業者の双方が価格を意識する局面でもある。
日本側でも食品産業の海外展開は強まっている。2025年の農林水産物・食品輸出額は1兆7,005億円と過去最高を更新し、農林水産省は2026年7月に食品製造・外食企業を対象とするベトナム官民ビジネスミッションを実施した。輸出だけでなく、現地で事業を作る動きまで政策の射程に入っている。
食品会社が最初に決めるべきなのは、「ベトナムへ行くか」ではない。誰に、いくらで、どのチャネルを通じて売るのか。その商流を実行するために、輸出、代理店、現地生産、M&Aのどれを使うのかである。
- この記事で分かること
- 市場は大きい。ただし「名目13.4%増」をそのまま需要増と読まない
- ECは伸びているが、「出品できる」ことと「売れる」ことは別
- 「良い代理店」を探す前に、代理店の仕事を定義する
- 独占販売権は「与える・与えない」ではなく、条件で設計する
- 食品規制は「申請作業」ではなく、価格と商流を決める条件
- 輸出から現地生産へ移るかは、売上額ではなく「利益構造」で決める
- M&Aで買うのは工場だけではない。流通網を買う発想が必要
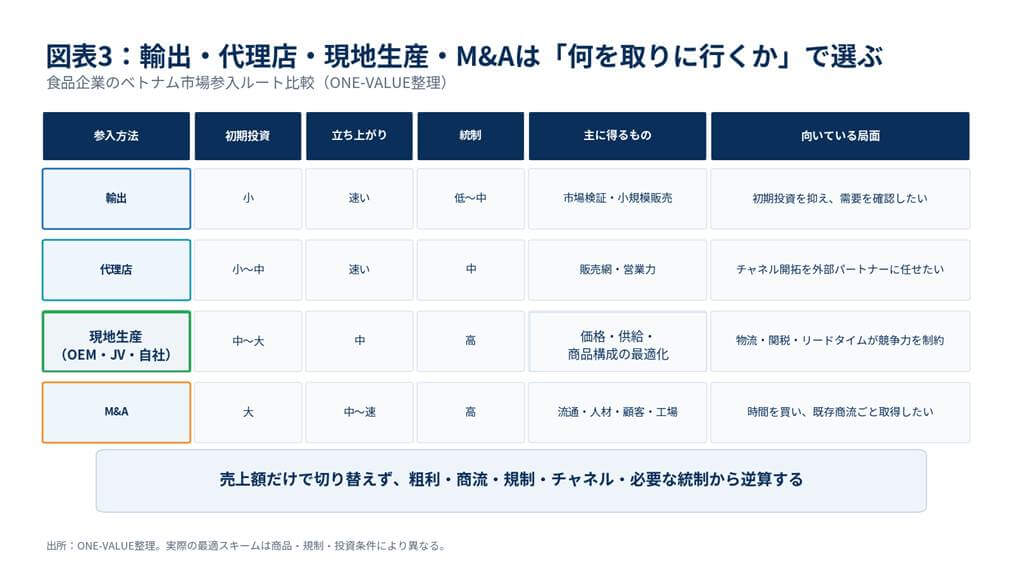
- 4つの参入ルートは「何を取りに行くか」で選ぶ
- 市場調査からM&Aまで、情報を「次の交渉」に使う
- 社長コラム:食品進出で最初に作るべきは「会社リスト」ではなく「売れる構造」
- まとめ|「ベトナムで売れるか」ではなく、「どの構造なら利益が残るか」を問う
この記事で分かること
- ベトナム食品市場の成長を、名目売上・物価・ECの変化からどう読むか
- 代理店を探す前に決めるべき顧客、価格、チャネルと、代理店DD・契約条件の考え方
- 輸出を続けるか、現地生産・JV・M&Aへ進むかを判断する実務上の軸
市場は大きい。ただし「名目13.4%増」をそのまま需要増と読まない
2026年1〜9月の小売売上高・消費サービス売上高は前年同期比13.4%増だった。食品企業にとっては追い風に見える。ただし、国家統計局は価格要因を除く伸びを7.8%としている。同じ期間のCPIは4.52%上昇しており、名目売上の伸びには価格上昇も含まれる。
ここは事業計画で軽視しやすい。市場全体が13%伸びたから自社も13%伸ばせる、とは限らない。値上げで売上額が増えていても数量が同じなら、輸入食品の販売数量は伸びにくいかもしれない。逆に、外食や旅行の回復で宿泊・飲食サービスが16.7%伸びているなら、ホテル、レストラン、カフェなど業務用(BtoB)の需要には別の機会がある。
食品では「中間層」という言葉も粗い。家庭の日常食、子ども向け、健康需要、ギフト、日本食レストラン、ホテル、工場食、コンビニの即食需要では、同じ商品でも適正容量と価格が違う。人口から理論上の最大市場(TAM)を置くより、実際に狙える市場(SAM)と現実的に獲得できる市場(SOM)を購買シーンから絞る方が、事業計画は現実的になる。
ECは伸びているが、「出品できる」ことと「売れる」ことは別
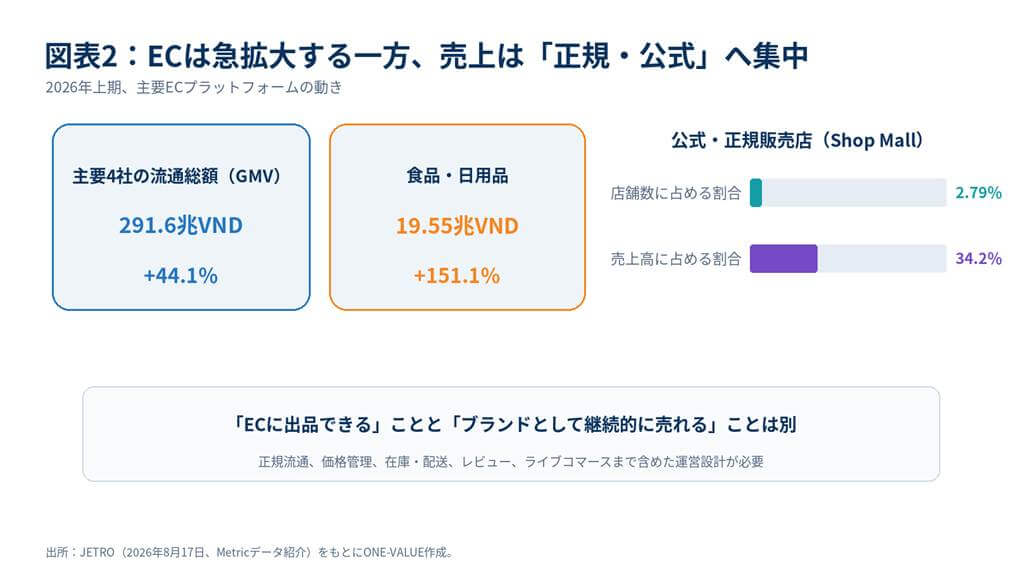
ECの数字はさらに大きい。JETROがMetricの集計として紹介した2026年上期の主要4プラットフォームの流通総額は291.6兆ドンで、前年同期比44.1%増。食品・日用品は19.55兆ドンと151.1%増えた。
注目したいのは、正規ブランドや正規代理店が出店する公式・正規販売店(Shop Mall)である。全店舗数の2.79%にすぎないが、Shopee、Lazada、TikTok Shopの売上高の34.2%を占めた。店舗数は前年より減ったのに、売上高は54%増えている。少なくとも、オンライン市場が「安い商品を大量に並べればよい」という段階ではないことは分かる。正規品であること、品質保証、ブランドへの信頼、店舗運営の質が売上に結びつく比重が高まっている。
一方で、ECは市場参入戦略そのものではない。公式店舗の開設、価格統制、在庫、配送、レビュー、ライブコマース、インフルエンサー(KOL)、広告、返品まで運用できなければ、プラットフォームに商品を置くだけで終わる。日本企業が「まずECで試す」なら、売上だけでなく、どの顧客が、どの価格で、何回買ったかを検証する場として使うべきだ。
「良い代理店」を探す前に、代理店の仕事を定義する
ONE-VALUEには「ベトナムで良い代理店を紹介してほしい」という相談が多い。私は、最初から企業リストを作ることには慎重である。良い代理店の定義は、売り方によって変わるからだ。
全国のスーパーへの口座が必要なのか。ホテル・レストラン・カフェなどの業務用チャネルに強い営業組織が必要なのか。冷蔵・冷凍物流が必要なのか。ECの運営チームを持つ会社なのか。日本食品の登録・輸入に慣れている会社なのか。地方配送よりホーチミン市の高所得層に絞った方がよいのか。先にここを決めなければ、売上規模の大きい会社を並べても比較できない。
代理店DDでは、会社概要よりも実際の販売力を見る。主要チャネル別の売上、営業人数、担当ブランド数、競合商品の取扱い、在庫能力、物流、主要小売との関係、販売データの粒度、新ブランドの立ち上げ実績、販促費の負担、意思決定者である。特に「全国ネットワーク」「大手小売と取引」という説明は、どの商品カテゴリーで、誰が商談し、どの条件で棚を取っているのかまで確認しないと意味が変わる。
独占販売権は「与える・与えない」ではなく、条件で設計する
代理店との交渉がマージン率だけで終わると、契約後に問題が出やすい。最低購入数量、年間売上目標、地域、チャネル、在庫責任、マーケティング費用、棚代・商品登録料、返品、為替、値上げ時の価格改定、販売データ共有、契約解除まで決める必要がある。
典型的なのが独占販売権だ。ベトナム側が全国独占を求めることは珍しくない。代理店から見れば、人員と販促費を投じる以上、競合する別代理店を入れられたくないという理屈がある。日本側にも、立ち上げ初期の窓口を一本化できる利点はある。独占要求そのものを悪い条件と決めつけるべきではない。
問題は、独占に何を交換条件として付けるかだ。12カ月の条件付き独占、年間目標達成で延長、南部のみ独占、業務用チャネルのみ独占、ECはメーカー側に留保する、といった設計ができる。年間最低購入量のない全国独占は、代理店には選択肢を確保する権利でも、メーカーには機会損失になり得る。独占という一語を、地域、チャネル、期間、売上目標などの条件に分解することが交渉である。
| ベトナムの代理店候補はいるものの、販売力や独占条件、最低購入量、販促負担の設計で止まっている という場合、ONE-VALUEは候補企業の実態確認から契約条件の整理・交渉まで支援します。 お問い合わせはこちらから |
食品規制は「申請作業」ではなく、価格と商流を決める条件
食品分野では規制対応を最後に置けない。商品登録、食品安全検査、ラベル、原材料、賞味期限、温度管理、輸入者の資格、トレーサビリティは、販売開始時期だけでなく、販売できる商品仕様・SKU、粗利、在庫日数、販売チャネルに直接影響する。
2026年6月に商工省が公布した通達28/2026/TT-BCT(Circular 28/2026/TT-BCT)は、飲料、加工乳、植物油など同省所管の輸入食品について、国家食品安全検査の対象となるHSコードリストを定め、7月17日に施行された。
トレーサビリティでは2月の通達11/2026/TT-BCT(Circular 11/2026/TT-BCT)が「一歩前、一歩後」の原則を定めたが、9月30日には通達63/2026/TT-BCT(Circular 63/2026/TT-BCT)が公布された。新規定は食品データベースの作成・更新・共有を定め、11月15日に施行され、通達11を置き換える予定である。公開日が施行日をまたぐ場合は、実務上の適用関係を改めて確認する必要がある。
重要なのは、日本で販売している商品仕様・SKUをそのまま輸出する発想を捨てることだ。賞味期限が短ければ海上輸送と在庫の組み方が変わる。冷凍なら物流会社と小売側の保管能力が条件になる。ラベル変更や原材料確認に時間がかかれば、テスト販売の開始時期もずれる。規制は法務の別紙ではなく、1商品当たりの採算を左右する事業条件である。
輸出から現地生産へ移るかは、売上額ではなく「利益構造」で決める
輸出が一定額まで伸びたら現地生産へ移る、という単純な基準は置きにくい。輸出には初期投資を抑え、品質を日本側で管理しやすい利点がある。一方、物流費、関税、長いリードタイム、為替、在庫が価格競争力を削る。現地生産には固定費と管理負担が生まれるが、現地向けの商品仕様、小ロット、短納期、原料調達、業務用(BtoB)顧客への供給安定性を作りやすい。
選択肢も自社工場だけではない。現地OEM、JV、自社工場があり、商品によっては一部工程だけ現地化する方法もある。私は、切り替え判断では売上高より、輸送・関税・在庫を含めた着地原価、粗利、需要の再現性、品質管理の難度、現地向け商品開発の必要性を見るべきだと考えている。
輸出のまま高い粗利を維持でき、ブランド価値が「日本製」に強く依存する商品なら、現地生産を急ぐ必要はない。逆に、日常消費で価格が重要な商品や、業務用で安定供給が評価される商品では、早い段階から受託製造(OEM)を比較する価値がある。現地化率を上げることが目的ではなく、競争力を作ることが目的である。
M&Aで買うのは工場だけではない。流通網を買う発想が必要
食品企業のM&Aを「工場取得」と考えると、案件の価値を狭く見ることになる。既存企業を買う意味は、生産設備に加えて、顧客口座、営業人員、輸入・販売の許認可、地域ネットワーク、ブランド、原材料調達、人材を一度に取得できる点にある。特に、流通網をゼロから作るのに時間がかかるカテゴリーでは、既存の流通網を取得することがM&Aの主目的になり得る。
ただし、見えている売上がそのまま引き継げるとは限らない。オーナー個人の関係で主要顧客を維持している、代理店契約が口頭中心、関連会社に利益や在庫が分散している、帳簿利益と実際のキャッシュフローが一致しない、といったケースはある。食品M&Aでは、財務デューデリジェンス(財務DD)だけでなく、商業面のデューデリジェンス(商業DD)と商流の確認が欠かせない。
価格差が出たときも、6と10の中間の8を探すだけが交渉ではない。売り手が重視するのが現金化なのか、表面上の売却価格なのか、経営残留なのか、ブランド維持なのかを分ける。買い手側も、将来業績、顧客集中、品質、買収後の統合(PMI)のどこに不確実性を見ているのかを分ける。初回支払額、業績連動対価(アーンアウト)、段階取得、追加取得権(コールオプション)、経営者残留など、価格以外の条件で合意範囲を広げられる。
4つの参入ルートは「何を取りに行くか」で選ぶ
輸出、代理店、現地生産、M&Aには、それぞれ正解になる局面がある。初期投資を抑え、市場を試すなら輸出が合理的だ。販売網や営業力を借りたいなら代理店が有力になる。価格、供給、現地向けの商品構成の自由度を上げたいなら現地生産が候補になる。流通、人材、顧客、許認可まで時間をかけず取得したいならM&Aの意味が出る。
難しいのは、これらを最初から一つに決め切る必要がないことだ。輸出とテスト販売で需要を確認し、条件が見えたら代理店と契約する。一定数量を超えればOEMへ移す。流通のボトルネックが大きければ、JVやM&Aに進む。段階的に選択肢を変える方が、初期の仮説違いに耐えやすい。
市場調査からM&Aまで、情報を「次の交渉」に使う
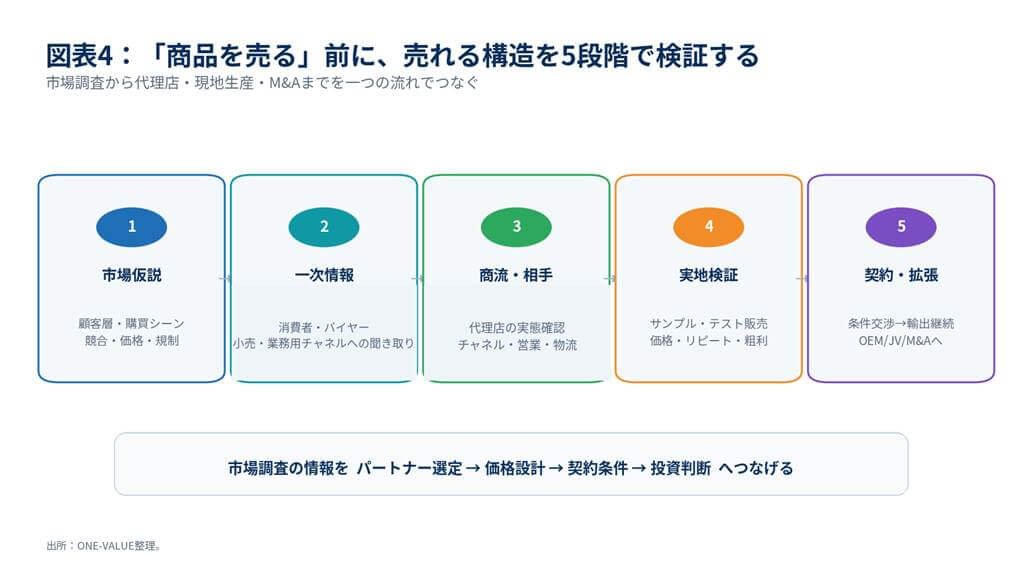
ONE-VALUEが食品分野で市場調査を行うとき、レポートを納品して終わる形にはしたくない。市場規模、競合、価格、チャネル、規制を整理したら、その仮説を消費者、スーパー、コンビニ、EC、ホテル・レストラン・カフェなどの業務用チャネル、輸入業者、代理店へのヒアリングで確かめる。
次に、代理店候補を候補企業一覧(ロングリスト)から絞り、実際の販売能力を確認する。サンプルやテスト販売で価格、リピート、粗利を検証する。数字が合えば、独占、最低購入量、販促、販売データ、在庫などの契約条件へ落とす。輸出より現地生産が合理的になれば、受託製造(OEM)や合弁(JV)の候補を探す。既存商流の取得が重要なら、M&A候補の探索、事業デューデリジェンス(BDD)、企業価値評価、基本合意書(LOI)、デューデリジェンス(DD)、株式譲渡契約(SPA)、買収後の統合(PMI)へ進む。
各サービスを別々に売るのではなく、前の工程で得た情報を次の交渉に使う。消費者インタビューの結果は価格設計に使い、代理店との商談は商流設計に使い、テスト販売の実績は独占条件や投資判断に使う。情報を取引条件へ変えることが、現地アドバイザーの役割だ。
社長コラム:食品進出で最初に作るべきは「会社リスト」ではなく「売れる構造」
ここからは私個人の見方になる。日本の食品会社から「代理店を紹介してほしい」と相談を受けたとき、私は良さそうな会社をすぐ10社並べることが必ずしも親切だとは思っていない。誰に、いくらで、どこで売るかが決まっていなければ、その10社を評価する基準がないからだ。
一方で、調査を長くやり過ぎて市場に出ないのも違う。食品は実際に食べてもらい、価格を見せ、売場に置かなければ分からないことが多い。だから私は、机上調査と小さな実地検証を早く往復する方がよいと考えている。20人のバイヤー・消費者に聞き、数商品を試し、反応を見て仮説を直す。その上で代理店や生産投資を決める。
ベトナム食品市場は成長している。ただし、成長市場ほど競合も増え、消費者の比較も厳しくなる。「日本製だから売れる」「人口が多いから売れる」という前提に頼る余地は小さくなっている。商品そのものの良さに加え、価格、チャネル、正規流通、規制、在庫、販促を一つの商流として作れるかが問われる。
まとめ|「ベトナムで売れるか」ではなく、「どの構造なら利益が残るか」を問う
ベトナムの小売・消費サービス市場は二桁成長を続け、ECでは食品・日用品が高い伸びを示している。同時に、物価は上昇し、正規・公式店舗への売上集中、食品安全・トレーサビリティ規制の整備も進む。市場が大きくなるほど、参入方法の設計はむしろ細かくなる。
輸出を続けるのか、代理店に任せるのか、OEMやJVで現地生産するのか、既存企業をM&Aするのか。最初の問いは「どの会社を紹介してもらうか」ではない。誰が買い、どの価格で、どのチャネルなら粗利が残り、その商流を誰が実行できるかである。
ONE-VALUEは、食品・日用消費財(FMCG)の市場調査、消費者・バイヤーインタビュー、代理店・輸入業者探索、テスト販売、価格・チャネル設計から、受託製造(OEM)・合弁(JV)候補の探索、食品会社のM&A、事業デューデリジェンス(BDD)、企業価値評価、交渉、買収後の統合(PMI)までを一つの流れで支援している。ベトナムで売る方法が複数あり、どこから始めるべきか迷っている段階こそ、まず売れる構造を検証する価値がある。
| ベトナムへの食品輸出、代理店・輸入業者探索、テスト販売、現地生産、JV・M&Aのどこから始めるべきか 整理したい企業向けに、ONE-VALUEが市場調査から商談・条件交渉・投資実行まで一体で支援します。 お問い合わせはこちらから |
参考・出典
- ベトナム国家統計局:2026年Q3・1〜9月の経済社会状況:https://www.nso.gov.vn/bai-top/2026/10/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iii-va-9-thang-nam-2026/
- ベトナム国家統計局:2026年9月・1〜9月のCPI:https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/10/chi-so-gia-tieu-dung-chi-so-gia-vang-va-chi-so-do-la-my-thang-chin-quy-iii-va-9-thang-nam-2026/
- JETRO:ベトナムEC市場の上半期売上高は44.1%増:https://www.jetro.go.jp/biznews/2026/08/95db87c2baae275a.html
- ベトナム商工省:Circular 28/2026/TT-BCT 輸入食品安全検査対象:https://moit.gov.vn/tin-tuc/thi-truong-trong-nuoc/bo-cong-thuong-ban-hanh-danh-muc-hang-nhap-khau-phai-kiem-tra-an-toan-thuc-pham.html
- ベトナム商工省:Circular 63/2026/TT-BCT 食品データベース:https://moit.gov.vn/van-ban-phap-luat/thong-tu-so-63-2026-tt-bct-quy-dinh-ve-co-so-du-lieu-thuc-pham-thuoc-pham-vi-quan-ly-cua-bo-cong-thuong.html
- 農林水産省:2025年の農林水産物・食品の輸出実績:https://www.maff.go.jp/j/press/yusyutu_kokusai/kikaku/260203.html
- 農林水産省:ベトナム食品産業官民ビジネスミッション:https://www.maff.go.jp/j/press/yusyutu_kokusai/kaitaku/260403.html