ベトナムでは2026年、AI・クラウド向けの大型データセンター計画が相次いでいる。だが、投資額や「100MW」といった発表数字だけを見て市場を判断するのは危険だ。データセンターは土地を確保し、建物を建てれば完成する不動産ではない。電力を予定どおり受電できるか。高密度GPUを安定して冷却できるか。複数の通信経路を確保できるか。顧客が容量を買うか。そして、巨額の追加投資を誰が負担するか。これらが同時に成立して初めて、発表されたMWは売上を生むMWに変わる。本稿では、AIデータセンター案件を「不動産」ではなく「制約を束ねる事業」と捉え直し、数値・比較軸・プロセス図を交えながら投資判断の考え方を整理する。
- この記事で分かること
- 2026年、ベトナムのデータセンター投資は「規模」から「実行力」の競争へ
- 第一の制約は電力――土地より先に「いつ何MW受電できるか」を見る
- 冷却効率は設備仕様ではなく「粗利」である
- 通信は「回線契約」ではなく、データセンターの商品そのものである
- AI政策は需要を作る。しかし「建てれば埋まる」わけではない
- 再エネはESGではなく、顧客獲得条件になる
- 良い土地を探すのではなく、「制約の束」を比較する
- 一社の「良いパートナー」ではなく、コンソーシアムを設計する
- JV交渉では出資比率より、追加CAPEXと電力リスクを決める
- M&Aでは「現在のEBITDA」より、追加MWの確度を見る
- 意向表明や基本合意を「セレモニー」で終わらせない
- 日本企業は「DCを建てる会社」ではなく、ボトルネックを解く会社として入れる
- ONE-VALUEが見るべきは「案件紹介」ではなく「案件形成」
- 「AIブーム」ではなく、実際に稼働するMWを買う
- まとめ
- 外部出典一覧
この記事で分かること
・発表されたDC容量と「実際に稼働できるMW」を分けて見る方法
・電力・冷却・通信・顧客・資本を一体で評価する投資判断の考え方
・設備販売、Greenfield、JV、M&Aを2軸で比較し、自社に合う参入方法を見極める視点
ベトナムで最近「AI」「データセンター」という言葉を聞かない日はないほどです。しかし私は、発表された投資額やMWだけで市場を判断するのは危険だと思っています。データセンターは土地を買って建物を建てれば完成する不動産ではありません。電力が来なければゼロです。電力が来ても安定しなければAI用途には使えません。冷却効率が悪ければ利益が消えます。通信が弱ければ顧客が来ません。そしてアンカーテナントが決まらなければ、巨大なCAPEXだけが残ります。
だからこそ、日本企業にはチャンスがあります。日本企業が強い電力設備、冷却、省エネ、UPS、発電機、蓄電池、通信、品質管理、EPC、長期運用は、まさにこれからベトナムが必要とする領域です。ONE-VALUEとしても、「市場が伸びています」という調査だけで終わるのではなく、誰と組み、どこに置き、何MWを確保し、誰に売り、どの条件なら投資できるかまで案件に落とすことが重要だと考えています。(弊社代表Hoa)
2026年、ベトナムのデータセンター投資は「規模」から「実行力」の競争へ
2026年、ベトナムのデジタルインフラ投資は新しい局面に入った。3月にはホーチミン市で、Accelerated Infrastructure Capital(AIC)やKinh Bắc City Development Holding Corporation(KBC)などによる約21億ドルのAIデータセンター計画が発表された。初期段階では最大50MWのIT/GPU負荷、約2万8,000GPUを想定する。Sembcorp Developmentも同月、サイゴン・ハイテクパークで段階的に最大90MWまで拡張するAI対応データセンターの投資承認を取得した。
ハノイでは7月、G-GroupがHòa Lạc High-Tech Parkで約3億ドルのAI対応G-Campusの投資登録証明を取得し、別の企業連合は約50億ドル規模の高科技・データセンター複合計画を提案した。8月にはTây Ninh省で、最大200MW、第1期100MW・約35億ドルのAIデータセンター構想についてLOIが提出された。
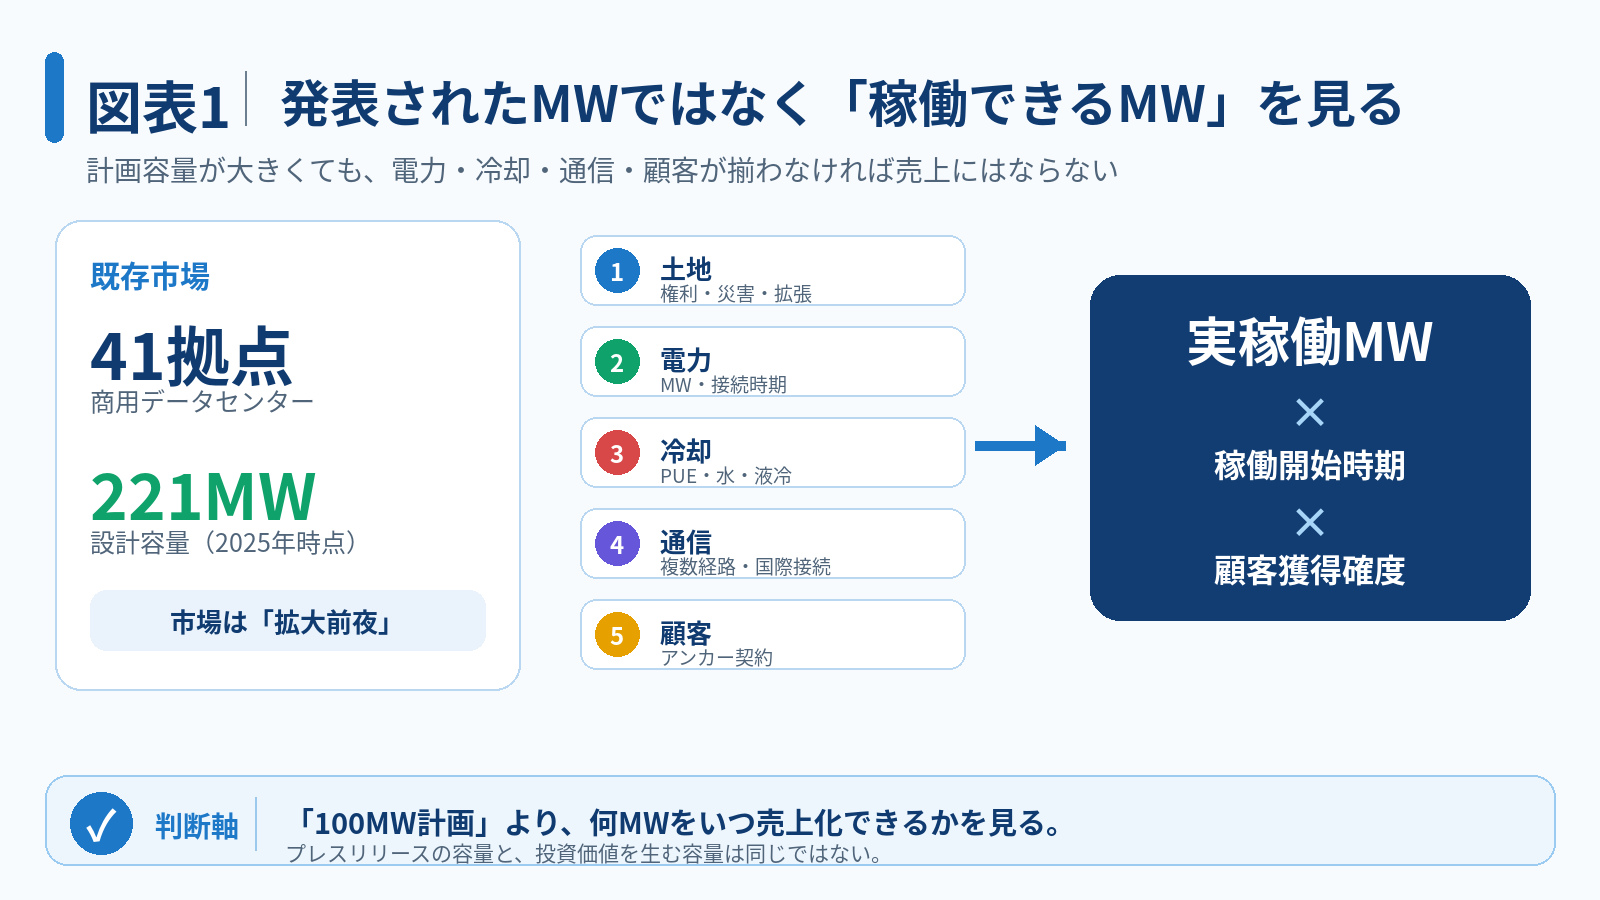
既存市場も小さくない。ベトナム科学技術省の2025年5月データとして公表資料で引用されている数字では、国内では12社が商用データセンター41拠点を運営し、設計容量は合計221MWだった。政府はDecision 1091/QĐ-TTgで、2030年までに国際認証を持つ大規模なグリーンデータセンターを少なくとも5カ所整備する方針も示している。
ただし、私はここで「発表容量の合計」を市場規模としてそのまま評価すべきではないと考えている。データセンター計画には、構想、投資意向書(LOI)、協力覚書(MOU)、投資承認、土地確保、系統接続、建設、顧客契約、稼働という段階がある。発表された100MWが、そのまま予定時期に100MW稼働するとは限らない。
投資家が見るべきなのは、発表されたMWではなく、電力・冷却・通信・顧客を揃え、実際にIT負荷として提供できるMWである。
図表1では、既存容量と大型計画を同列に足し上げるのではなく、計画を実稼働MWへ変えるまでに複数の条件があることを整理した。既存商用容量221MWと、近年公表された大型案件の計画容量を並べて見ることで、市場の期待値と実行難易度を切り分けやすくしている。投資価値を見る際は、計画容量よりも、稼働開始時期と顧客確度まで確認したい。
第一の制約は電力――土地より先に「いつ何MW受電できるか」を見る
この論点を最も分かりやすく示しているのが、2026年9月に米国貿易開発庁(USTDA)が支援を発表したStavian Digital Parkである。USTDAのFS支援は、建物だけではなく、電力供給、冷却、通信接続までを対象に含む。AIデータセンターの事業性は、こうした付帯インフラを切り離して評価できないからだ。
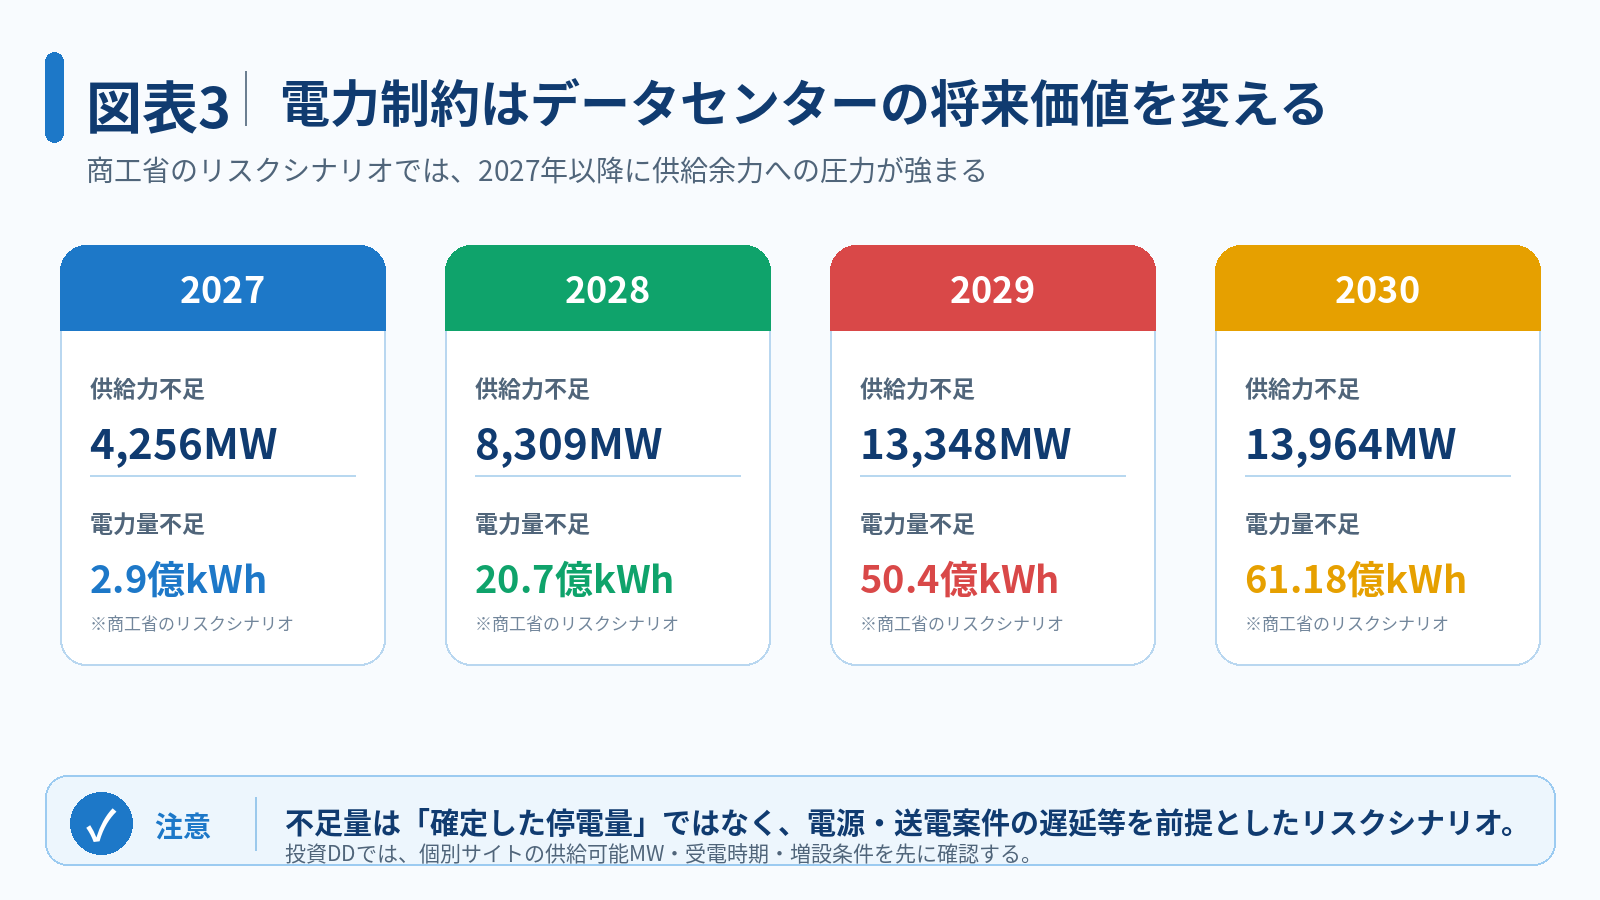
ベトナムでは電力需要自体が高いペースで伸びている。商工省が2026年9月に示した需給リスクの検討では、電源・送電案件の遅延などを前提とした場合、2027年に全国で約4,256MWの供給力不足、29億kWhの電力量不足が生じる可能性がある。電力量不足は2028年207億kWh、2029年504億kWh、2030年約611.8億kWhへ広がるシナリオも示された。
これは「2027年に必ず4,256MW不足する」という予言ではない。政府・EVNが電源、送電、輸入、需要側対策を前倒しすれば状況は変わる。重要なのは、電力接続の不確実性がデータセンターの企業価値に直接入り始めたことだ。
土地を安く確保できても、50MWの受電開始が2年遅れれば、その間の建設投資は収益を生まない。さらにAI向けGPUの世代交代は速く、顧客側の設備投資計画も変わる。系統待ちは単なる工期遅延ではなく、顧客を他国・他施設へ失うリスクになる。
だから初期DDでは、土地権利と同じか、それ以上の優先度で、供給可能MW、受電開始時期、変電所・送電線の増強、N-1等の冗長性、追加MWの確保条件、停電履歴、非常用電源を確認する必要がある。
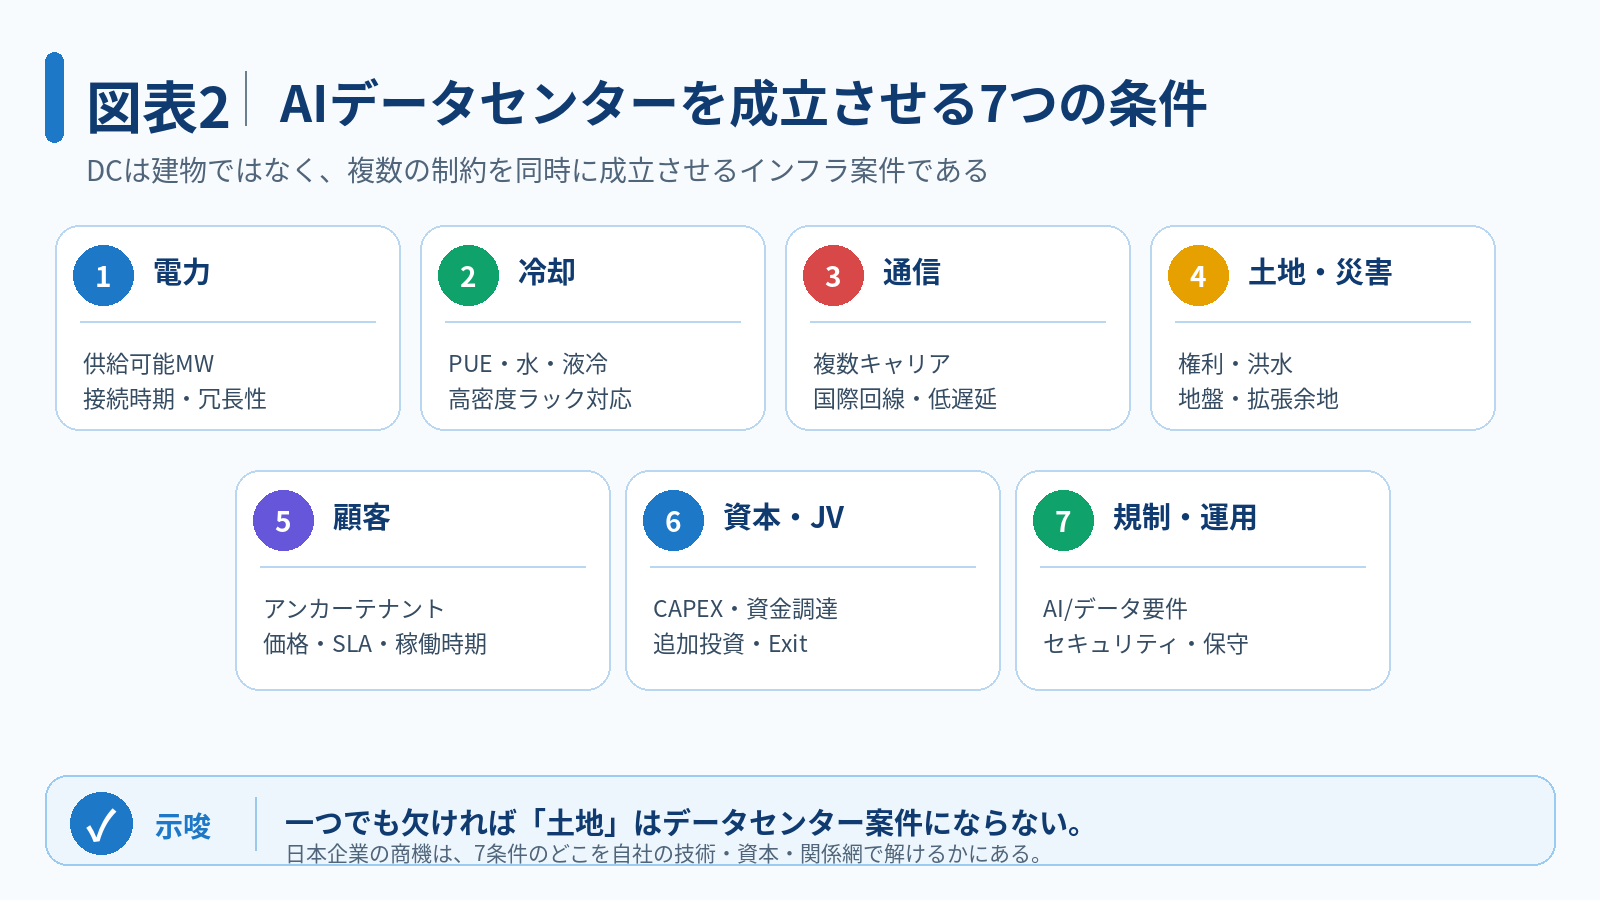
図表2では、AIデータセンターを成立させる条件を7つに分解した。電力、冷却、通信、土地、顧客、資本、規制は相互に依存しており、どれか一つだけを強くしても案件は成立しにくい。立地選定の初期段階から、各条件を同時に確認する必要がある。
冷却効率は設備仕様ではなく「粗利」である
AI時代には、電力を確保しただけでも足りない。GPUラックの高密度化によって、同じ床面積から生じる発熱量が急増している。従来型の空冷だけで対応できない構成では、液冷などを含む冷却方式の選定そのものが設備投資と運営コストを左右する。
代表的な効率指標であるPUEは、施設全体の消費電力をIT機器の消費電力で割った値である。仮に同じIT負荷を販売しても、冷却・電源設備側の消費が大きければ、事業者が負担する電力コストは増える。ベトナムのように高温多湿な環境では、冷却設計の差がOPEXに直結しやすい。
私は、日本企業がこの市場へ入る際、「高効率チラーを売る」「UPSを売る」という製品単位だけで考えるべきではないと思う。顧客が買いたいのは設備ではなく、一定のラック密度を、一定のSLAで、一定のPUEとコストで運用できる能力である。
高効率冷却、液冷、UPS、配電、非常用発電、BESS、監視制御、DCIM、省エネ診断、長期保守など、日本企業が強みを持つ領域は多い。ただし、性能が高いだけでは受注できない。初期CAPEX、納期、現地在庫、故障対応、保証、10年間のTCOまで含めて、データセンターオーナーの投資採算へ落とす必要がある。
通信は「回線契約」ではなく、データセンターの商品そのものである
データセンターの立地選定では、通信を最後に確認するのも危険だ。複数キャリア、経路冗長、国際回線、IX接続、ダークファイバー、クロスコネクト、障害時の迂回経路は、顧客が購入するサービス品質の一部である。
AI学習用の大規模計算資源、金融、クラウド、コンテンツ配信では、必要な遅延性能や冗長性が異なる。したがって「ホーチミン市だから顧客に近い」「工業団地だから土地が安い」という都市・不動産単位の評価では粗すぎる。顧客セグメントから逆算し、通信事業者を初期段階からコンソーシアムへ入れる方が合理的な案件もある。
ベトナム政府も国際接続を拡大する方針を示している。Decision 1091/QĐ-TTgでは、2030年までに少なくとも6本の新たな国際海底光ケーブルを稼働させる目標が掲げられた。これは中長期的な追い風だが、個別サイトで利用できる回線・経路・開通時期は別問題である。DC投資では国全体の通信政策と、敷地単位の接続性を分けて確認しなければならない。
AI政策は需要を作る。しかし「建てれば埋まる」わけではない
ベトナムではAI政策も急速に具体化している。AI法は2026年3月1日に施行され、Decision 367/QĐ-TTgの実施計画では国家AI開発基金、National Data Centerに置く国家AIデータベース、AIクラスターの形成などが進められている。Decision 1091/QĐ-TTgは、大規模な戦略技術企業の育成やグリーンデータセンター整備を掲げる。
政策方向は明確である。しかし、政府がAIを推進することと、個別データセンターが高稼働になることは別である。100MWを建てた後に顧客を探すのか、20MWのアンカーテナントを確保してから段階開発するのかでは、投資リスクが全く違う。
顧客候補も一括りにできない。ハイパースケーラー、金融、政府、ゲーム、EC、製造業、AI開発企業では、ラック密度、SLA、セキュリティ、再エネ比率、契約期間、価格の優先順位が異なる。
そのためFSの前に、顧客候補へ「いつ、何MW、どの密度、どの価格、どの再エネ条件なら買うか」を確認する必要がある。データセンター投資は「建てたら売る」ではなく、「売れる仕様を確かめてから建てる」方が合理的である。
図表3は商工省が示したリスクシナリオを年次グラフとして可視化したもので、確定した停電量ではない。重要なのは、不足電力量のリスクが2027年以降に拡大し得るという方向感である。投資家が見るべきなのは、こうした系統全体のリスクを踏まえ、個別サイトの受電時期と増設条件をどこまで確定できるかである。
再エネはESGではなく、顧客獲得条件になる
世界のクラウド企業や大手テクノロジー企業は、自社の電力消費とScope 2を厳しく管理している。データセンター側にとっても、電力の安定性と同時に、再エネをどのように調達できるかが顧客獲得力に変わりつつある。
ベトナムではDecree 243/2026/NĐ-CPによって、データセンターを運営する大口需要家がDPPAの対象として明示された。これはDC案件にとって重要な制度変更である。ただし、DPPAを使えることと24時間365日の安定電源を確保できることは同じではない。太陽光・風力は変動し、AIサーバーは止められない。
したがって、系統電力、再エネ、DPPA、蓄電池、非常用電源、証書をどう組み合わせるかを、立地選定時から設計する必要がある。再エネ比率だけでなく、firm power、価格、追加性、契約期間、系統制約まで見なければならない。
ここにも日本企業の事業機会がある。エネルギー会社、商社、BESS、EMS、電力設備、ファイナンスを組み合わせれば、単体製品ではなく「DCの電力リスクを下げる仕組み」として提供できる。
良い土地を探すのではなく、「制約の束」を比較する
データセンター候補地の評価を土地単価の比較から始めるべきではない。最低限、土地権利と残存期間、供給可能MW、接続時期、通信キャリア数、国際回線への接続、洪水・地盤、冷却水、建設許認可、税制、人材、設備搬入、拡張余地を同じモデルに入れる必要がある。
同じ10ヘクタールでも、既存変電所から早期受電できる土地と、送電増強に数年かかる土地では価値が違う。土地が20%安くても、稼働が18カ月遅れれば、機会損失を含む実質コストは高くなる。逆に土地価格が高くても、電力・通信・顧客が揃い、Phase 1を早く立ち上げられるならIRRが改善する場合がある。
私はDC用地の価値を、㎡単価ではなく「稼働可能MW × 稼働開始時期 × 顧客獲得確度」で見る方が実務的だと考えている。これは前回の工場立地記事と同じく、土地を不動産ではなく事業モデルの一部として評価する考え方である。
一社の「良いパートナー」ではなく、コンソーシアムを設計する
大型データセンター案件で日本企業から「良い現地パートナーを紹介してほしい」と相談を受けた場合、一社だけを探す発想では足りない。土地を持つデベロッパー、電力・エネルギー企業、通信事業者、EPC、冷却・電力設備会社、DCオペレーター、金融投資家、AI/GPU企業、アンカーテナントは、それぞれ別の能力を持つ。
必要なのはpartner searchよりconsortium designである。例えば日本企業が液冷技術を持っていても、単独ではDC開発者にはならない。しかし、土地・電力を持つ企業、通信会社、オペレーターと組めば、単なる設備ベンダーではなく案件レベルのパートナーとして入れる可能性がある。
ここで大切なのは、相手の「資産」だけでなく「制約」を見ることである。土地はあるが資本がないのか。政府に説明できる国際パートナーが必要なのか。電力はあるが顧客がいないのか。ESG基準を満たす技術が足りないのか。相手が何に困っているかが分かれば、日本企業が提供できる価値と交渉力が見える。
JV交渉では出資比率より、追加CAPEXと電力リスクを決める
JVでは51%か49%かだけを最初に議論しない方がよい。データセンターは建設後も追加投資が大きく、Phase 2、Phase 3で資金負担が続く。
土地を誰が提供するのか。電力接続が遅れた場合の責任は誰が負うのか。予算超過時のcapital callはどうするのか。EPCと主要設備ベンダーを誰が選ぶのか。電力料金や顧客価格を誰が決めるのか。関連当事者取引をどう承認するのか。Exit時に誰が買い取るのか。
49%でも、技術基準、追加CAPEX、主要契約に拒否権を持てばリスクを管理できる場合がある。反対に51%を持っていても、土地、電力、顧客関係を全て相手に依存していれば、実務上のコントロールは弱い。
出資比率は結果であり、先に「誰が何を提供し、どのリスクを持つか」をマトリクス化するべきである。
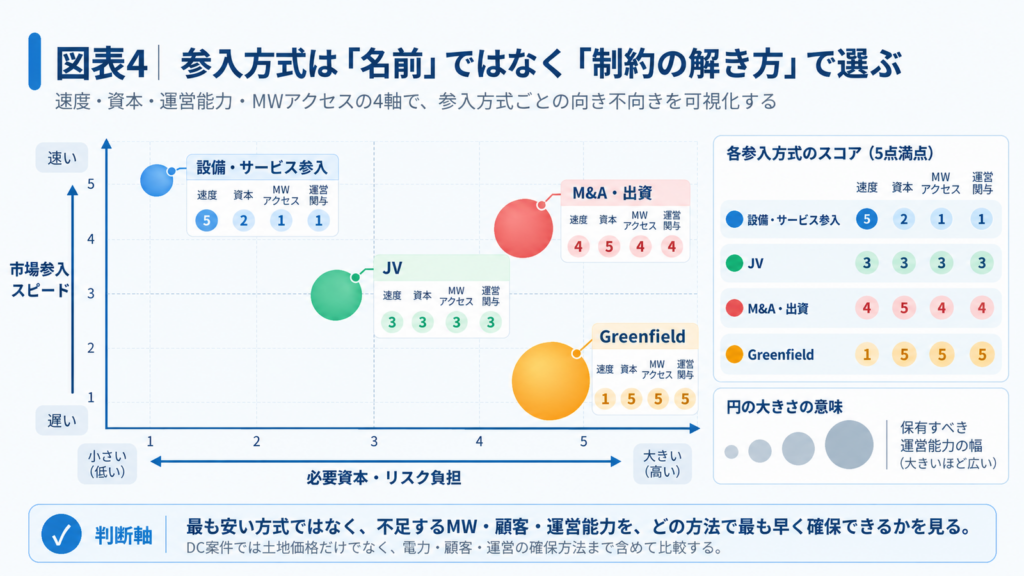
図表4は、「自社でDCを建てるか」という二択を避け、参入方式を「市場参入スピード」と「必要資本・リスク負担」の2軸で比較したものである。設備・サービス提供は資本負担を抑えながら早く市場へ入れる一方、Greenfieldは自由度が高いが資本と案件形成力を要する。JVやM&Aはその中間に位置し、どの能力を自前で持ち、どの能力を現地パートナーから獲得するかを整理しやすい。
| パートナー・JV・M&A候補の探索 DC operator、通信、電力・再エネ、工業団地、EPC、設備、金融投資家など、必要な機能ごとに候補企業を整理し、経営層へのアプローチ、commercial DD、JV・少数出資・M&Aの比較まで支援します。単なる企業リストではなく、「どの能力を誰から取得するか」を設計します。 |
M&Aでは「現在のEBITDA」より、追加MWの確度を見る
既存DCへの出資・M&Aは市場参入を早める。しかし「稼働中だから安全」とは限らない。現在の稼働率、顧客集中、契約単価、設備更新CAPEX、電力契約、PUE、土地権利、ライセンス、主要人材を確認する必要がある。
特に重要なのは拡張計画である。現在20MWを稼働している企業が「将来100MW」と説明していても、残り80MWの系統接続が未確定なら、その将来容量を同じ倍率で評価するのは危険だ。
将来価値について売り手と買い手の評価が割れる場合、すべてを価格交渉にする必要はない。系統接続、アンカーテナント契約、稼働開始などのマイルストーンに応じて追加対価を支払うearn-outや段階出資を設計できる。
これは値下げのためではない。売り手が主張する成長価値が実現したら売り手も対価を受け取り、実現しなければ買い手が未確定リスクを全額負担しないようにするリスク配分である。
意向表明や基本合意を「セレモニー」で終わらせない
ベトナムの大型投資では、政府や企業との協力覚書(MOU)や投資意向書(LOI)の締結・提出がニュースになることが多い。ただし、基本合意や協力覚書を交わしただけでは、投資案件が成立したことにはならない。その後にFS、サイトDD、電力接続調査、法務確認、顧客検証、財務モデル、JV条件、投資承認、EPC、資金調達が続く。
だからMOUの段階で、次のマイルストーンを入れる方がよい。例えば60日以内のサイトデータ共有、90日以内のpre-FS、電力接続調査の共同実施、アンカーテナントへの共同ヒアリング、一定条件を満たした場合の独占交渉などである。
「協力する」という一文だけの協力覚書は、関係構築には使えてもプロジェクト管理には弱い。大型インフラ案件では、誰が何をいつまでに出すかを決めること自体が案件形成の一部になる。
日本企業は「DCを建てる会社」ではなく、ボトルネックを解く会社として入れる
日本企業がベトナムのAI・データセンターブームを見たとき、自社でDCを所有・運営しなければ参入できないわけではない。むしろバリューチェーンの各所に機会がある。
電力・エネルギー企業なら安定電源、DPPA、再エネ、BESS、EMS。設備企業なら冷却、液冷、UPS、配電、非常用発電。建設・EPCなら高密度ラック対応と工期・品質管理。通信会社なら複数経路と国際接続。金融・商社ならプロジェクトファイナンス、設備リース、JV組成。IT企業ならクラウド、AI計算資源、運用、セキュリティである。
重要なのは「何が売れるか」ではなく、「どの制約が案件成立を止めているか」から見ることだ。電力が足りないなら電力を解く。冷却が非効率ならTCOを下げる。顧客がいないならアンカーテナントを先に作る。土地と電力はあるが資本がないならJVを組む。既存事業者が速いなら少数出資やM&Aで入る。
この順番で考えると、日本企業の技術を製品ではなく「案件成立の条件」として位置づけられる。
ONE-VALUEが見るべきは「案件紹介」ではなく「案件形成」
ONE-VALUEが日本企業のベトナムDC参入を支援する場合、単なる市場調査と候補会社リストで終わるべきではないと考えている。
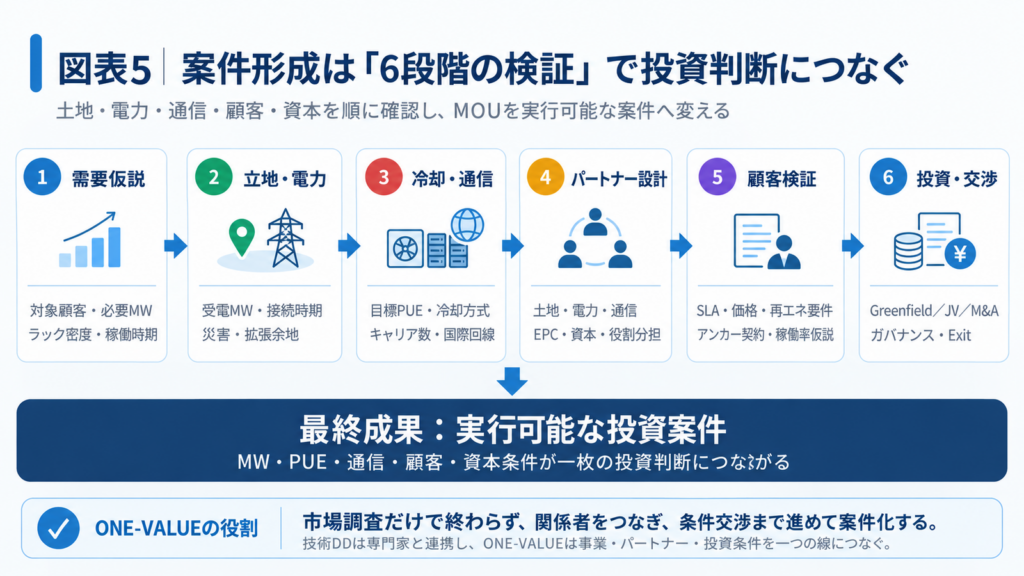
第一に需要仮説を置く。ハイパースケーラー、金融、政府、製造、AI開発など、どの顧客を取りに行くかを決める。第二に立地と電力をスクリーニングする。土地候補より先にMW、接続時期、変電所、通信、災害、拡張性を見る。第三に必要なパートナーを機能別に分解する。DC operator、telecom、energy、industrial park、developer、EPC、equipment vendor、financial investorを並べる。
第四に顧客候補へ容量、密度、SLA、価格、再エネ条件、稼働時期を確認する。第五にGreenfield、JV、少数出資、M&Aを比較し、CAPEX、IRR、ガバナンス、Exitを設計する。最後に土地、電力、増設、最低利用量、アンカーテナント、JV条件を交渉する。
技術設計そのものはDC専門エンジニアリング会社と連携するべき領域である。ONE-VALUEの役割は、制度、市場、関係者、顧客、投資条件を一枚の事業判断につなぎ、案件を止めないことである。
ベトナムでは完成された大型案件を待つほど競争は激しくなる。より高い付加価値を取るには、土地を持つ企業に会い、電力の制約を確認し、通信事業者とつなぎ、顧客を探し、資本を組み合わせ、まだ「案件」と呼ばれていない段階から入る必要がある。
図表5は、ONE-VALUEが想定する案件形成の流れを6段階で示した。①需要仮説、②立地・電力スクリーニング、③コンソーシアム設計、④顧客検証、⑤投資・参入方式評価、⑥交渉・実行準備の順に並べることで、市場調査で終わらず、需要仮説、立地・電力、コンソーシアム、顧客検証、投資条件までを一つの線につなげる重要性が分かる。
「AIブーム」ではなく、実際に稼働するMWを買う
ベトナムのAI・データセンター市場が拡大する方向性は強い。政府はAI法、国家AIデータベース、AIクラスター、戦略技術企業育成、国際海底ケーブル、グリーンデータセンター整備を進めている。国内外の企業も大型投資を発表している。
しかし「市場が伸びる」ことと「自分のプロジェクトが儲かる」ことは別である。最終的に価値を持つのは、プレスリリースに書かれた100MWではない。電力が確保され、冷却され、通信がつながり、顧客が入り、料金を払う100MWである。
私は、ベトナムのデータセンター投資が成熟するほど、評価軸は「土地を持っているか」から「制約を解き、実際に稼働できるか」へ移ると考えている。これは日本企業にとって悪い話ではない。
日本企業の強みは、設備を長く安定して動かす技術、品質、エネルギー効率、保守、プロジェクト管理にある。それをベトナム側の土地、電力、通信、顧客、資本と結び付けられれば、AIブームを単発の設備販売ではなく、長期の事業に変えることができる。
| ベトナムAI・データセンター案件の形成支援 ベトナムでDC/AIインフラへ参入したい、設備販売からJVへ広げたい、現地DC operatorへの出資・買収を検討したい、MOU締結後に案件が進まない、といったご相談に対し、市場・政策調査、stakeholder mapping、partner sourcing、BDD、valuation、LOI/MOU、投資条件交渉、PMOまで一貫して支援します。 |
まとめ
ベトナムのAI・データセンター市場で問われるのは、土地を持っているかでも、投資額が大きいかでもない。電力、冷却、通信、顧客、資本、規制を一つの事業として成立させ、予定したMWを予定した時期に売上化できるかである。日本企業は必ずしもDCオペレーターになる必要はない。自社が解けるボトルネックを見極め、現地企業・通信・電力・投資家と組み合わせることで、設備販売からJV・M&Aまで参入方法を広げられる。重要なのは「何を売るか」ではなく、「どの制約を解けば案件が動くか」を起点に参入戦略を設計することである。
外部出典一覧
・USTDA:USTDA Advances Major AI Data Center Campus in Vietnam, 2026-09-23
https://ustda.gov/ustda-advances-major-ai-data-center-campus-in-vietnam/
・Vietnam News:HCM City attracts over $2-billion investment for AI data centre, 2026-03-12
https://vietnamnews.vn/economy/1767236/hcm-city-attracts-over-2-billion-investment-for-ai-data-centre.html
・Vietnam News:Sembcorp wins approval for AI-ready data centre campus in HCM City, 2026-03-27
https://bizhub.vietnamnews.vn/sembcorp-wins-approval-for-ai-ready-data-centre-campus-in-hcm-city-post400891.html
・Vietnam News:G-Group receives investment certificate for US$300 million AI campus, 2026-07-04
https://vietnamnews.vn/economy/1784752/g-group-receives-investment-certificate-for-us-300-million-ai-campus.html
・Vietnam News:US$3.5 billion AI data centre complex proposed in Tây Ninh, 2026-08-30
https://vietnamnews.vn/society/1798665/us-3-5-billion-ai-data-centre-complex-proposed-in-tay-ninh.html
・Vietnam News:Power shortage risk rises as AI, data centres and rail drive demand, 2026-09-21
https://vietnamnews.vn/economy/1800137/power-shortage-risk-rises-as-ai-data-centres-and-rail-drive-demand.html
・Vietnam Government Portal:Law on Artificial Intelligence No.134/2025/QH15, effective 2026-03-01
https://en.baochinhphu.vn/viet-nams-law-on-artificial-intelligence-111260715113551787.htm
・Vietnam Government Portal:Decision 367/QĐ-TTg, AI Law implementation plan, 2026-02-28
https://chinhphu.vn/?classid=2&docid=217086&pageid=27160
・Vietnam Government Portal:Decision 1091/QĐ-TTg, 2026-06-17
https://chinhphu.vn/?docid=218483&pageid=27160
・Vietnam Government Portal:Decree 243/2026/NĐ-CP, effective 2026-06-26
https://chinhphu.vn/?classid=1&docid=218605&pageid=27160