
なぜ2026年、ベトナムのデータセンター市場が強い注目を集めているのか
ベトナムのデータセンター(以下、DC)市場が2026年、国際的な投資家の間で強い注目を集めているのは、単一の出来事によるものではない。デジタル経済の拡大によるデータ需要の急増、データ管理に関する法制度の整備、そして域内全体でのAIインフラ投資の波という、三つの推進力が同時に作用した結果である。この三つの内実を理解することは、市場規模の数字だけを見るよりも、成長の持続性を評価するうえではるかに重要である。以下、それぞれを順に確認する。
デジタル経済・クラウド・AIの成長によるデータ需要
ベトナムにおけるデータ処理・保存の需要は、複数の分野で同時に拡大している。具体的には、電子商取引、フィンテック・デジタルバンキング、企業のデジタルトランスフォーメーション、そしてクラウドサービスの普及が主な牽引役である。これらは投資サイクルに左右される短期的な需要ではなく、構造的かつ長期的な性質を持つ動きであり、次章で扱う市場規模そのものの成長を下支えする土台となっている。
データ管理・サイバーセキュリティ関連制度の整備
データ管理に関する規制強化は、国内DCインフラへの需要を押し上げる一因となっている。ただし、これはすべてのハイパースケーラーがベトナム国内にDCを建設することを義務付けられるという意味ではない。実際の影響度は、扱うデータの種類と各企業の事業モデルによって異なる。現時点で特に重要な法制度は次の二つである。
第一に、2026年1月1日に施行された個人データ保護法(法律番号91/2025/QH15)である。同法は、個人データの収集、処理、保存、共有という一連のライフサイクル全体にわたり、組織の法的責任を定めている。国境を越えたデータ移転に関する違反については、年間売上高の最大5%に相当する制裁が科される可能性があり、施行細則は政令356/2025/ND-CPに定められている。
第二に、サイバーセキュリティ法の施行細則である政令53/2022/ND-CPである。公安省からの要求決定があった場合、特定の種類のデータについて国内保存が義務付けられ、保存期間は最低24カ月とされる。保存の形態については、国内DCの利用、自社DCの構築、国内クラウドサービスの利用のいずれを選択してもよい。
この二つの法制度が組み合わさることで、ベトナムのユーザーデータを扱う企業には実務上のコンプライアンス圧力が生じており、これが中期的に国内DCインフラ需要の拡大が見込まれる理由の一つとなっている。
AI時代における高密度・大規模データセンター需要
従来型のデータ需要に加え、AI・GPUワークロードは高密度ラック型DCという、まったく新しい需要層を生み出している。従来型DCと比べてラックあたりの電力密度がはるかに高くなるため、先進的な冷却システム(液冷を含む)やエネルギー効率を重視した設計への需要も同時に高まっている。NVIDIAが2026年の科学技術会議で述べたところによると、ベトナムが現在運用するGPU数は約1万から1万5千基にとどまり、韓国(約5万から6万基、今後数年で20万から25万基への拡大を計画)と比べるとまだ小規模である。これは裏を返せば、ベトナムのAIインフラに大きな拡張余地があることを意味する。NVIDIAは2024年、ベトナム政府とAI研究開発センターの設立で合意したほか、FPT(投資額2億ドルのAIファクトリー、2024年11月よりハノイで稼働)やGreenNode(VNG傘下)といった国内企業とも提携している。
ベトナムのデータセンター市場の規模と成長性
市場規模を検証する際に最も重要な問いは、ベトナムのDC市場が実際にどれほどの規模を持つかという点である。以下では、市場規模と成長率、現在の供給能力、そしてASEAN域内での位置づけという三つの観点から、この問いに答えていく。
市場規模と成長率
投資家にとって最も重要な問いは、ベトナムのDC市場が実際にどれほどの規模を持つかである。この点には慎重な検討が必要であり、国際的な市場調査会社が発表する数値は、方法論や測定範囲(設置容量MW、コロケーション売上高、建設・設備を含めた市場総額など)によってかなりのばらつきがある。代表的な推計として、以下が挙げられる。
科学技術省がViettel IDCの報告を引用したところによると、ベトナムのクラウド市場は今後5年から10年で年率19%から20%の成長が見込まれ、クラウドサービス市場規模は2030年までに約12億ドルに達すると予測されている。同報告は、企業がクラウド移行後のコスト最適化を優先した2022年から2023年に市場が一時的に減速したことも記録しており、2025年から2026年にかけて成長軌道への回復が見られるとしている。すなわち、成長曲線は単純な右肩上がりではない。
同じく科学技術省の記事「国家デジタル主権のためのインフラ構築」(2025年11月、Research and Marketsのデータを引用)によると、ベトナムのDC市場規模は2024年時点で約6億5400万ドルと評価され、2030年には17億5000万ドルに達すると予測されている。クラウド市場については、VnEconomyの推計として2025年中に10億ドル規模に達する可能性があるとも紹介されている。同記事はまた、ベトナムのデジタル経済が急成長している一方で(2024年の流通取引総額は360億ドルに達し、域内最速の成長率を記録したとGoogle、Temasek、Bain & Companyによるe-Conomy SEA 2024レポートは報告している)、ベトナム国内のクラウド市場シェアの8割以上を依然としてAWS、Google、Microsoftなど外資系事業者が占めている点も指摘しており、需要の伸びと国内インフラの自立度との間に開きがあることを示している。
これらの数値の間に見られる差は、データの信頼性が低いことを意味するのではなく、各調査会社が異なる市場範囲を測定していることの表れである。すべての情報源に共通しているのは、まだ相対的に小さな基盤から二桁成長を遂げているという点であり、これは投資ポテンシャルを評価するうえで、いかなる絶対値よりも重要な特徴といえる。
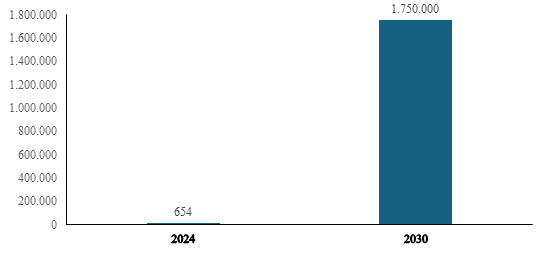
単位:Mil USD
ベトナムのデータセンター市場規模と成長率【リンク】
現在の供給能力
供給面の実態としては、2026年半ば時点でベトナム国内には約41のDCが稼働しており、総容量は約221MW、運営事業者は約12社に上る(2026年8月時点の市場データを引用したw.mediaによる)。これには国内企業と国際企業の双方が含まれる。Arizton(Vietnam Data Center Portfolio)のデータも近い数値を示しており、稼働中のDCは約26から28カ所、ハノイ、ホーチミン市、ビンズン、ダナンに集中しているとされる。
最も注目すべきは、近い将来の供給拡大スピードである。建設計画中の白床面積は、現在の稼働面積の約4倍に達すると推計されており、その約9割がハノイとホーチミン市に集中している。すでに公表されている大型プロジェクトとしては、タンフートルン工業団地(ホーチミン市クチ県)に建設中のViettelによる140MW規模のDC(2026年に第一段階稼働、2030年完成予定)、ST Telemedia Global Data CentresとVNGの合弁による70MW規模のプロジェクトなどがあり、2025年から2026年にかけて投資額2億ドルから10億ドル超の合弁プロジェクトが相次いで発表されている。
ASEAN域内におけるベトナムの位置づけ
ベトナムを域内の他のDC市場と比較する際には、市場規模だけでなく、電力供給力、土地、通信インフラ、建設コスト、法制度といった基盤要因を合わせて見る必要がある。Krungsri Research(World Bankの5つの柱の枠組み、すなわち電力システムの安定性、データ接続性、自然災害リスク、労働市場、政治的安定性に基づく分析)によると、シンガポールを除くASEAN5カ国(インドネシア、マレーシア、タイ、フィリピン、ベトナム)は、土地と電力の制約を抱える既存のDCハブであるシンガポールから投資が流出する受け皿となっており、中でもマレーシアが土地・電力コストの低さと有利な法制度を背景に、域内トップの投資先として台頭している。
ベトナムは域内最大のDCハブとはまだ言えないものの、具体的な競争優位を一つ持っている。Wood Mackenzieによると、ハイパースケーラー向け電力料金は1MWhあたり約74ドルとなっており、これはタイの108ドルに次いで東南アジアで2番目に低い水準である。マレーシア(133ドル)やフィリピン(154ドル)と比べても明確な優位を持つ。東南アジア全体の市場規模は2030年までに300億ドルを超える見通しであり(年率約14.2%)、ベトナムはインドネシア、フィリピンとともに、規模はまだ小さいが成長余地の大きい「新興市場」グループに位置づけられる。これは、すでに成熟したシンガポール市場とは対照的な特徴である。
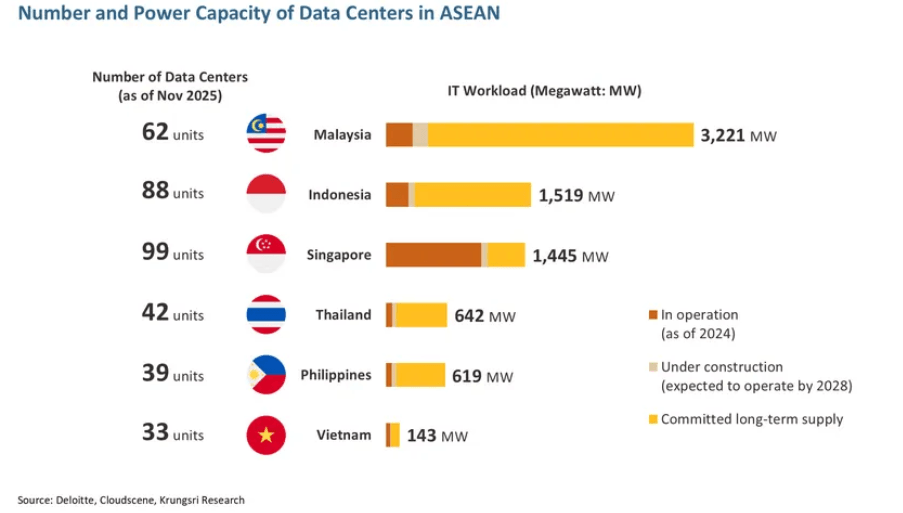
ASEAN主要国におけるデータセンターの施設数と電力容量の比較【リンク】
ベトナムでデータセンターを開発する際の5つの競争優位性
「ベトナムは土地が安く、コストが低い」という単純な理解にとどめるのではなく、投資家はDC開発の成否を実際に左右する5つの要因を同時に評価する必要がある。以下、需要、電力、土地、通信、そして政策という順に見ていく。
成長するデジタル需要
第一章で述べた通り、クラウド、AI、企業のデジタルトランスフォーメーション、デジタルサービスから生まれる需要は、DCインフラに対する堅固な需要基盤を形成している。これはいかなるコスト面の優位性によっても代替できない、前提条件そのものである。
電力供給と拡張余地
大規模DC開発の可否を左右する最も重要な要素は電力である。2025年4月15日付の首相決定768号で承認された修正版電力マスタープラン(第8次)によると、ベトナムは再生可能エネルギーの比率を2030年までに28%から36%、2050年までに74%から75%へと大きく引き上げる目標を掲げている。同時に、直接電力購買制度(DPPA)の整備も進んでおり、年間100万kWh以上を消費する大口需要家(現在約1500件、全国電力生産量の約25%を占める)は、再生可能エネルギー発電事業者から直接電力を購入できる。これはクリーンエネルギー目標を掲げる大規模DC、とりわけハイパースケーラーが活用しうる仕組みである。
ただし、重要な留意点がある。ベトナム・エネルギー誌の分析によれば、DCの立地は変電所や送電線への投資需要を直接左右し、地域全体の電源構成にまで影響を及ぼしうる。したがって、電力供給力は国全体の総容量だけで判断すべきではなく、具体的な立地に大きく左右される。
土地・工業団地・立地
ホアラック・ハイテクパーク(ハノイ)は現在、参考地価が1平方メートルあたり約150ドルとされ(Mordor Intelligenceによる)、タンフートルン工業団地(ホーチミン市クチ県、Viettelが140MW規模のDCを建設中、市中心部から25km、タンソンニャット国際空港から15km)とともに、大規模DCプロジェクトの優先立地として台頭している。立地選定にあたっては、都心・顧客拠点からの距離、洪水・自然災害リスク、そして将来の拡張に備えた予備用地の確保を同時に検討する必要がある。これらは初期計画の段階でしばしば見落とされがちな点である。
通信インフラと国際接続
ベトナムは現在、8本の海底ケーブル(AAG、APG、SMW-3、IA、AAE-1、TVH、そして新世代のADC、SJC2)と複数の陸上ケーブルを通じて国際接続を確保している。中でも最新の2本は設計容量が非常に大きい。SJC2(Southeast Asia-Japan Cable 2、2025年7月開通、全線設計容量126Tbps、VNPTが投資参加、クイニョンに陸揚げ、日本と直接接続)と、ADC(Asia Direct Cable、2025年初頭からViettelが運用、香港・シンガポール・日本というアジア太平洋最大級の3つの中継拠点に接続、容量を最大50Tbpsまで拡張可能)である。
一方、運用面での実態にも留意が必要である。2026年には、3本から4本の海底ケーブルが同時に障害を起こす事例が複数発生した(2026年8月のSJC2とAAE-1の同時障害など)。これは国際接続の一時的な低下を招いており、DC向け接続インフラを選定する際には、ケーブルの総本数だけでなく、複数経路にわたる冗長性の水準を評価することの重要性を示している。
政府によるデジタルインフラ整備
ベトナム政府は複数の具体的な政策を通じて、デジタルインフラの整備を積極的に推進している。首相決定36号は、2021年から2030年を対象期間とし、2050年を見据えた情報通信インフラ計画を承認するものである。また、2025年5月に公表された情報によれば、科学技術省は2025年から2030年の計画で、設計容量788MWの達成と、全国11カ所の新規グリーンDC建設を目標として掲げている。
さらに重要な法的転換点として、2026年1月1日に施行されたデジタル技術産業法が挙げられる。同法は「デジタル技術産業インフラ」(データセンター、クラウドコンピューティング基盤、デジタルプラットフォームを含む)の発展について、独立した一章を設けている。投資優遇策も注目に値する。法人所得税について、ハイテクプロジェクトと同等の最高水準の優遇措置、専用設備の輸入税減免・免除が講じられるほか、土地についても、ハイテクパークと同様の優先的な用地確保と地代・土地使用料の最高水準の優遇が適用される。さらに、ベトナム開発銀行など国営金融機関からの優遇融資へのアクセス、研究開発や高度人材育成への資金支援も盛り込まれている。
同法は同時に、「メイド・イン・ベトナム」路線と国家のデジタル主権を明確に打ち出している。国家機関・国有企業は国内のクラウド・DCサービスの利用を優先するよう求められ、国家の重要データやベトナム国民の個人データは国内DCでの優先的な保存・処理が義務付けられる。この背景には、科学技術省が指摘する通り、ベトナム国内のクラウド市場シェアの8割以上をAWS、Google、Microsoftなど外資系事業者が依然として占めているという現状があり、デジタル技術産業法はこの差を埋めるための主要な法的手段として期待されている。同時に、日系企業を含む外国投資家が合弁や直接投資を通じてベトナムのデジタルインフラに参入する際に活用しうる、具体的な優遇の枠組みでもある。
ベトナムの主要データセンター事業者と市場構造
ベトナムのDC市場の構造を理解するうえで出発点となるのは、個別の事業者名ではなく、市場全体を構成するプレイヤーの分類である。以下では、プレイヤーの分類、主要事業者の特徴、各社の強みの比較、そして日系企業がパートナーを選定する際の評価軸という順に見ていく。
DC市場を構成するプレイヤーの分類
DC市場の構造は、価値連鎖において異なる役割を担う6つの層から成り立っている。すなわち、(1)DC事業者、(2)通信事業者、(3)クラウドサービス提供事業者、(4)国際ハイパースケーラー、(5)DC投資家・開発事業者、(6)設備・技術提供事業者である。この6つの層を明確に区別することは、外国企業がパートナーを評価するうえで実務上重要な意味を持つ。層の混同、典型的には純粋な通信事業者をDC専門パートナーとして評価してしまうケースは、市場参入初期段階でよく見られる誤りであり、パートナーの実際の能力について誤った期待につながりやすい。
主要DC事業者
| 事業者 | 主な特徴(公開情報に基づく) |
| Viettel (Viettel IDC) | 規模で最大手。現在15カ所のDCを運営し総容量87MW、国内コロケーションラックの約49%を占める。2030年までに24カ所、総容量560MWへの拡大を計画。現在最大のDCはホアラック(30MW、サーバー約6万台、ラック2400台超)。ホーチミン市タンフートルン工業団地で140MW規模のDCを建設中 |
| VNPT | 240カ国以上と直接接続する海底・陸上ケーブルインフラを保有。子会社QD.Tekを通じてNTT(日本)と合弁し、Tier III+基準のDC「HCMC1」を建設(投資額5600万ドル)。韓国のLG CNSとも大規模AI DC開発で提携 |
| FPT Telecom | DC「Fornix」(ホーチミン市)を運営。NVIDIAと戦略提携し、投資額2億ドルのAIファクトリーをハノイで構築(2024年11月稼働)。Dell、HPEともAIファクトリー分野で協業 |
| VNG | ST Telemedia Global Data Centres(シンガポール)と合弁し、総容量70MWのDC2カ所を建設中(2026年初頭完成予定)。傘下のGreenNode(AI GPU提供事業者)がNVIDIAと提携し、タンフアン輸出加工区にデータハブを設置 |
| QTSC | クアンチュン・ソフトウェアパーク(ホーチミン市)。ICTエコシステムが集積する工業団地で、園内のテクノロジー企業向けにデジタルインフラ整備を進める方針を持つが、DC単体としての容量に関する公開データは確認できていない |
Viettel、VNPT、FPT、VNGの4社は規模と拡大スピードの両面で明確な先行グループを形成している一方、QTSCの位置づけは異なる。QTSCは集積型のテクノロジーエコシステムであり、他の4社のような純粋な商業DC事業者ではない。
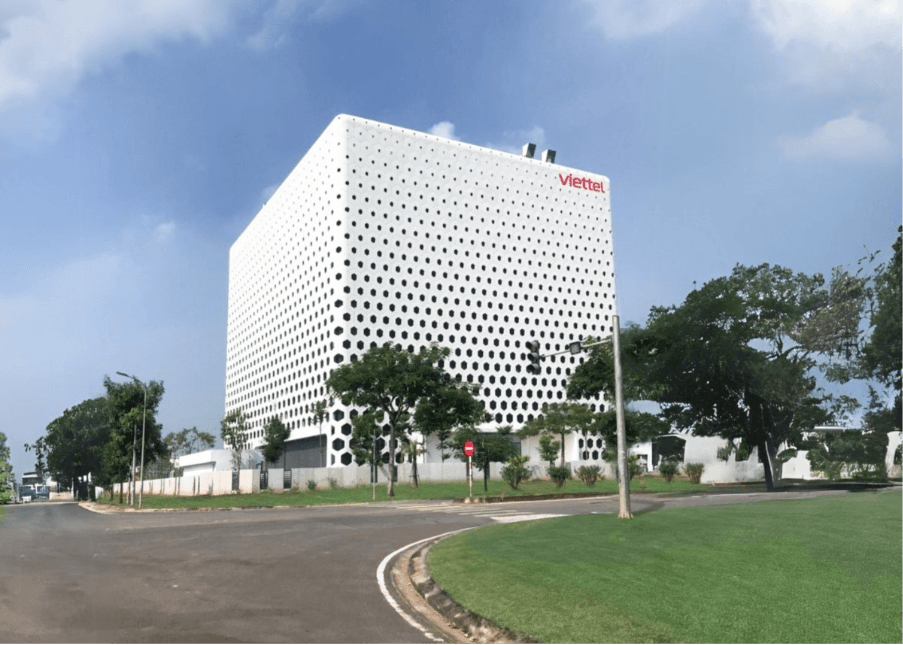
Viettelグループが運営する、ラック2,400台規模のベトナム最大のデータセンター【リンク】
適合基準を満たしたデータセンターの一覧について、今すぐお問い合わせください。
各社の強みの比較
国内事業者を評価する際、日系企業は容量(現状と拡大計画)、立地、Tier基準・認証、電力の冗長性、接続能力、クラウドサービスとの統合度、グリーンDCへの方向性、そして対象とする顧客セグメント(国内企業、政府機関、あるいは国際顧客・ハイパースケーラー)という基準を同時に検討すべきである。現状で明確な違いとして、Viettelは全体規模と全国展開で先行し、VNPTとFPTはNTTやNVIDIAといった国際パートナーシップに強みを持ち、VNGはGreenNodeとST Telemediaとの合弁を通じてAI・GPU分野に注力しており、QTSCは独立した商業DCというよりも集積型のICTエコシステムというモデルを追求している。
日系企業が現地パートナーを選定する際の評価項目
技術的な基準(土地、電力、認証)に加え、日系企業はパートナーの財務基盤、既存の顧客基盤、将来の拡張能力、法令遵守の実績、そして実際の建設・運営能力(資金調達力や政府とのネットワークだけにとどまらない実務能力)を合わせて評価する必要がある。
ベトナムでデータセンターを開発する際の重要論点 電力・土地・通信・規制
電力、土地、通信、そして規制という4つの要素は、データセンタープロジェクトにおける本格的な投資デューデリジェンスの中核を成すものであり、個別に切り分けるのではなく同時に評価すべきものである。以下、この4つを順に確認する。
電力 DC開発における最重要条件
第三章第2節で述べた通り、電力供給力、すなわち既存の系統容量、接続可能性、冗長性、電力コスト、DPPA制度を通じた再生可能エネルギー調達の可否、そして将来の拡張余地は、あらゆる大規模DCプロジェクトにとっての前提条件である。ベトナムにおけるDCの投資・運営コストは1MWあたり600万から700万ドル程度と見積もられており(Market Research Vietnam、2026年の集計による)、産業用電力の平均価格は1kWhあたり6から10米セントの範囲にある。
「国家重要プロジェクト・エネルギー分野重点事業一覧」のダウンロードはこちらから
土地・都市計画・工業団地
地価に加えて、投資家は土地利用の形態(長期賃借か所有か)、工業団地・ハイテクパークの都市計画上の法的位置づけ、将来の拡張に備えた予備用地、地域ごとの洪水・自然災害リスク、そして対象顧客拠点までの距離を評価する必要がある。
通信・海底ケーブル・ネットワークの冗長性
第三章第4節で述べた通り、接続プロバイダーを選定する際には帯域幅や遅延だけでなく、複数経路の多様性、すなわちネットワーク・リダンダンシーの水準こそが重要である。これは2026年に発生した複数の海底ケーブル同時障害から直接得られた教訓である。
投資・建設・環境・消防関連の許認可
プロジェクトのライフサイクルに沿って整理すると、DCプロジェクトが経る法的手続きには、投資登録、土地関連手続き、建設許可、環境影響評価、消防承認、電力接続、そして通信法に基づくデータセンター・クラウドサービスの登録が含まれる。強調すべき点は、手続きに要する期間と複雑さはプロジェクトの種類、具体的な立地、そして事業モデルによって異なるということであり、すべての手続きが一律に長期化すると前提すべきではない。実際、現行の法制度(2024年7月1日施行の通信法2023年版、および施行細則である政令163/2024/ND-CP)は、DC・クラウドサービスに対して「軽度管理」のアプローチを採用しており、これは2025年1月1日以降、両サービスに対する外国資本出資比率の上限を完全に撤廃したことに表れている。これは、WTO加盟に伴うコミットメントとしてかつて適用されていた49%という上限からの大きな転換である。
データセンター事業と通信事業の法規制上の違い
通信法2023年版では、データセンターサービスと電気通信基本インターネットサービス(OTT)を含む新しい通信サービス群として位置づけられているが、従来型通信サービスとは異なる管理体制が適用される。企業はフルライセンスの取得ではなく登録・届出のみで足り、サービス品質の公表と、事業開始前に科学技術省が定める技術基準へのDCの適合性の公表が義務付けられる。この違いは、コロケーションのライセンス制度、クラウドサービス、国境を越えたサービス提供のモデルと明確に区別して理解すべき重要な点である。
日系企業がベトナムのデータセンター市場に参入する5つのモデル
日系企業がベトナム市場に参入するために、自らDCを建設・運営する必要は必ずしもない。実際には、各企業の中核的な強みとリスク許容度に応じて、バリューチェーンの複数の階層で関与することが可能である。
| モデル | 主な特徴 | 事例・適合する企業像 |
| 1. 合弁(JV)・戦略的提携 | 日本側の技術・資本と、ベトナム側パートナーの土地・現地ネットワークを組み合わせ、投資リスクを分散する | NTT Global Data Centers(日本)とQD.Tek(GREENFEEDグループ傘下)の合弁。Tier III+基準のDC「HCMC1」、投資額5600万ドル、2022年始動 |
| 2. 既存DC事業者へのM&A | 稼働中の事業者・プラットフォーム・資産を買収し、既存の顧客基盤、ライセンス、運営能力、現地マネジメントチーム、稼働済みの施設に即座にアクセスできる。ゼロから構築するよりも市場参入までの期間を大幅に短縮できる | 運営コントロールよりも参入スピードを優先する企業に適する |
| 3. Build-to-Suit・DC不動産開発 | 要望に応じた施設を建設し、事業者・クラウドプロバイダー・ハイパースケーラーに長期賃貸するモデル | 一部の国際投資ファンドがベトナムで採用(例 Gaw CapitalによるOneHub Saigonプロジェクト)。日本の不動産・インフラ投資家に適する |
| 4. DC設備・ソリューションの提供 | DCを直接運営せずに参入できる機会。冷却システム(AIワークロードに伴い急拡大する液冷を含む)、UPS、発電機、エネルギー管理、電力分配、セキュリティ、消防、監視、スマートビルディング関連ソリューションを提供する | 設備技術に強みを持つ日系企業に適する |
| 5. エネルギー・インフラ分野からの参入 | グリーンDCソリューションと直接電力購買制度(DPPA)を通じて、DCエコシステムに間接的に関与する | 再生可能エネルギー、電力管理、蓄電、送電インフラを手がける企業に適する(第三章第2節、第五章第1節を参照) |
ONE-VALUEによるベトナム・データセンター分野での支援実績
電力、土地、通信、規制からパートナー選定、事業モデルの選択に至るまで、本稿全体を通じて示してきたDCプロジェクトの多面的な複雑さに対し、ONE-VALUEは段階に応じた具体的な支援を提供している。
包括的な市場・法規制・インフラ調査では、対象セグメント(コロケーション、AI/GPU向け、ホールセール等)ごとの市場規模・成長性の推計、主要事業者の動向整理、そして通信法、個人データ保護法、デジタル技術産業法といった関連法令の要点を、企業の事業計画に落とし込める形のレポートとして取りまとめる。
DC候補地・インフラの現地調査では、複数の候補エリア(工業団地、ハイテクパーク等)について、電力の接続可能性と系統容量、土地の取得条件・地価、通信インフラの整備状況、洪水・自然災害リスクを現地で確認したうえで、比較一覧表の形式で提示し、立地選定の意思決定に直接使える資料として提供する。
現地パートナーの探索・評価では、DC事業者、通信企業、工業団地デベロッパー、設備商社、エネルギー企業の候補をリストアップし、各候補の実績、財務状況、対応可能な言語・体制を整理したうえで、初期アプローチの代行や面談設定までを支援する。ONE-VALUEはベトナム国内に広範なネットワークを構築し、各分野の業界リーディング企業と直接のリレーションを有している。この基盤を活かし、単なる候補先リストの提示にとどまらず、意思決定者へのアクセス確保から提携条件の調整まで、実効性の高いビジネスマッチングを支援することが可能である。
ベトナムでのデータセンター投資、立地選定、現地パートナーの探索をご検討中でしたら、まずは現在の検討段階と関心領域をお知らせください。
ONE-VALUEのコンサルタントが、初回のオンライン相談(日本語対応)にて、貴社の目的に沿った市場データ、候補パートナーのリスト、立地比較の初期的な見立てをご提示します。DC分野の最新動向レポートや個別プロジェクトのご相談も受け付けております。
ONE-VALUEのチーム
参考情報
- ベトナムのクラウド市場規模・成長率(年率19〜20%、2030年に約12億ドル) Bộ Khoa học và Công nghệ(Viettel IDCの報告を引用) https://english.mst.gov.vn/vietnams-data-center-market-to-reach-us126-billion-by-2030-197240325154250333.htm
- ベトナムのDC市場規模(2024年6億5400万ドル→2030年17億5000万ドル)、デジタル技術産業法の優遇策 Bộ Khoa học và Công nghệ「Kiến tạo hạ tầng cho chủ quyền số quốc gia」 https://mst.gov.vn/kien-tao-ha-tang-cho-chu-quyen-so-quoc-gia-197251126083636599.htm
- 現在の供給能力(41DC、221MW、12事業者) w.media「Vietnam data center market scales new heights」 https://w.media/vietnam-data-center-market-scales-new-heights/
- Viettelの容量・拡張計画(現在87MW→2030年560MW) Telecom Review Asia https://www.telecomreviewasia.com/news/industry-news/13250-viettel-begins-construction-of-vietnams-largest-data-center/
- ASEAN域内比較・5つの評価軸 Krungsri Research「Data Center Competitiveness 2026」 https://www.krungsri.com/en/research/research-intelligence/data-center-competitiveness-2026
- ハイパースケーラー向け電力料金の域内比較(ベトナム約74ドル/MWh) Wood Mackenzie https://www.woodmac.com/news/opinion/southeast-asian-data-centre-power-demand-is-set-to-explode/
- 個人データ保護法(2026年1月1日施行) Báo Chính phủ https://baochinhphu.vn/luat-bao-ve-du-lieu-ca-nhan-chinh-thuc-co-hieu-luc-tu-ngay-mai-1-1-2026-102251231155609721.htm
- 政令53/2022(データ国内保存義務) antoanthongtin.vn https://antoanthongtin.vn/tin/nghi-dinh-53-2022-huong-dan-chi-tiet-ve-noi-dia-hoa-du-lieu-tai-viet-nam
- 修正版電力マスタープラン(第8次、再エネ比率目標) Báo Chính phủ https://baochinhphu.vn/thu-tuong-chinh-phu-phe-duyet-dieu-chinh-quy-hoach-dien-viii-102250416180716025.htm
- 海底ケーブル同時障害の事例(2026年8月) Dân trí https://dantri.com.vn/cong-nghe/hai-tuyen-cap-quang-bi-su-co-internet-viet-nam-di-quoc-te-bi-anh-huong-20260826195435354.htm
- 通信法2023年版・外資出資比率の上限撤廃 Znews https://znews.vn/bo-gioi-han-so-huu-nuoc-ngoai-tai-cac-trung-tam-du-lieu-post1486719.html
- NTT・QD.Tekの合弁(DC HCMC1) Thời báo Kinh tế Sài Gòn https://thesaigontimes.vn/tap-doan-nhat-ban-ntt-dau-tu-trung-tam-du-lieu-o-tphcm/
- ベトナムのGPU保有数・NVIDIAとの協力方針 Bộ Khoa học và Công nghệ https://english.mst.gov.vn/nvidia-proposes-four-strategic-pillars-for-cooperation-with-viet-nam-197260821111819231.htm

