
ベトナムの小売市場は拡大を続けている一方、ショッピングモールに求められる役割は変化している。従来は、近代的な小売床面積を増やし、多くのブランドを一つの施設に集めること自体に価値があった。2030年に向けては、来店頻度や滞在時間を高め、顧客データを活用しながら、リアルの体験とデジタルチャネルをつなぐ運営力が競争力を左右する。競合も他のモールだけではない。EC、路面店、フードデリバリー、SNS、レジャー施設、カフェなど、消費者の時間と支出をめぐる幅広い選択肢との競争が強まっている。
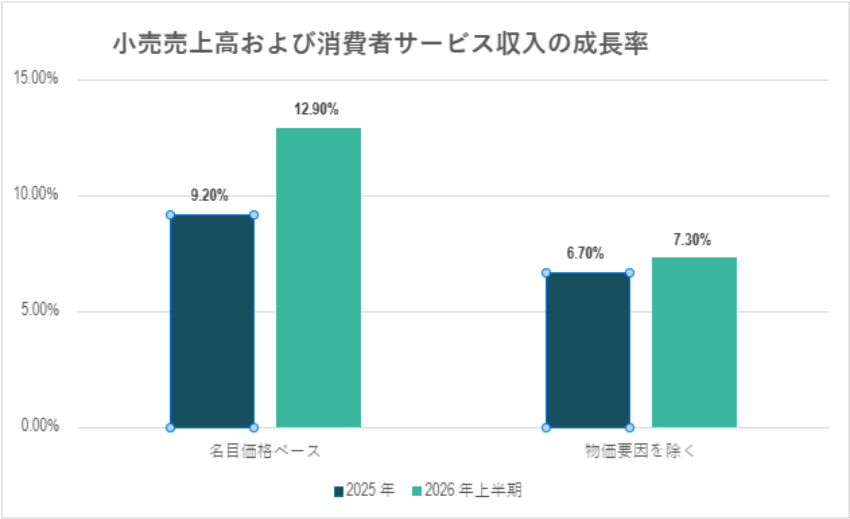
市場の基盤は引き続き拡大している。国家統計局によると、2025年の小売・消費サービス売上高は7,008兆9,000億ドンで、前年比9.2%増、物価変動の影響を除いた実質では6.7%増となった[1]。2026年上半期は3,889兆5,000億ドンで、前年同期比12.9%増、実質ベースでは7.3%増である[2]。2025年の平均人口は1億230万人、都市人口比率は38.6%、労働者の平均所得は月840万ドンだった[3]。また、2025年のEC市場規模は約310億ドルで、前年比25.5%増、小売・サービス売上高全体の約10%を占めた[4]。リアルとデジタルの双方が成長するなか、企業にはオムニチャネルを前提とした顧客体験の設計が求められる。
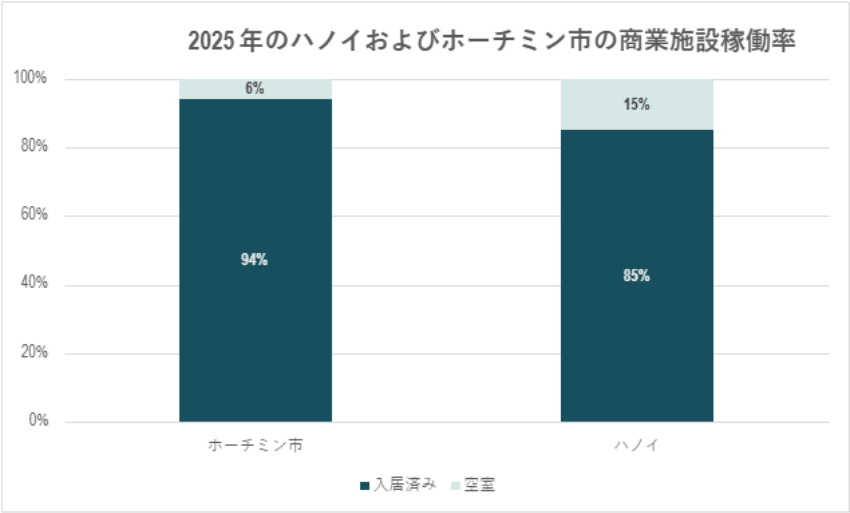
二大市場では、小売用不動産の状況が異なる。Savillsによると、ホーチミン市では2025年末の小売床面積が約160万㎡、稼働率が94%で、F&B、ファッション、エンターテインメントが賃貸需要をけん引した[5]。ハノイでは近代的小売供給が約170万㎡、稼働率が約85%で、2026年には11プロジェクト・約30万㎡規模の新規供給が計画されている[6]。ホーチミン市では限られた供給を生かして1㎡当たりの生産性を高めること、ハノイでは供給増を見据えてポジショニングとテナント構成を明確にすることが、それぞれ重要になる。
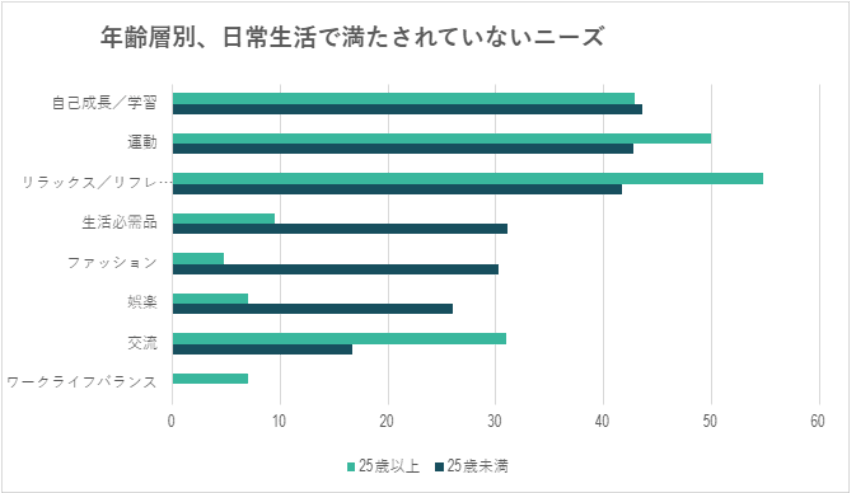
ONE-VALUEが日本の大手ショッピングモール運営企業から受託した調査(本レポートでは社名非公表)では、デスクリサーチに加え、ホーチミン市在住の消費者300人超を対象とするアンケートとグループインタビューを実施した。その結果、将来ニーズは、①人と人がつながり体験を共有できる空間、②子どもの成長を支える空間、③自己表現や新しいトレンドとの接点を持てる空間、④日常生活で使いやすい質の高い利便機能を備えた空間、の4つに整理された。若年層では娯楽や飲食、25歳以上ではスーパーマーケットなど日常利用の比重が相対的に高く、両層でリラクゼーション、運動、家族・友人との交流に未充足ニーズが確認された[7]。
本レポートでは、こうした市場データと消費者調査を踏まえ、2030年に向けた10のトレンドを整理する。主な論点は、日常利用の拠点としての役割、体験・飲食・娯楽、教育・子育て・ウェルネス、緑地・半屋外空間、複合開発・交通結節、オムニチャネル・CRM、柔軟なテナントミックス、施設タイプの分化、ESG・エネルギー・EV、データ・AI・自動化である。
各プロジェクトで確認したいのは、主に三つの点である。第一に、どの商圏・コミュニティを対象とし、どの未充足ニーズに応えるのか。第二に、買い物の必要がない日でも来店する理由をどのようにつくるのか。第三に、コンセプトとテナントミックスの効果を、人流、滞在時間、購買転換率(コンバージョン)、テナント売上などのデータでどのように検証するのか。コンセプトは、床面積構成、テナント構成、イベント、空間設計、デジタル基盤、協業モデル、KPIまで具体化して初めて運営に落とし込める。
ONE-VALUEでは、市場・消費者調査、商圏・立地分析、コンセプトやテナントミックスの検討、ブランド・運営パートナーの探索、市場参入、M&A・合弁、実行支援などを行っている。法務・許認可など専門資格を要する領域では、必要に応じて外部専門家と連携しながら支援する。
表1. 市場の主要基礎指標
| 指標 | 直近値 | ショッピングモールへの示唆 |
| 小売・サービス売上高 | 2025年に7,008兆9,000億ドン | 消費市場は拡大。施設側には体験価値と床面積生産性の向上が求められる。 |
| 人口 | 2025年平均で1億230万人 | 市場規模は大きいが、地域ごとにニーズが異なる。 |
| 都市人口比率 | 2025年に38.6% | 都市化が近代的小売と複合開発を後押しする。 |
| EC市場 | 2025年に約310億米ドル | リアルとデジタルを一体化したOMO・CRMの設計が重要になる。 |
| ホーチミン市の小売稼働率 | 2025年末に94% | 資産の最適化と1㎡当たり効率の向上を優先すべきである。 |
| ハノイの小売稼働率 | 2025年末に約85% | 新規供給により差別化が急務となる。 |
調査範囲、アプローチおよびショッピングモールの定義
本レポートは、2030年に向けたベトナムのショッピングモール・小売市場の変化を整理し、開発事業者、運営事業者、テナント、海外ブランド、市場参入を検討する企業に実務上の論点を示すことを目的とする。市場規模だけでなく、商業施設の役割、集客要因、消費者ニーズ、テナントミックス、今後必要となる運営機能までを分析対象とする。
本レポートにおける「ショッピングモール」または「モール」とは、統一的に計画・管理・運営され、複数のテナントを擁し、物販、飲食、サービス、娯楽、あるいはコミュニティ向け利便施設を同時に提供する商業施設・小売複合施設を指す。伝統市場、ショップハウスの連なり、自然発生的な商店街、単独の小売店舗とは区別される。ただし、住宅、オフィス、ホテル、学校、医療、公共空間などを一体化した複合開発が増える一方、モール側も街路、市場、公園、文化空間の要素を施設内に取り込むようになっており、その境界は曖昧になりつつある。
2030年を分析の区切りとするのは、投資計画や施設開発、ポートフォリオ再編に反映できる時間軸であり、都市化、人口動態、インフラ整備、EC、デジタル化の影響も見通しやすいためである。ただし、ハノイ、ホーチミン市、地方中核都市、工業団地集積地、観光都市、農村部では商圏特性が大きく異なる。本レポートのトレンドは全国一律の前提ではなく、所得水準、移動手段、消費習慣、競争環境に応じて検証する必要がある。
2030年に向けたベトナム小売市場の全体像
拡大が続く消費規模
2025年のベトナムGDPは前年比8.02%増となった。小売・消費サービス売上高は7,008兆9,000億ドンで、名目9.2%増、実質6.7%増だった[1]。2026年上半期もGDPは前年同期比8.18%増(2025年同期は7.63%増)、第2四半期は8.39%増となり、小売・消費サービス売上高も前年同期比12.9%増を記録している[2]。人口規模と所得の伸びは、国内消費市場を支える基礎条件となっている。
国家統計局によると、労働者の平均所得は2025年に月840万ドン、2026年上半期には月900万ドンとなった。2026年上半期の都市部は月1,060万ドン、農村部は月790万ドンである[2]。こうした地域差を踏まえると、大都市で成立したコンセプトを地方へそのまま横展開するのではなく、商圏ごとに所得水準、移動手段、家族構成、利用目的、価格受容性を確認する必要がある。
2025年10月に承認された「2030年までのベトナム小売市場発展戦略」では、物価要因を除かない小売・消費サービス売上高を2030年まで年平均11.0~11.5%伸ばす目標が掲げられた[8]。同戦略は、近代的小売とECの発展、流通インフラの整備、国内商品の消費促進などを政策の柱としている。
図1. 小売・消費サービス売上高の伸び
近代的小売は伸長も、伝統的小売は消えず
ベトナムでは、伝統市場や小規模店舗と、ショッピングモール、スーパーマーケット、コンビニエンスストアなどの近代的小売が併存している。伝統的チャネルは近接性や柔軟性、高頻度の買い物との相性に強みがあり、近代的小売は商品のトレーサビリティ、衛生、サービス、空調、駐車場、ブランドの品揃え、複数目的を一度に満たせる点に強みがある。今後も、利用場面に応じた使い分けが続くと考えられる。
近代的小売でも、国際ブランドだけでなく、地元の飲食・サービス・ブランドをどう組み込むかが差別化の論点になる。テナントミックスでは、価格帯、店舗規模、ポップアップなどの柔軟性を持たせ、商圏内の需要に合わせて調整することが重要である。
ハノイとホーチミン市:需要は堅調も、課題は異なる
2025年末時点で、ホーチミン市の小売床面積は約160万㎡、稼働率は94%だった[5]。F&B、ファッション、エンターテインメントが賃貸需要をけん引し、中心部以外では相対的に競争力のある賃料を背景に出店が進んだ。Savillsは2028年までの新規供給を4万6,460㎡と見込んでおり、供給が限定的な状況では、既存物件の改修やリポジショニングも重要な競争手段となる。
ハノイの近代的小売供給は2025年末時点で約170万㎡、稼働率は約85%とされる[6]。2026年には11プロジェクト・約30万㎡規模の新規供給が計画されており、供給増によってテナント獲得や集客の競争が強まる可能性がある。既存施設では、ゾーニング、体験機能、アクセス、ブランド構成を継続的に見直す必要がある。
両都市では、同じ施策を一律に適用するよりも、市場環境に合わせた優先順位が必要である。ホーチミン市では高稼働率と限られた供給を背景に、床面積効率や来店客1人当たりの生産性を高めることが課題になる。ハノイでは新規供給を見据え、ポジショニング、テナントマネジメント、地域コミュニティとの接点を明確にすることが重要となる。
図2. ハノイとホーチミン市における小売用不動産の稼働率(2025年末)
地方への拡大と多極的ネットワークの形成
大手運営事業者はハノイとホーチミン市の外にも展開を広げている。Vincom Retailは2025年末時点で、全国34省・市のうち31省・市に90施設を展開し、小売GFAは191万㎡超に達したと公表している[9]。地方中核市場は、主要事業者にとって出店候補の一つとして定着しつつある。
地方展開では、大都市で成功したモールのモデルをそのまま持ち込むのではなく、商圏特性を見極める必要がある。工業団地の集積地では、周辺住民や就業者、若い世帯の生活導線、観光都市では季節性や観光客の動き、大都市郊外では駐車場や道路、住宅開発との接続などが重要な検討要素になる。
ECはモールの終焉ではなく再編の原動力
ベトナムのEC市場は2025年に約310億ドルへ拡大し、前年比25.5%増、小売・サービス売上高全体の約10%を占めた[4]。2025年10月に承認された小売市場発展戦略では、EC売上高を年平均15~20%伸ばし、2030年に小売・消費サービス売上高の15~20%を占めることを目標としている[8]。オンラインで比較・購入・配送が容易になるなか、リアル店舗には、商品体験、対面サービス、飲食、娯楽、コミュニティ機能など、オンラインだけでは代替しにくい価値が求められる。
一方、デジタル基盤は、会員管理、特典配信、予約、店頭受け取り、アフターサービスなどを通じてリアル店舗の利便性を補完できる。リアルとデジタルを分断せず、顧客接点を一体で設計するOMO型の発想が重要になる。
消費者行動の構造的変化
都市化と「時間の圧縮」
2025年の都市人口は3,940万人で、総人口の38.6%を占める[3]。都市化は近代的小売の商圏を広げる一方、移動時間や混雑などの負担も増やす。消費者にとっては、距離だけでなく、到着までの時間、駐車のしやすさ、1回の外出で複数の用事を済ませられるかといった「時間コスト」も施設選択の要素になる。
そのため、利便性は施設計画の重要な評価軸となる。分かりやすいサイン、駐車場、短い動線、事前予約、決済、商品受け取り、混雑情報などを組み合わせ、商圏の生活導線に合わせて設計する必要がある。
所得向上とともに進む二極化と価値への敏感さ
所得が伸びても、価格と価値の比較は続く。消費者は品質、安全性、デザイン、ブランド、サービス、体験に支出する一方、ECやSNSを通じて価格や評判を比較しやすくなっている。施設側には、プレミアム需要と価格感度の双方を踏まえたテナント構成が求められる。
テナントミックスでは、施設のイメージを形成するブランド、日常的な売上を担う中価格帯、来店頻度を支える生活密着型の業態、ポップアップやローカルブランドなどを、商圏に応じて組み合わせる必要がある。特定の価格帯に偏ると、利用目的や来店頻度が限定される可能性がある。
少子化が進む一方、ファミリー向け体験は重要な来店動機に
2025年の合計特殊出生率は1.93で、人口置換水準を下回った[10]。少子化が進む一方、子ども向け市場の需要を全国一律に評価することは適切ではない。商圏ごとの世帯構成、所得、教育・健康・体験サービスへの支出意向を確認し、ファミリー向け機能の規模や価格帯を設計する必要がある。
ONE-VALUEが顧客A社向けに実施した調査では、「子どもの未来を育む空間」が4つの重要コンセプトの一つとして特定された[7]。具体的な機能としては、遊び場だけでなく、STEAM教育、語学、アート、スポーツ、健康関連サービス、子ども用品、ファミリー向け飲食などが考えられる。施設側では、安全性、送迎動線、衛生、授乳室・ベビールームなどの基礎条件も含めて設計する必要がある。
高齢化がもたらす新たな顧客層
ベトナムの人口構成は依然として比較的若いものの、国家統計局の「ベトナム人口予測2024~2074年」では、今後、高齢者人口の比率が上昇していく見通しが示されている[13]。現時点で特定の年齢層に偏った施設でも、中長期的には中高年層の利用を想定した動線やサービスを検討する必要がある。
中高年層にも使いやすい施設には、分かりやすい動線、エレベーター、滑りにくい床、休憩スペース、使いやすいトイレ、十分な照明、医療・薬局・健康関連サービスなどが考えられる。多世代で利用しやすい環境を整えることは、ファミリー層にとっての利便性向上にもつながる。
社会的つながり、リラクゼーション、健康が「必需」に
ONE-VALUEの調査では、年齢層を問わず、リラクゼーション、運動、家族・友人との交流に未充足ニーズが確認された[7]。若年層では娯楽への関心が相対的に高く、25歳以上では家族・友人との時間や健康関連のニーズも見られた。将来のリラクゼーション空間としては、カフェ、緑地、マッサージ、スパ、自然を感じられる環境などが挙げられている。
こうした結果は、モールが買い物だけでなく、滞在や交流の場として利用される可能性を示している。無料または低負担で滞在できる場所や、継続的に参加できる活動を設けることで、来店頻度や滞在時間、施設への親近感を高められる可能性がある。
図3. 日常生活で不足しているニーズ(年齢層別)
SNSが空間をメディアに変える
若年層を中心に、モールでの体験は写真、動画、口コミとしてSNS上で共有される。リアル空間は販売拠点であると同時に、ブランドや施設の情報が発信されるメディアにもなる。ただし、撮影スポットを置くだけでは継続的な集客にはつながりにくい。共有したくなる体験やストーリー、季節ごとの更新、参加型の企画まで含めて設計することが重要である。
特徴的な建築、アート、植栽、イベント、ポップアップ、料理、コミュニティ活動などは、SNS上で共有される接点になり得る。固定的な演出だけでなく、クリエイター、大学、アートコミュニティ、ローカルブランドとの協業を通じてコンテンツを更新する仕組みも検討できる。
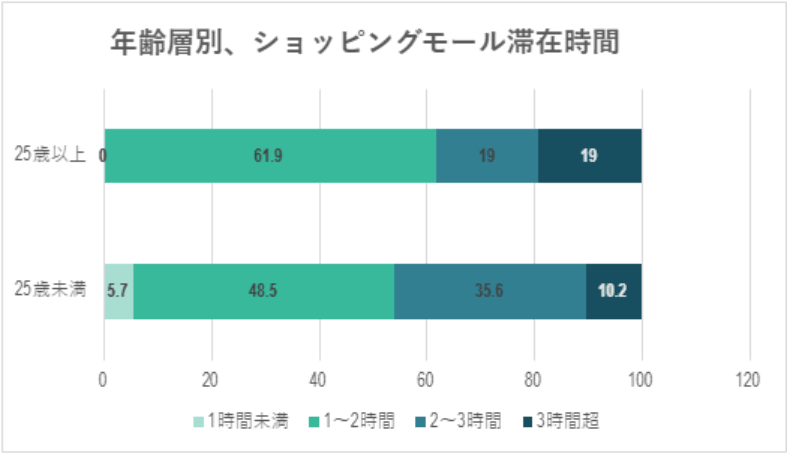
図4. ショッピングモールでの滞在時間(年齢層別)
デジタル決済が摩擦を減らし、パーソナライズへの期待を高める
2025年「キャッシュレスデー」関連の公表資料によると、2025年第1四半期末時点でキャッシュレス取引件数は前年同期比44.43%増加した。2024年末時点では、15歳以上の銀行口座保有率は86.97%に達している[11]。QRコード決済の取引件数も2025年第1四半期に前年同期比81.64%増と高い伸びを示した。決済のデジタル化は、会員・ポイント・予約・駐車場などのサービス連携を設計する基盤の一つになる。
モールにとって、デジタル決済は会員プログラム、駐車場、イベント、予約、購買のデータを連携させる機会となる。ただし、大量のデータを集めても、それだけで価値が生まれるわけではない。企業は、収集する最小限のデータ項目、同意取得の仕組み、プライバシー、保存期間、利用規約を明確に定める必要がある。効果的なロイヤルティプログラムは、割引以上の便益を提供しなければならない。例えば、イベントへの優先参加、駐車場、ファミリー向けサービス、特定スペースの利用権、ブランド横断型の特典などである。
ベトナムのショッピングモールを形づくる10のトレンド
買い物の場から「体験とコミュニティのインフラ」へ
モールの役割は、物販中心の「買い物の場」から、飲食、サービス、イベント、交流を含む「体験とコミュニティの場」へ広がっている。評価指標も、稼働率や賃料だけでなく、来館者数、来店頻度、滞在時間、イベント参加率、リピート率、業種別売上、テナント満足度などを組み合わせて見る必要がある。
図5. 最も長く時間を過ごすエリア(年齢層別)
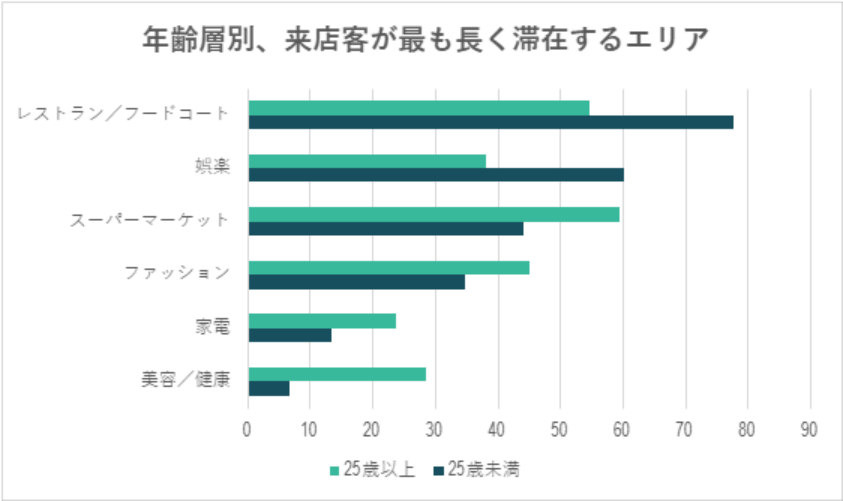
表2. 調査で見られた年齢層別の行動の違い
| 年齢層 | 顕著な行動 | ショッピングモールへの示唆 |
| 25歳未満 | 48.5%が1~2時間、35.6%が2~3時間滞在。フードコート(77.7%)と娯楽(60.2%)を重視。 | 飲食・娯楽の比率と、柔軟な滞在スペースを拡充する。 |
| 25歳以上 | 61.9%が1~2時間滞在。スーパーマーケット(59.5%)とフードコート(54.8%)を重視。 | 日常必需、ファミリー、健康関連の機能を重視する。 |
イベントは、コンセプトとターゲットとするコミュニティに結びついていなければならない。ファミリー向けモールであれば、スキル講座、ブックフェア、子ども向けスポーツ、親子参加型の活動を開催できる。ライフスタイル型モールであれば、アート、音楽、ファッション、ワークショップが考えられる。地方のモールは、地元の祭り、地域産品の展示会、教育イベントの会場となり得る。顧客の再来店習慣を生まない大型イベントよりも、継続性のほうが重要である。
物販と娯楽の融合(リテールテインメント)が標準に
飲食、映画館、遊戯施設、イベントに加え、屋内スポーツ、インタラクティブゲーム、没入型展示、IPコンテンツ、学習体験など、来店そのものを目的化するコンテンツが増えている。Vincom Retailも2025年に新規開業した施設を「One-stop Shoppertainment」モデルとして展開しており、物販と娯楽を組み合わせた施設づくりを進めている[9]。
課題は、娯楽業態のライフサイクルが短く、多額の投資を要することである。開発事業者は、購買力、利用頻度、コンテンツ刷新の可能性、安全性、他テナントへの影響を評価する必要がある。単一の娯楽系核テナントに依存するのではなく、集客を生む無料の活動、高頻度の有料サービス、季節ごとの特別体験、協賛付きのブランドイベントという多層的なポートフォリオを構築することができる。
教育、子育て支援、ファミリー向けエコシステムの存在感の高まり
将来のモールにおいて、教育は上層階の語学教室にとどまらない。ファミリー向けのエコシステムは、長い滞在動線を生み出すことができる。子どもが学んだり遊んだりしている間に、親は飲食、買い物、美容、仕事を済ませ、家族で医療サービスや子ども用品にも1回の来店でアクセスできる。このモデルは、決まったスケジュールでの集客を生み、リピート率を高め、ピーク時間外の有効活用にもつながる。
ファミリー向けサービスでは、騒音、安全性、送迎スペース、衛生、ベビーカー置き場、授乳室・ベビールーム、各機能間の動線などを具体的に設計する必要がある。教育・保育関連のテナントでは、必要な許認可や運営品質も確認対象となる。
ウェルネス、医療、アクティブライフスタイルが新たな核テナントに
所得の伸びや人口構成の変化、健康意識の高まりを背景に、フィットネス、ヨガ、スパ、美容、歯科、クリニック、薬局、健康診断、栄養指導、スポーツなどは、定期利用を生みやすい業態として検討余地がある。オンラインで代替しにくいサービスが多いことも、リアル施設との相性が良い理由の一つである。
ウェルネス機能は、単独テナントを集めるだけでなく、ジム、飲食、ヘルスケア、運動スペース、コミュニティ活動をどのようにつなぐかが重要になる。顧客動線、騒音、換気、設備負荷、プライバシーなど、業態特有の運営条件も事前に確認する必要がある。
緑地空間と半屋外型が価値ある「商品」に
ONE-VALUEの調査では、緑地や自然を感じられる空間への関心が確認され、暑さ、雨、通風、日陰への対策があれば半屋外型の施設も利用したいという回答が見られた[7]。この結果は、緑地や半屋外空間を単なる装飾ではなく、滞在体験を構成する要素として検討する余地を示している。
図6. ショッピングモールで快適さを感じる空間
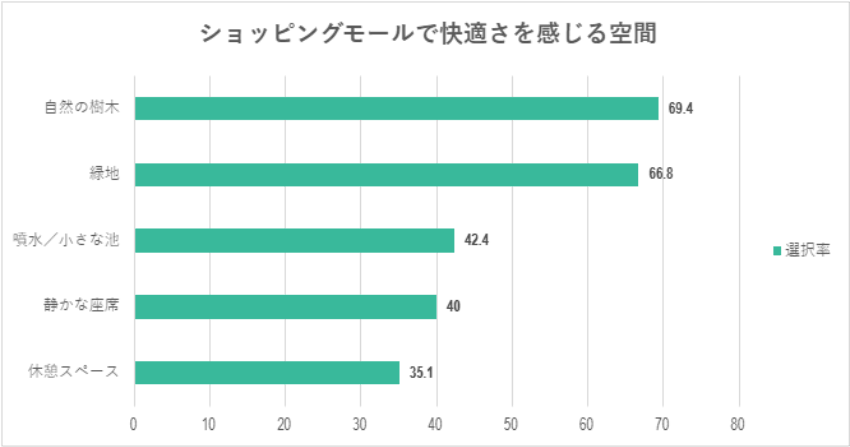
緑地・半屋外空間を取り入れる場合は、日陰、通風、遮熱、屋根、排水、植栽、座席、歩行空間、遊び場、維持管理まで一体で設計する必要がある。気候条件への対応が不十分であれば利用時間が限定される一方、適切に設計すれば施設のアイデンティティや滞在価値の向上につながる。
複合開発、公共交通指向型開発(TOD)、日常生活におけるモールの役割
モールは、住宅、オフィス、ホテル、学校、病院、公共交通などと一体で計画されるケースが増えている。複合開発では、住民、就業者、宿泊客など複数の利用者層から日常的な人流を得られる一方、駐車場、営業時間、アクセス権限、動線を用途間で調整する必要がある。都市鉄道などのインフラ整備も、商圏形成に影響する重要な要素である。
ただし、複合開発には意図的な設計が必要である。各サービスが相互に補完し合うよう、顧客動線、営業時間、サイン・識別、アクセス権限を調整しなければならない。住民は日常的な利便施設を求める一方でプライバシーも必要とし、オフィスは昼休みと退勤後の人流を生み、ホテルは質の高いサービスを必要とし、モールは週末のにぎわいを必要とする。運営戦略は、こうした異なる利用リズムを調整し、スケジュールの重なりによる施設内の混乱を避けなければならない。
オムニチャネル、ショールーミング、物流拠点としてのモール
顧客は、店頭で商品を見てオンラインで購入することもあれば、オンラインで下調べをしてからモールで試着・受け取りをすることもある。ショールーミングに抗うのではなく、モールとブランドはあらゆる顧客接点が価値を生むよう顧客体験を設計することができる。店舗は陳列在庫を減らし、体験スペースを広げ、注文受付、宅配、返品・交換、商品受け取りを支援できる。
モールは、店頭受け取りエリア、宅配ロッカー、返品窓口、テナント向け配送機能を備えた都市型物流拠点となり得る。ただしその際には、物流動線と顧客動線を分離し、セキュリティを管理し、駐車場との干渉を避ける必要がある。オムニチャネルの顧客体験から得られるデータは、モール、テナント、テクノロジープラットフォームの間で明確なルールに基づき共有されなければならない。
柔軟なテナントミックス、ポップアップ、ローカルブランド
消費トレンドの変化が速いなか、ポップアップや短期出店は、ブランドや商品、IPコンテンツを試す手段になる。新興ブランドにとっては初期負担を抑えて市場反応を確認でき、モール側にとっては新しいテナント候補を発掘し、空き区画を柔軟に活用する方法となる。
ポップアップを効果的に運用するには、モジュール型のインフラ、迅速な承認プロセス、柔軟な賃料体系、デザイン基準、決済システム、評価データが必要である。評価指標には、集客数、エンゲージメント率、売上、SNS上のコンテンツ、新規顧客数、長期テナントへの転換可能性が含まれる。ローカルブランドは差別化を生み得るが、モールの基準を満たすためには、運営、店舗デザイン、コンプライアンス面での支援が必要となる。
ESG、エネルギー、グリーンモビリティが運営の中核へ
モールは電力、空調、水、廃棄物などの運営負荷が大きい商業不動産である。Vincom Retailは2025年実績として、90施設のうち60施設に太陽光発電を導入し、年間1,590万kWhを供給、約1万2,809トンのCO2排出削減に寄与したと公表している[9]。ESG施策は、環境対応だけでなく、エネルギーコストや施設運営の効率にも関わる論点となっている。
新規プロジェクトでは、省エネ設備や再生可能エネルギーの導入効果をライフサイクルコストで評価することが重要である。既存物件ではエネルギー監査を行い、投資回収期間と削減効果を踏まえて優先順位を付ける。環境面の情報発信では、検証可能なデータに基づく表現が必要である。
AI・データ・自動化は生産性向上に焦点
モールにおけるテクノロジーの活用には、人流予測、ヒートマップ分析、人員シフトの最適化、予知保全、エネルギー管理、チャットボット、特典のパーソナライズ、清掃ロボット、安全監視などが含まれる。価値はテクノロジーを見せることではなく、コスト削減、売上向上、サービス改善、リスク低減にある。
企業はソリューションからではなく、課題とKPIから出発すべきである。例えば、駐車場探しの時間短縮が目的であれば、現状の所要時間を測定し、実証実験を設計して効果を評価する必要がある。リピート率向上が目的であれば、CRMは一斉配信の通知にとどまらず、典を行動と結びつけなければならないデータ基盤、アクセス権限、サイバーセキュリティ、ベンダー管理は、当初から整備しておく必要がある。
有望な6つのコンセプトモデル
デジタル・オムニチャネル型モール
このモデルは、設計段階からデジタル基盤を優先する。安定した通信環境、デジタルマップ、ロイヤルティプログラム、顧客データ、店頭受け取り、スマートパーキング、ライブコマース用スペース、体験型店舗、ロボットやIoTとの連携機能などである。若いユーザーが多く、スマートフォン利用率が高く、オムニチャネルのブランドエコシステムが存在する地域に適している。最大のリスクは、利用者の少ない機能への分散投資であり、顧客体験に基づいて設計し、段階的に開発する必要がある。
グリーン・半屋外型モール
このモデルは、自然、運動、リラクゼーションを中核価値とする。空間には、遊歩道、庭園、遊び場、屋外飲食、コミュニティ活動、半開放型の建築などが含まれ得る。新興の都市開発エリア、大規模な用地、公共空間が不足する地域に適している。成功の条件は、微気候、騒音、害虫、豪雨への対策、景観の維持管理、屋内と屋外の接続である。
都心型ラグジュアリーモールとアウトレット/バリューモール
所得の二極化は、二つの極にそれぞれの居場所を生み出す。都心に立地するラグジュアリーモールは、国際ブランド、パーソナライズされたサービス、高級飲食、アート、象徴的なデザインに注力する。アウトレットやバリューモールは、価値、値引き商品、在庫品、計画的な買い物、自動車でのアクセス性を重視する。両モデルは異なる商圏とブランド構成を必要とし、無秩序に混在させればポジショニングが曖昧になり、顧客吸引力を損なう恐れがある。
複合開発型モールとコミュニティハブ
住宅地、オフィス、学校、医療、交通と密接に結びついたモデルである。テナントミックスは、日常ニーズ、飲食、サービス、教育、ワークスペース、コミュニティ活動を優先する。成否は週末の来館者数よりも来店頻度に左右される。モールは住民の生活リズムを理解し、時間帯ごとに営業時間、イベント、駐車場、サービスを調整しなければならない。
ウェルネス・教育・スポーツ型モール
フィットネス、スポーツ、医療、美容、教育、子ども、栄養に焦点を当てるモデルである。プロジェクト全体のポジショニングとすることも、大規模なゾーンとして展開することもできる。会員と定期的な集客を生み出せる点が強みである一方、技術面・管理面の要件が複雑で、テナントごとに投資回収期間が異なる点が弱みとなる。開発事業者は品質を管理するための運営事業者や専門チームを必要とし、単に床を貸すだけでは成り立たない。
エンターテインメント・文化・イベント型モール
このモデルは、娯楽サービス市場で直接競争する。コンテンツには、映画館、公演、eスポーツ、展示会、博物館、体験エリア、週末マーケット、IPイベントなどが含まれ得る。通年のコンテンツカレンダーと転用可能な空間が必要となる。コストが大きいため、チケット収入、協賛、飲食、広告、関連物販を組み合わせるべきである。建築が美しくても、コンテンツ制作力を欠くプロジェクトはすぐに魅力を失う。
地域別・事業者別の示唆
ホーチミン市:資産の最適化と多様な集客の取り込み
ホーチミン市では、2025年末の小売稼働率が94%と高く、2028年までの新規供給も限定的と見込まれている[5]。既存施設では、改修、アクセス改善、飲食・娯楽などの体験機能、顧客データ活用を通じて資産価値とテナント売上を高めることが主要な論点となる。
中心部以外では、モールは住宅地や新たなインフラと結びつき、バイク、自動車、公共交通でのアクセスを確保する必要がある。緑地空間や半屋外型には潜在力があるが、暑さ、雨、浸水への対策が欠かせない。有望なコンセプトとしては、質の高いコミュニティモール、ファミリー・ウェルネス拠点、新興都市開発エリアにおける複合開発が挙げられる。
ハノイ:供給拡大の波を前にした差別化
ハノイでは2026年に約30万㎡規模の新規供給が計画されており、立地、コンセプト、テナントミックスの差別化がより重要になる[6]。既存施設も、新規供給による顧客・テナントの選択肢拡大を見据えて競争上の位置づけを見直す必要がある。
季節のある気候は、屋内・屋外を柔軟に使い分けるプログラムの機会を生む。冬、夏、祝祭日には、それぞれ異なるコンテンツカレンダーが必要となる。西部エリア、中心部、拡大する都市周辺部では顧客構造が異なり、エリアごとの調整を欠いた意思決定は精度を欠くことになる。
地方中核都市・工業団地が集積する省:新たな「生活の中心」としてのモール
多くの省では、近代的なモールは標準化された商品、飲食、娯楽、空調、イベントを同時に提供できる数少ない場所の一つである。そのため、コミュニティとしての役割はより大きい。ハイパーマーケット、ファミリー向け飲食、映画館、キッズエリア、教育、地域産品が主要な柱となることが多い。賃料や支出水準は地域に見合ったものでなければならず、イメージづくりのために高級に偏ったテナントミックスを採用すべきではない。
商圏分析では、周辺の郡・県からの来訪者、週末の移動時間、工業団地からの所得、給与支払日、外国人駐在員、祭事シーズンまで考慮する必要がある。地方政府、学校、大企業、地域コミュニティとの協働は、定期的な活動を生み出し得る。モールは、ブランドが地方でチェーン展開する前のテストの場にもなり得る。
ブランド・テナント:店舗は体験とデータのチャネルへ
ブランドは、オムニチャネル体系の中で店舗が担う役割を明確にする必要がある。認知形成、体験、販売、サービス、受け渡し、コミュニティ形成のいずれかである。デザインとKPIはその役割に合致しなければならない。顧客が店舗で試してからオンラインで購入する場合、店頭売上だけでは全体の効果を反映できない。とはいえ、ブランドの成長を測る指標として店頭売上を軽視すべきでもない。
モールとの交渉にあたっては、テナントは時間帯別の人流データ、顧客層、イベント、近隣テナント、内装工事費、共益費、配送に関する規定、共同マーケティングの可能性を検討すべきである。ポップアップは需要を検証する有効な手段である。日系ブランドは特に、価格設定、味の嗜好、商品サイズ、意思決定のスピード、地域との関係構築の方法を慎重に見極める必要がある。
主要リスクと対応策
供給増加とコンセプトの同質化
複数のモールでテナント構成や体験が似通うと、顧客は距離や利便性で施設を選びやすくなる。対応としては、商圏の未充足ニーズからコンセプトを設定し、主要な価値を2~3点に絞って床面積構成やイベントに反映し、消費者調査や実証実験で検証する方法が考えられる。
投資・運営コストの上昇
土地、建設、エネルギー、人件費、店舗内装のコストは、モール事業者の利益率を圧迫し得る。開発事業者はライフサイクル全体のコストを評価し、省エネ設計を優先し、モジュールを標準化し、テナントとデータを共有し、複数の収益モデルを構築する必要がある。コミュニティスペースには明確な間接的商業目標を設定し、長期的な維持が難しい形式的な投資は避けるべきである。
テナントミックスの不均衡
モールはテナントミックスの不均衡という問題に直面し得る。飲食が多すぎれば施設内での共食い、臭気、設備負荷のリスクが生じ、ファッションが多すぎればECに代替されやすくなり、サービスが多すぎれば発見の楽しさが薄れる。各業種の役割、すなわち集客の核、イメージ形成、来店頻度の創出、滞在時間の延長、収益創出を分析する必要がある。テナントミックスの見直しは、開業時だけでなく定期的に行わなければならない。
テクノロジーが利用者を生まない
アプリやデジタル機能は、導入すること自体が目的ではない。駐車、予約、決済、会員管理、情報検索など、具体的な課題に対する利用価値を明確にし、小規模な実証から利用率、利用回数、顧客獲得コスト、売上への寄与を確認して拡大することが重要である。
法務・データ・運営上のリスク
小売、飲食、娯楽、医療、教育、広告、販売促進、EC、データ保護の各分野には、サイバーセキュリティの水準を含め、それぞれ固有の要件がある。新たなモデルは複数の分野にまたがる可能性がある。企業はコンセプト段階から、許認可、安全性、契約、個人データ、知的財産権、消費者に対する責任を精査する必要がある。外国投資家の場合は、事業活動ごとに法人スキームと事業条件を確認しなければならない。
2030年に向けたアクションフレームワーク
フェーズ1:現状診断と「勝ち筋」の特定
初期フェーズでは、商圏、顧客セグメント、競合、将来供給、現在の顧客体験を把握し、優先顧客、未充足ニーズ、競争上のポジション、価格帯、施設の役割、検証すべき仮説を整理する。調査期間は案件規模や利用可能なデータ、現地調査の範囲に応じて設定する。
人口・所得などの統計、移動時間、アンケート、インタビュー、店頭観察、SNS分析、テナントとの意見交換などを組み合わせ、発言と実際の行動、支払い能力を分けて確認する。重要な仮説は、可能な限り複数の情報源で検証する。
フェーズ2:コンセプトのビジネスモデル化
コンセプトは、床面積構成、ターゲットテナント、収益モデル、設備投資、デザイン基準、イベント、KPIまで具体化する。各エリアについて、誰が、いつ、どの程度滞在し、どの活動が支出や再訪につながるのかを仮説として整理する。
この段階では、ベース、成長、保守の三つのシナリオを作成すべきである。賃料、稼働率、内装費、人流、テナント売上に対する感応度分析を行うことで、魅力的でも実現性に欠けるコンセプトを回避できる。主要テナントや運営事業者には早い段階でアプローチし、需要を検証すべきである。
フェーズ3:実証実験とパートナーエコシステムの構築
全面的な投資の前に、モールはポップアップ、イベント、仮設の緑地エリア、講座、競技大会、ロイヤルティプログラム、店頭受け取りなどを試行できる。実証実験には、仮説、可能であれば比較対象群、明確な期間、成功基準を設定すべきである。実験後、企業は拡大、修正、中止のいずれかを判断する。
パートナーエコシステムには、ブランド、学校、クリニック、娯楽施設の運営事業者、デジタルプラットフォーム、物流事業者、銀行、コミュニティ、地方政府機関が含まれる。役割、データ、収益、責任について合意しておく必要がある。モールはすべての活動を自ら運営する必要はなく、一部の権限をパートナーに委ねることもできるが、コンセプトと全体的な体験のガバナンスは自ら保持しなければならない。
フェーズ4:データに基づく運営と継続的改善
運営ダッシュボードでは、資産、顧客、テナント、コミュニティなど複数の視点を組み合わせる。例えば、資産は稼働率・賃料・コスト・エネルギー、顧客は人流・来店頻度・滞在時間・NPS・会員、テナントは売上・購買転換率・業種別動向・コンプライアンス、コミュニティはイベント参加やSNS反応などである。
アクションにつながらない指標を収集すべきではない。各KPIには責任者、警戒閾値、対応プロセスを定める必要がある。四半期ごとのレビューでテナントミックスとマーケティングを調整し、年次レビューで改修、拡張、リポジショニングを判断する。
ショッピングモール・小売業界向けONE-VALUEのサービス
市場・トレンド調査
ONE-VALUEは、市場規模、競争構造、政策、消費行動、将来供給、運営事業者、賃料、テナント、人流などを対象に、市場・トレンド調査を行う。公開情報だけでなく、必要に応じて専門家・企業へのヒアリングを組み合わせ、事業判断に必要な情報を整理する。
ベトナムでは、情報源によって数値の定義や集計範囲が異なる場合があり、施設運営の詳細が公表されないケースも多い。そのため、数値を並べるだけでなく、定義を確認し、現地ヒアリングや一次情報と照合しながら解釈することが重要である。
消費者調査
ONE-VALUEは、定量アンケート、デプスインタビュー、フォーカスグループ、行動観察、顧客体験分析、コンセプトテストなどを設計・実施する。年齢、所得、家族構成、地域、利用頻度などでサンプルを分け、来店動機、障壁、支出、希望する機能、新コンセプトへの反応を確認する。
顧客A社向けのプロジェクトでは、ホーチミン市の消費者300人超を対象とするアンケートとグループインタビュー等を実施し、将来ニーズを4つの方向性に整理した[7]。この手法は、新規開発だけでなく、既存施設のリポジショニング、テナントミックスの検証、開業後の顧客体験評価にも応用できる。
商圏・立地分析と事業性評価
ONE-VALUEは、人口、所得、住宅地、インフラ、移動時間、競合プロジェクト、さらに工業団地、学校、オフィス、観光といった特殊な顧客源の分析を支援する。その結果は、規模、ポジショニング、価格帯、核テナント、人流予測の決定に活用される。
事業性評価では、売上、コスト、賃料、稼働率、設備投資、シナリオを組み合わせることができる。地方のプロジェクトについては、ONE-VALUEが現地調査や地元企業へのインタビューを実施し、データだけでは証明できない前提条件を検証することも可能である。
コンセプト、戦略、テナントミックスの策定
ONE-VALUEは、調査から得た知見をコンセプト、提供価値、ビジネスモデル、アクションプランへと転換する。サービスには、ターゲット顧客の特定、機能ゾーニング、業種構成比、核テナント、ポップアップ、コミュニティプログラム、デジタル戦略、KPIの設定などが含まれる。複数の案を、魅力度、実現可能性、差別化、財務効果の観点から評価する。
日本企業に対しては、ONE-VALUEが本社の戦略基準とベトナムの実情をつなぐ橋渡し役を担う。社内承認を支援するための資料を日本語で作成すると同時に、ベトナムのチームが市場での検証を継続する。
テナント、ブランド、運営パートナーの探索
テナント、ブランド、運営パートナーの探索では、選定基準の設定、候補企業のロングリスト・ショートリスト作成、情報収集、面談設定、協議支援などを行う。候補は、事業内容、運営能力、許認可、ブランド、拡張性、コンセプトとの適合性などの観点から確認する。
知名度の高い企業に加え、ONE-VALUEはアイデンティティづくりに適したローカルブランドや地元パートナーを発掘することもできる。候補企業は、財務、運営、許認可、ブランド、拡張性、コンセプトとの適合度の観点から評価される。
市場参入・事業開発支援
ベトナム進出を目指すブランドに対し、ONE-VALUEは需要、競合、価格、チャネル、規制、フランチャイズモデル、パートナー、テスト計画の調査を支援する。その後も、進出支援、ビジネスマッチング、テストマーケティング、イベント、営業支援、デジタルマーケティング、EC、販売チャネル構築へと支援を継続できる。
市場参入では、需要を確認した上で、ポップアップや限定販売などのテストを行い、結果を評価してから展開規模を広げる段階的なアプローチも選択できる。ONE-VALUEは、調査からパートナー探索、テストマーケティング、営業・販路開拓まで、案件の目的に応じて支援する。
M&A、合弁、資本提携
運営事業者、小売チェーン、サービス企業、テクノロジー企業の買収を目指す場合、ONE-VALUEはM&A戦略、ターゲット探索、アプローチ、企業価値評価、デューデリジェンスの調整、交渉、取引スキームの構築、PMIを支援する。合弁については、パートナー選定、役割分担、事業計画、ガバナンス、紛争解決の仕組みに重点を置く。
M&Aや合弁では、個別案件の検討に入る前に、対象市場で必要な能力や参入目的、買収・提携の判断基準を整理することが重要である。ONE-VALUEでは、市場調査と戦略整理を踏まえ、候補企業の探索・評価へつなげる支援を行う。
法務、許認可、実行支援およびPMI
ショッピングモールや小売事業には、投資、会社設立、事業ライセンス、契約、個人データなど複数の法務・規制論点が関わる。ONE-VALUEは実務上の情報整理やプロジェクト推進を支援し、法律・税務など専門資格を要する領域では、必要に応じて弁護士、会計・税務専門家などと連携する。
開業後またはM&A後には、PMIと運営支援により、KPI、業務プロセス、人材、ガバナンス、データ、成長計画を統合する。目的は、戦略を確実に実行し、現地の課題を意思決定者にタイムリーに届けることにある。
ONE-VALUEの体制と支援実績
ONE-VALUEは2018年に日本で設立され、ハノイとホーチミン市に拠点を置く。2026年の会社案内によると、グループ全体の人員は約100人で、ベトナムのチームには日本語で業務を遂行できる専門家、コンサルタント、スタッフが在籍している。日本企業からの相談を年間1,500件以上受け付け、M&Aのアドバイザリー実績は200件超、調査提供の実績は500社超に上る[12]。
ONE-VALUEの特徴は、日本とベトナムの双方に拠点を持ち、現地での情報収集・ヒアリングと、日本企業向けの戦略・実行支援をつなげられる点にある。調査後も、必要に応じてパートナー探索、商談支援、営業、マーケティング、許認可関連の実務調整、PMIなどへ支援範囲を広げることができる。
表3. ONE-VALUEのサービス群と主なアウトプット
| サービス群 | 主なアウトプット | 支援する意思決定 |
| 市場・消費者調査 | 市場規模、トレンド、アンケート、インタビュー、カスタマージャーニー | 投資すべきか、誰に向けたものか、どのニーズが満たされていないか |
| 立地・コンセプト戦略 | 商圏分析、事業性評価、ポジショニング、コンセプト、テナントミックス | どこに立地するか、何で差別化するか、床面積をどう構成するか |
| パートナー・テナント探索 | ロングリスト、ショートリスト、アプローチ、スクリーニング、面談設定 | 誰と組むか、どのテナント・運営事業者が適しているか |
| 市場参入・実行支援 | テストマーケティング、営業、マーケティング、許認可、PMO | どのロードマップで参入・展開するか |
| M&A・合弁・PMI | 戦略、ターゲット探索、デューデリジェンス、交渉、ガバナンス、PMI | 買収か、合弁か、自前での開発か。取引後にいかに価値を創出するか |
結論
2030年に向けて、ベトナムのショッピングモール市場には消費拡大と都市化、ECの成長が同時に進む。リアル施設に求められるのは、床を増やすことだけではなく、商圏を理解し、来店する理由をつくり、リアルとデジタルの接点を一体で運営することである。施設の役割は、店舗の集積地から、飲食、体験、サービス、コミュニティ機能を含む生活拠点へ広がりつつある。
ONE-VALUEの消費者調査では、人とのつながり、子どもの成長、自己表現・発見、日常生活の利便性という4つの方向性が確認された[7]。これらをEC、デジタル決済、ウェルネス、ESG、複合開発、地方展開といった市場変化と組み合わせ、商圏ごとに検証することが重要である。
開発事業者にとっては、賃貸面積だけでなく、どの利用者がどの頻度で訪れ、どの機能が滞在と支出につながるのかを把握する必要がある。テナントにとって店舗は、販売だけでなく、商品体験、サービス、受け取り、会員獲得などを担う顧客接点となる。海外企業には、現地での実証とローカライズ、適切なパートナー選定が重要になる。
ONE-VALUEでは、市場・消費者調査、商圏・立地分析、コンセプト策定、テナント・パートナー探索、市場参入、M&A・合弁、PMIなど、検討段階から実行までの支援を行っている。ベトナムのショッピングモール・小売市場に関する調査や事業展開をご検討の場合は、個別の課題に応じてご相談いただける。
参考文献
[1] ベトナム国家統計局(National Statistics Office)「2025年第4四半期および通年の社会経済状況」(2026年1月)
[2] ベトナム国家統計局「2026年第2四半期および上半期の社会経済状況」(2026年7~8月公表)
[3] ベトナム国家統計局「2025年の人口・労働・雇用に関する発表」(2026年1月)
[4] ベトナム商工省 電子商取引・デジタル経済局「2025年の総括および2026年の任務実施」
[5] Savills Vietnam「HCMC Real Estate: Increasing Liquidity Drives Clear Market Segmentation」(Q4/2025データ、2026年3月公表)
[6] Savills Vietnam「Viet Nam Real Estate Market Brief Q4/2025」ほかハノイ小売市場データ
[7] ONE-VALUE「ベトナムにおけるショッピングモールの将来予測に関する調査」(顧客A社〈社名非公表〉から受託・実施、2024年)
[8] ベトナム首相決定第2326/QĐ-TTg号「2030年までのベトナム小売市場発展戦略および2050年までのビジョン」(2025年10月21日)
[9] Vincom Retail「2025年通期業績発表」(2026年1月)
[10] ベトナム国家統計局「2025年人口・家族計画調査」関連公表資料(合計特殊出生率1.93)
[11] NAPAS/ベトナム国家銀行「Cashless Day 2025」関連公表資料
[12] ONE-VALUE「2026年会社案内」
[13] ベトナム国家統計局「Viet Nam Population Projections 2024-2074」(2025年12月)

