
はじめに
ベトナムの医薬品市場は急成長を続けており、日系製薬企業の関心も高い。中でも生薬製剤や植物由来製剤は、日本の知見を生かせる分野として注目されている。ベトナムには伝統医学が根付いているためである。ただし、伝統医学が根付いているからといって、輸入された生薬製剤が受け入れられやすいわけではない。
ONE-VALUEはこのほど、日系製薬企業とベトナムの臨床医との意見交換の場を設定し、その運営を支援した。参加した医師は、小児消化器科の専門医、大手私立病院の精神科医、公立伝統医学病院の医師である。意見交換からは、生薬製剤へのニーズが複数の診療科に存在することが分かった。特に、原因に基づく治療だけでは対応しきれない症例でニーズが目立つ。一方、病院チャネルに入るには三つの壁を越える必要がある。東洋医学と西洋医学で処方体系が分かれていること、科学的エビデンスへの要求水準が高いこと、そして公的医療保険と結び付いた入札制度である。本稿では医師の意見を整理し、日系企業にとっての戦略的示唆を示す。
ベトナム医薬品市場の概況
ベトナム医薬品市場の拡大と輸入医薬品の位置付け
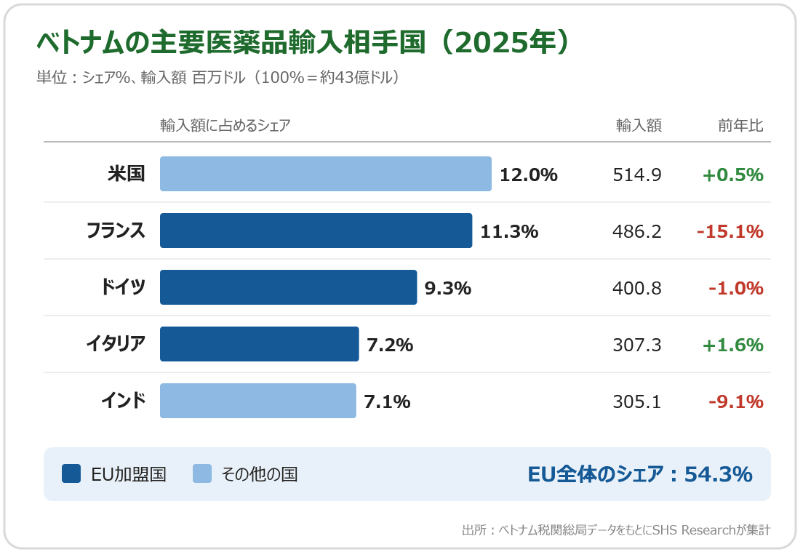
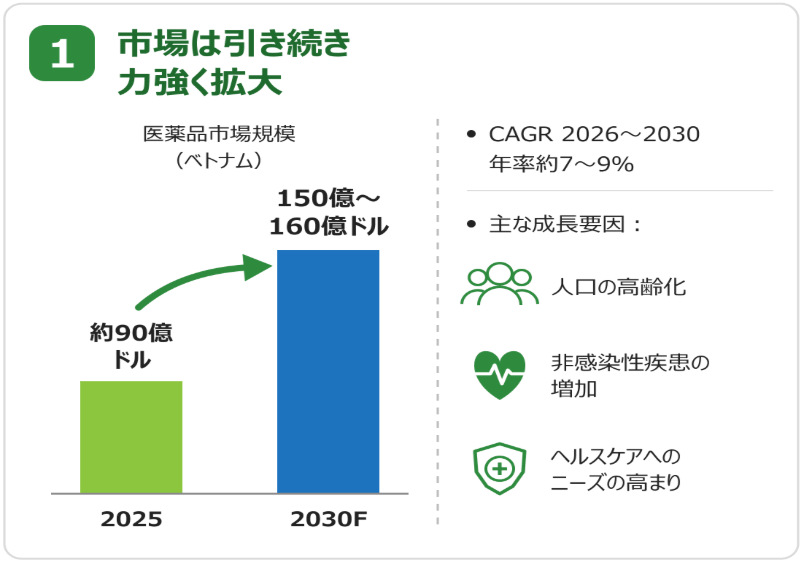
ベトナムの医薬品市場は中長期的な成長が見込まれている。SHS Researchが2026年7月に公表した業界レポートによると、2025年の市場規模は約90億ドルと推計され、2030年には150億~160億ドルに達するとの予測も示されている。ただし、市場規模の推計値は調査機関や集計対象によって異なる。医薬品管理局の報告によると、2025年の1人当たり医薬品支出は78.3ドルであった。輸入医薬品も依然として重要な位置を占めている。税関統計によると、2024年の医薬品輸入額は約44億ドルで前年比27.9%増加した一方、2025年は約43億ドルと同2.4%減少した。輸入先を見ると、EUからの輸入が全体の54.3%を占める。国別では米国が5億1,488万ドル(シェア12.0%、前年比0.5%増)で最大で、フランス(4億8,617万ドル、11.3%、同15.1%減)、ドイツ(4億75万ドル、9.3%、同1.0%減)、イタリア(3億727万ドル、7.2%、同1.6%増)、インド(3億507万ドル、7.1%、同9.1%減)が続く。輸入額は直近で減少しているものの、国内生産医薬品の使用金額シェアは約5割にとどまっており6、外国製医薬品は引き続き重要な市場を形成している。
公的医療保険の普及と医薬品需要
市場の重要な基盤となっているのが公的医療保険である。ベトナム社会保険によると、2025年末時点の加入率は人口の95.16%に達した。同年の保険診療件数は約1億9,500万件、医療機関による保険基金への診療費請求額は約166兆ドンに上った7。さらに、2026年1~10月の保険診療件数は約1億6,810万件、請求額は約150兆6,000億ドンとなった8。共産党政治局の決議第72号および政府の関連方針では、2030年までの国民皆保険の実現を目標としている9。こうした公的医療保険の普及を背景に、病院向け医薬品市場では保険償還の対象・条件が重要な販売要因となっている。
伝統医学と生薬市場の発展
伝統医学もベトナムの医療体制において重要な役割を担っている。保健省の公表資料によると、国内には約65の公立伝統医学病院があり、全国の約83%の村・町レベルの行政区域で伝統医学による診療が実施されている10。2026年10月には「2030年までのベトナム伝統医学発展国家戦略」が承認され、伝統医学の診療体制の拡充や公的医療保険による支払規模の拡大が政策目標として掲げられた11。原料面でも、ベトナムには薬用植物5,100種以上、薬用動物408種、薬用鉱物75種が存在しており12、生薬および伝統医薬品産業の発展に向けた資源基盤を有している。
診療現場における生薬製剤
医師がまず指摘したのは、東洋医学と西洋医学で処方体系がはっきり分かれている点である。伝統薬は主に東洋医学の専門医が処方し、消化器科医などの西洋医学の医師は西洋薬を中心に治療する。日本では西洋医学の医師が漢方製剤を処方することは珍しくないが、ベトナムではそうではない。そのため、生薬製剤を西洋医学の医師に使ってもらうには、まず初期の壁を越える必要がある。
西洋医学の領域では、原因を特定してから治療するのが基本である。消化器領域では、同じ腹痛や下痢でも、感染症、機能性障害、炎症など原因によって治療方針が異なる。医師はRomeⅢ・RomeⅣ基準に沿って西洋薬を中心に治療し、必要に応じて低用量の抗うつ薬など神経系に作用する薬剤も併用する。小児消化器科の医師によれば、伝統薬は現在の標準的な治療の中では限られた位置にとどまっている。
精神科領域では、重症度に応じて薬剤を使い分けている。軽症にはZ系睡眠薬が中心で、不安や抑うつを伴う中等症以上ではベンゾジアゼピン系薬剤や抗うつ薬が使われる。補助的には、メラトニン、鎮静作用のある生薬製剤、イチョウ葉エキス製剤などが用いられる。これらには保険適用のものと適用外のものがある。生薬製剤は西洋医学の診療にもすでに入っているが、その役割は補助的である。
精神科医によると、生薬製剤が使われるのは主に四つの場面である。一つ目は急性期に西洋薬と併用する場合、二つ目は循環器疾患などの基礎疾患があり西洋薬を控えたい患者、三つ目は西洋薬を希望しない患者、四つ目は症状が安定した後や西洋薬を減らした後の維持期である。維持期には長期間使い続けるケースも多い。単独で使われることは少ないが、患者の希望もあって西洋薬との併用は一般的に行われている。
最も注目すべきは患者の受け止め方である。医師によると、ベトナムの患者は睡眠薬への抵抗感が強く、生薬製剤には安心感を持つ。伝統薬に切り替わることは症状が良くなってきた証しと受け止められることが多く、患者は生薬製剤により多く支払う傾向がある。つまり患者にとって生薬製剤は安価な代替品ではなく、長く安心して使える製品である。この点は、製品の価値に基づいた価格設定の根拠となる。
また、ベトナムの患者は受診が遅い傾向がある。多くは不眠が2週間から3か月ほど続き、悪化してから来院する。そのため受診時にはすでに慢性化していることが多く、長期の維持療法が必要になる。こうした特徴は、長期服用に適した生薬製剤と相性が良い。
伝統医学病院では、治療のあり方が大きく異なる。意見交換に参加した公立伝統医学病院の婦人科(生殖医療を除く)では、すべての患者に伝統医学と鍼治療を組み合わせた治療を行っている。月経困難症には院内製剤の補血調経エキス剤を用い、更年期前の症状には顆粒剤と生薬を組み合わせて治療する。剤形は煎じ薬が今も主流だが、顆粒剤、丸剤、濃縮エキス剤といった近代的な剤形が増えている。東洋医学の医師の間でも使いやすい剤形へのニーズがあり、日本のエキス顆粒剤にとって追い風といえる。原料については、国産生薬(南薬)と輸入生薬(北薬)が伝統的にほぼ同じ割合で使われてきた。ただし医師によると、最近は国産生薬の入札が難しくなっているという。
生薬製剤への潜在ニーズ
意見交換の対象は、小児消化器科、精神科、伝統医学の婦人科に限られていた。したがって、以下に示すニーズは意見交換で挙がった実例であり、ベトナムにおける生薬製剤のニーズのすべてではない。これらの例に共通するのは、症状が長引くこと、複数の症状が同時に現れること、そして原因に基づく治療だけでは対応しきれないことである。同様の特徴を持つ疾患は他の診療科にもあり、生薬製剤の潜在市場となり得る。
消化器領域では、小児消化器科の医師によると、Rome基準に基づく治療体系はかなり整っているものの、既存治療への反応が不十分な患者がいる。また、原因が特定できないまま、膨満感、消化不良、持続的な腹部不快感などの慢性症状を抱える患者も一定数いる。原因に基づいて治療する以上、原因が分からなければ適切な治療方針も立てにくい。そのため、原因が特定できない段階でも症状全体を改善できる治療選択肢へのニーズがある。医師は、日系企業の生薬製剤が機能性消化器疾患を含む複数の症状群に使えるのであれば、一定の成長余地が見込めると評価した。ただし、どの症状や疾患に効くのか、どの疾患群でエビデンスがあるのかを明確に示す必要があるとも指摘した。
精神科領域では、睡眠と不安に関するニーズが大きい。全国レベルでは、保健省の統計によると、主要な10種類の精神疾患の有病率は人口の14.9%、約1,500万人に上る。うつ病と不安障害が人口の5~6%を占める13。意見交換に参加した私立病院の精神科外来では、1日に約35人の患者を診ており、その70~80%が睡眠障害や関連する症状を主訴としている。医師によると、同様の症状を持つ患者の約60%は神経内科を受診している。つまり、このニーズは精神科だけのものではない。不安や抑うつの症状は若年層で増えている。公立病院は高齢患者の割合が高い一方、私立病院では幅広い年齢層が受診しており、12歳前後の若い患者も多い。医師はまた、高齢者では認知機能の低下が一般的になっており、子どもではADHDの症例が増えていると話した。この分野では睡眠の改善や不安の軽減を目的とした製品へのニーズがあり、保護者の支払意欲も高い。保健省によると、精神面の問題を抱える子どもの割合は約12%で、300万人を超える14。保護者は子どもへの西洋薬の使用を控えたいと考え、支払意欲も高いため、小児は生薬製剤にとって価値の高い分野になり得る。
婦人科領域では、伝統医学病院でよく見られる疾患として、腟炎・子宮頸管炎、無月経、月経不順、中年女性の月経異常、更年期前の症状が挙げられた。患者は16~25歳と40~50歳の二つの年齢層に集中している。医師によると、病院で使う薬は複数の疾患に使うことができ、いずれも臨床研究を経ている。日本でも漢方製剤は婦人科で広く使われており、日系企業はその経験を生かすことができる。
これらの例から、生薬製剤へのニーズは、原因に基づく治療だけでは解決しきれない症例に集まっていることが分かる。市場を検討する際は、ここで挙げた診療科に限定すべきではない。自社製品のエビデンスがある領域とベトナムの診療実態を照らし合わせ、優先すべき領域を見極めることが重要である。
受け入れの前提条件
ニーズがあっても、エビデンスがなければベトナムの医師は製品を使わない。意見交換に参加した医師は全員、エビデンスに基づく医療を重視していた。新しい製品を評価する際は、ブランドの知名度や伝統的な使用実績ではなく、科学的データを判断材料にする。
具体的には、前臨床試験(動物実験)と臨床試験(ヒト試験)の両方のデータが求められ、その結果が学術的に公表されていることが前提となる。複数の疾患領域での検証データ、ベトナム人を対象としたデータ、権威ある国際学術誌への掲載実績があれば、信頼性はさらに高まる。日系企業にとって重要なのは、エビデンスが必ずしもベトナム国内の研究である必要はない点である。国際的な臨床研究データ、Rome基準や米FDAなどのガイドライン、国際学術誌の論文も有効とされる。日本で蓄積したデータを土台にでき、ベトナム人のデータを加えれば説得力はさらに増す。
医師は詳細なデータも求めている。意見交換では、日系製薬企業が自社の生薬製剤を紹介し、精神科医が臨床の立場から直接コメントした。医師は、製品には一定の効果があると評価した。覚醒度が上がり、日中の眠気を心配する患者にも使いやすく、全体的な幸福感の向上にもつながるという。飲みやすさも評価された。高齢者は甘味を避ける傾向があるが、子どもには牛乳などと一緒に飲ませれば対応できる。価格は1日80円程度であれば妥当との見方であった。
一方で、医師は不足している点も指摘した。睡眠の質に関する詳しいデータがなく、寝付きの良さ、眠りの深さ、早朝に目が覚めるかどうか、起床時の疲労感といった点での検証が十分ではない。睡眠がどの程度延びるのかについて、数値で示された結論も求められた。また、試験の症例数が少ないことも課題とされた。ADHDの子どもへの応用も期待できるが、現時点では小児のエビデンスが不十分であり、子どもの睡眠改善効果についてデータを蓄積する必要がある。
このコメントから分かるのは、医師が問うのは効果の有無だけではないということである。どの指標に、どの程度、どの患者層で効くのかが問われている。外国企業がこうした具体的な要求を知るには、医師と直接対話するほかない。「睡眠を改善する」といった一般的な説明だけでは、ベトナムの医師を説得するのは難しい。臨床指標ごとの定量的なデータを用意する必要がある。
制度面では、ベトナムでの販売許可の取得が前提となる。伝統医学病院の医師によると、治療や処方はすべて規定に沿って保健省の認可の範囲内で行われる。病院が用いる医薬品情報は医薬品管理局の公式情報に限られ、外部からの個別情報は使わない。ベトナム人のデータを得たい場合は、国内の病院で臨床試験を行う方法がある。意見交換に参加した伝統医学病院は、国の臨床試験実施基準を満たしている。省・市レベルの研究は病院が主導し、院内レベルの研究は各診療科が行う。海外の医薬品をベトナムで臨床試験する場合は、保健省の承認と、保健省倫理委員会の審査が必要である。承認までの期間を計画に織り込み、臨床試験の実施体制を持つ病院と組むことが重要となる。
病院への導入の仕組み
エビデンスを整えた次の段階として、病院がどのように薬剤を選ぶのかを理解する必要がある。公立病院と私立病院では仕組みが大きく異なる。
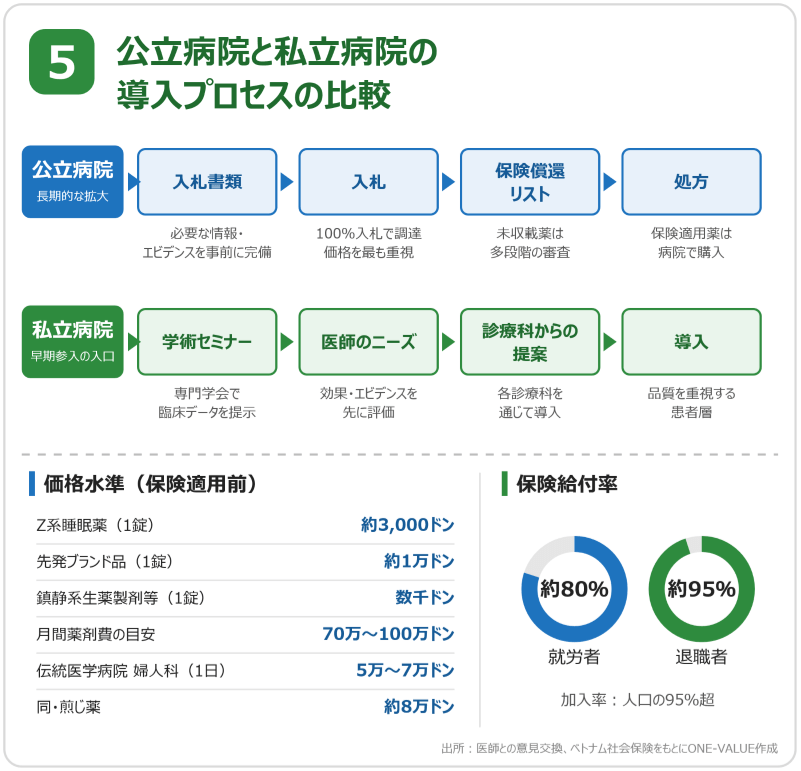
公立病院の手続きは厳格である。伝統医学病院の医師によると、医薬品は100%入札で調達しており、入札以外の直接購入はない。精神科医も、公立病院では社会保険機関が主導する入札で薬剤が選ばれ、価格が最も重視されると話した。重要なのは、入札書類の段階で必要な情報をすべてそろえておく必要がある点である。入札が終わった後に新たなエビデンスが出ても、薬剤は保険の承認を経なければならず、病院も公式の仕組み以外からの個別情報は受け付けない。入札書類のエビデンスが不十分なら、次の入札まで待つことになる。公立病院チャネルでは、市場参入前の書類準備が成否を分ける。保険償還リストに載っていない薬剤を追加するには、保険の規定に沿った何段階もの審査を経る必要がある。
私立病院では、医師のニーズに基づき、各診療科を通じて薬剤が導入される。医師によると、私立病院の患者は品質を重視する傾向がある。ただし保険収載を目指すなら価格設定が重要になり、保険適用となった製品は利用が広がりやすい。私立病院は比較的早く参入できる入り口となり、公立病院と保険償還リストは長期的に規模を拡大するためのチャネルとなる。
医師への情報提供について、小児消化器科の医師は、専門学会や学術セミナーを通じた情報提供が最も効果的だと述べた。臨床データ、科学的根拠、治療効果を専門家に示すことが重要である。一般的な広告やマス向けの販促は、病院の意思決定にほとんど影響しない。医師はまず治療効果とエビデンスの妥当性を評価し、その後にコストや価格を検討する。つまり価格は補完的な要素であり、まず効果を示すことが先決である。
価格設定では、現在の価格水準が重要な参考になる。精神科医によると、Z系睡眠薬は1錠約3,000ドン、先発ブランド品は約1万ドンで、鎮静作用のある生薬製剤やイチョウ葉エキス製剤は1錠数千ドンと比較的安い。医師は患者の月間薬剤費を70万~100万ドン程度に抑えることが多い。生薬製剤は西洋薬と併用されることが多いため、処方全体の費用がこの範囲に収まる必要がある。伝統医学病院の婦人科では、1日当たりの治療費は平均5万~7万ドン、煎じ薬(煎じ薬と製品を含む)は約8万ドンである。いずれも保険適用前の金額である。
公的医療保険は患者の購買行動にも直接影響する。保険の給付率は、就労者で約80%、退職者で約95%である。伝統医学病院の患者の大半は保険を利用している。保険適用の薬剤であれば、患者はすべて病院で購入する。適用外であれば、院外の薬局で追加購入することもある。保険適用になれば病院がほぼ唯一の販路となり、適用外であれば薬局での販売も可能になる。企業はケースごとに販路を設計する必要がある。第1章で触れたとおり加入率は人口の95%を超えており、保険適用の有無が病院チャネルでの事業規模を左右する。
競争環境と日系企業への戦略的示唆
競争環境には、日系企業にとって有利な点が多い。精神科医によると、鎮静作用のある生薬製剤やイチョウ葉エキス製剤などはある程度知られているものの、信頼できる製薬企業は限られている。消費者は血流改善系の健康食品を購入する傾向が強い。つまり、生薬へのニーズの多くは医薬品ではなく健康食品で満たされている。また、ベトナムではOEM生産が比較的容易で、既存の処方に基づいて製造できるため、類似製品が多く出回り、品質のばらつきが大きい。政府もこの問題を認識しており、生薬産業の発展計画では、品質管理の徹底、偽造品や低品質な生薬の排除、生薬と伝統薬の品質基準の整備を掲げている15。品質にばらつきのある製品が多い市場では、安定した品質と科学的エビデンスが日系企業の競争力となる。
意見交換の内容を踏まえ、ONE-VALUEとして以下の戦略的示唆を示す。
- 第一に、対象領域を明確に絞り込むことである。ベトナムの医師はどの疾患や症状に効くのかを知りたがっており、あらゆる疾患に向けて製品を紹介するのは得策ではない。本稿で挙げた診療科は出発点の一つにすぎない。自社製品の強みとエビデンスをベトナムの診療実態と照らし合わせ、優先する診療科と症状群を決めることが重要である。
- 第二に、ベトナムの医師に合わせたエビデンスを用意することである。日本や海外のデータは活用できるが、臨床指標ごとの定量データを補うことが望ましい。睡眠関連の製品であれば、入眠までの時間、眠りの深さ、早朝覚醒、起床時の疲労感などである。小児のデータも補強が必要である。ベトナム人のデータが必要な場合は、保健省と倫理委員会の承認期間を考慮した上で、国内の病院と臨床試験で協力することも選択肢となる。
- 第三に、私立病院と公立病院で別々の戦略を立てることである。私立病院は最初の参入先として、診療科ごとの医師に臨床データで働きかけ、使用実績を積み上げる場とする。公立病院は長期的な拡大の場として、エビデンスを十分にそろえた入札書類を用意し、入札スケジュールに合わせて計画を立て、保険収載に向けた価格戦略を練る。販促活動は、マス広告ではなく、専門学会、学術セミナー、影響力のある医師への働きかけに集中すべきである。
- 第四に、製品価値に基づきつつ、実際の支払能力に合った価格を設定することである。患者は生薬製剤により多く支払う傾向があり、低価格で競う必要はない。ただし、処方全体の費用は医師が目安とする月70万~100万ドンに収める必要がある。医師が妥当とした1日80円程度は、当初の参考値として使える。保険収載を目指す場合は、高価格を維持するか、規模拡大を優先するかの判断も求められる。
まとめると、ベトナムの生薬製剤にはニーズが確かに存在する。患者は西洋薬を避けたいと考え、支払意欲もあり、複数の診療科で既存治療では十分に対応できていない症例がある。しかし、日本ブランドや日本での実績だけでは病院チャネルに入ることはできない。ベトナムの診療実態に合ったエビデンスを用意し、入札と公的医療保険の仕組みを理解し、学術チャネルを通じて医師に働きかけることが求められる。
結論
日系製薬企業とベトナムの臨床医との意見交換からは、ベトナムの生薬製剤市場に確かなニーズがあることが確認できた。睡眠・不安、機能性消化器疾患、婦人科疾患など、原因に基づく治療だけでは対応しきれない症例が複数の診療科に存在する。患者は西洋薬を避けたいと考えており、生薬製剤への支払意欲も高い。
しかし、ニーズがあることと病院で処方されることの間には、なお大きな距離がある。企業は、東洋医学と西洋医学で分かれた処方体系への対応、臨床指標ごとの定量的なエビデンスの整備、公的医療保険と連動した入札制度への備えという三つの課題に同時に取り組む必要がある。とりわけ公立病院では、入札書類の段階でエビデンスがそろっていなければ次の入札まで待つことになるため、参入前の準備が成否を分ける。
生薬製剤分野の日本企業にとって、日本での実績や製品の品質は必要条件にすぎず、決め手となるのはベトナムの診療実態に合わせた市場参入戦略である。医師との対話による臨床ニーズの把握、エビデンスの補強、私立病院と公立病院を使い分けたチャネル戦略を並行して進めることが、ベトナム市場への浸透の速さを左右することになる。
ONE-VALUEは、ベトナム市場における日本企業の事業を専門に支援する戦略コンサルティング会社である。以下のサービスを通じて、貴社の取り組みに伴走する。
- 市場調査・事業戦略策定支援: 診療科別の臨床ニーズ、公立・私立病院の調達の仕組み、保険償還の条件、医師の処方判断に関する調査。競合製品や健康食品の分析
- ベトナム進出支援: 医薬品販売許可の取得に向けた現地パートナーとの体制づくりの支援、国内病院との臨床試験協力や入札参加に向けたロードマップの設計
- 販売代理・パートナー探索: 医薬品の輸入・販売代理店や登録手続きを支援する現地企業、導入先となる医療機関の探索・マッチング、学術セミナーや医師向け情報提供の実行支援、サンプルや製品の輸出入手続きの代行
- M&Aアドバイザリー: 合弁や買収による現地事業基盤の構築を検討する際の、現地製薬企業・生薬メーカーの候補探索、デューデリジェンス、交渉支援
ベトナムの医薬品・生薬製剤市場への参入や、現地の医師との意見交換、販売パートナーの探索をご検討の際は、ぜひONE-VALUEまでお問い合わせいただきたい。
「調査の前に、まず現場の声を聞く。」
それが、より早く、より確実な意思決定への第一歩である。

