政令384号で変わるベトナム原産地制度の背景
製品の原産地判定基準を明確化
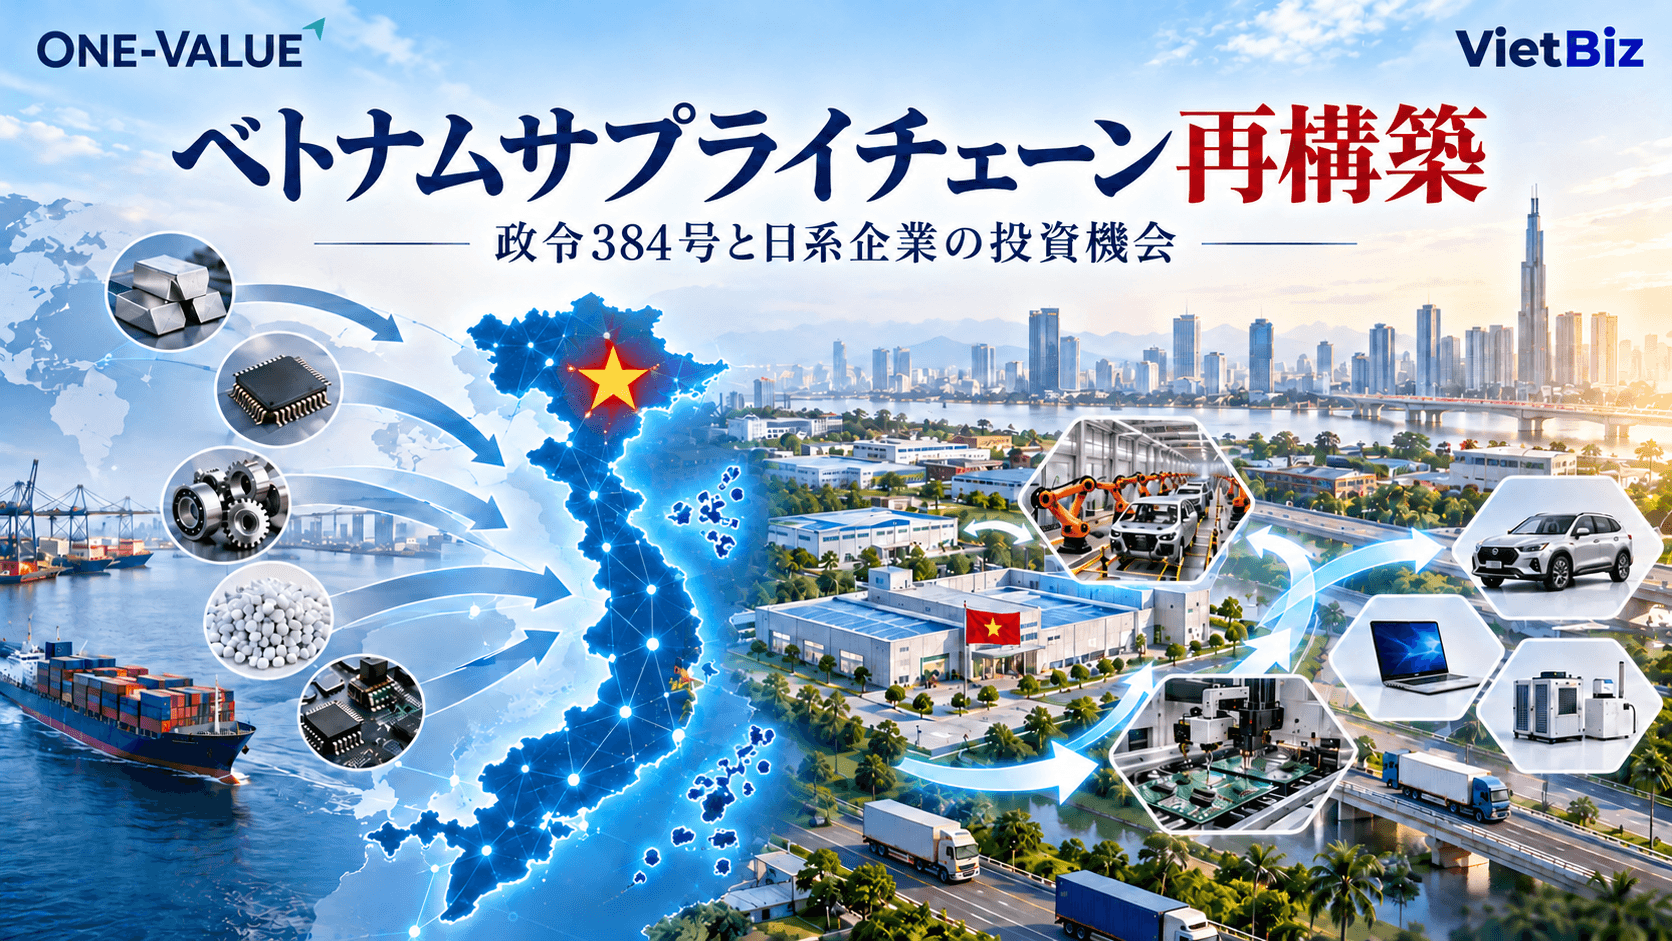
2026年10月9日、ベトナム政府は、国内で生産・流通する商品の原産地判定基準を定める政令384号を公布した。同政令は2027年1月1日に施行される。
対象は、完全生産品と非完全生産品の判定、単純加工、判定で考慮されない要素、関係者の責任などである。 製造業にとって重要なのは、「ベトナムで生産された」だけでは「ベトナム原産」とは限らない点である。
複数国から原材料や部品を調達する場合、ベトナム国内でどの程度の加工と価値形成が行われたかを確認する必要がある。
政令第6条では、非完全生産品について、関税分類変更またはベトナム価値含有率(VVC)30%以上が重要な基準とされている。 これは、ベトナム工場で多くの輸入原材料や部品を使用する製造企業に直接関係する内容である。
同政令は国内流通品の判定を対象とするため、輸出品については輸出先やFTAごとの原産地規則を別途確認する必要がある。日系企業は、政令384号と、各FTA・輸出市場に適用される原産地規則を分けて整理する必要がある。
「ベトナムで生産」から国内付加価値の向上へ
高付加価値部品を輸入し、ベトナムで単純組立のみを行うモデルと、部品製造や加工まで現地化するモデルでは、国内付加価値の構造が大きく異なる。
日系企業が確認すべきポイントは、次の通りである。 日系企業は、製品価値のうちベトナムで形成される部分、輸入依存度の高い部品・工程、現地移管が可能な領域を整理し、現地調達、OEM、加工、直接投資などの選択肢を検討する必要がある。
調達先を変更するかどうかは、価格、技術基準、品質の安定性、生産能力、納期対応力、物流、各社の地域戦略などを総合的に判断する必要がある。
重要なのは、現地調達率を急いで高めることではなく、輸入依存度とベトナムの位置付けを現実的に評価することである。
VVC 30%と関税分類変更の意味
VVC30%の算定方法
VVCは製品価値のうちベトナム国内で形成された割合を示す。政令384号では、非完全生産品についてVVC30%以上を基準の一つとし、直接方式または間接方式で算定できる。
直接方式では原産材料の価額を工場渡し価格で割り、間接方式では工場渡し価格から非原産材料を差し引いて算定する。包装材・包装の価額もVVCに含まれる。
情報技術・デジタル技術分野については、ベトナム国内で実施される研究開発、設計、プログラミング、デジタル化、自動化、技術試験、ソフトウェアテストなど、一部の価値創出活動も規定に基づいてVVCへ算入できる。
重要なのは、製品全体の価値のうち、どの工程・部品がどれだけの価値を生み出しているかである。
関税分類変更
VVCに加え、関税分類変更も重要な基準の一つである。これは、輸入した原材料が一定の加工・変化を経ることで、最終製品が分類上、別の商品として認められるかどうかを見る考え方である。
したがって、企業はベトナム国内で発生するコストだけに着目すべきではない。生産活動に必要な費用であっても、それが必ずしも製品の原産地としての性質を変えるとは限らない。
政令では、生産に使用されるものの製品そのものを構成しない一部の燃料、エネルギー、金型、工具、保守用材料、検査設備などについて、該当する規定に基づき原産地判定の際に考慮しないことも定めている。
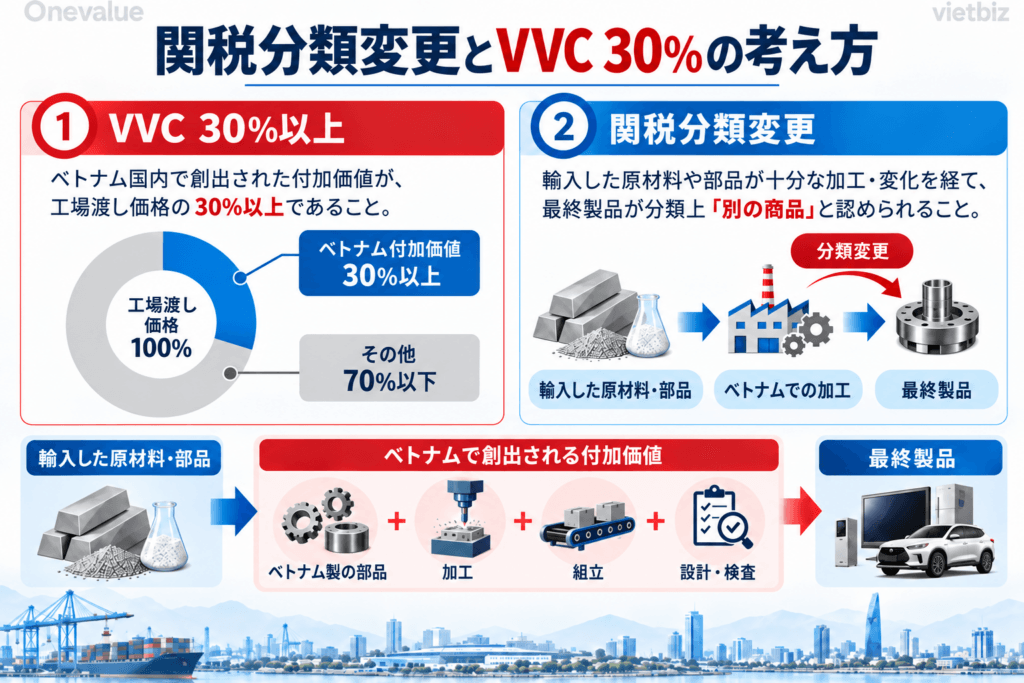
政令384号に基づきONE-VALUE作成
日系企業に広がる4つの投資・調達機会
原産地基準が明確になったからといって、すべての日系企業が直ちにサプライチェーンを変更する必要はない。
生産拡大、輸入依存度の低減、長期的な事業基盤の構築を検討する日系企業にとって、主な選択肢は四つに整理できる。
裾野産業への投資
第一は、部品、材料、機械加工、金型、電気・電子部品、エンジニアリングプラスチックなど、国内供給が不足する分野への投資である。 品質、技術、生産能力の面で国内供給が不足している工程ほど、投資余地が大きい。
ベトナムでのサプライヤー開拓
第二は、現地調達の拡大である。多くの日系企業にとって、新工場を建設するよりも、既存のベトナム企業やベトナムで操業するFDI企業をサプライヤーとして開拓する方が、初期段階では現実的な場合がある。
ただし、価格、品質、生産能力、日本企業の品質管理への対応経験を慎重に確認する必要がある。
日系企業は、現地化候補部品の特定、サプライヤー候補の抽出、書類・初期能力評価、工場視察、試作品評価、小規模発注を経て、安定後に発注を拡大する段階的なプロセスを取ることが望ましい。
OEM・受託生産
第三は、OEMや受託加工である。これは、外部から完成品・部品を購入する方法と、自社工場へ直接投資する方法の中間に位置する選択肢である。
OEMでは、人材、生産管理、品質管理、納期対応、生産能力、技術情報管理を確認する。結果が良ければ、技術提携、設備投資、合弁へ発展させることもできる。
直接投資・合弁・M&A
より高いコミットメントを伴う方法として、直接投資、合弁、M&Aがある。
特にM&Aは、既存の工場、設備、人材、顧客、サプライヤーネットワークなどを活用し、必要な生産能力を比較的短期間で確保したい場合の選択肢となる。
M&Aでは、工場・設備、技術人材、顧客、契約、許認可、サプライヤーネットワーク、投資後の統合可能性を総合的に確認し、十分なデューデリジェンスを行う必要がある。
サプライチェーン再構築前に確認すべき5項目
現地調達の余地があるからといって、調達比率を無条件に引き上げるべきではない。日系企業は、原産地、コスト、品質、生産能力、物流、リスク、管理可能性を総合的に判断する必要がある。
適用される原産地規則を確認する
国内流通品と輸出品を区別し、自社製品にどの原産地規則が適用されるのかを確認する必要がある。特に、VVC30%をすべての輸出品に共通する基準として扱ってはならない。
現在のサプライチェーンを可視化する
自社がどこに依存しているのかを把握することが出発点となる。確認すべきデータには、各部品群の原産地、投入材ごとの価値比率、供給国、リードタイム、代替サプライヤー数、ベトナム国内で実施している工程、供給途絶リスクなどが含まれる。
単価ではなく総コストを評価する
ベトナムのサプライヤーの製品価格が安いからといって、必ずしも総コストが低くなるとは限らない。企業は、調達価格に加えて以下も評価する必要がある。
企業は、調達価格だけでなく、検査費用、不良率、在庫、物流費、保証対応、リードタイム、サプライヤー育成費用、供給途絶リスクも含めて総コストを評価する必要がある。
サプライヤーを実地で評価する
ウェブサイトや会社概要だけで、実際の生産能力を判断することは難しい。評価項目としては、以下が重要である。
評価項目としては、生産設備・技術、品質管理システム、認証・技術基準、生産能力と拡張余地、原材料のトレーサビリティ、納入実績、主要顧客、日系企業との取引経験などが重要となる。
小規模な試験から始める
大量発注へ一気に移行するのではなく、試作品、小規模発注、OEMパイロット案件などから開始する方法がある。
試験導入を通じ、実際の品質、レスポンス速度、不具合対応、技術要求への対応力を確認できる。大規模なサプライチェーン変更を行う前に、実運用上のリスクを把握するための段階である。
ONE-VALUEのベトナムサプライチェーン再構築支援
企業にとって重要なのは、ベトナムで移管できる部品・工程、基準を満たす候補企業、OEM・投資・合弁・M&Aの適否、調達変更によるコストとリスクを具体的に把握することである。
市場・サプライチェーン調査
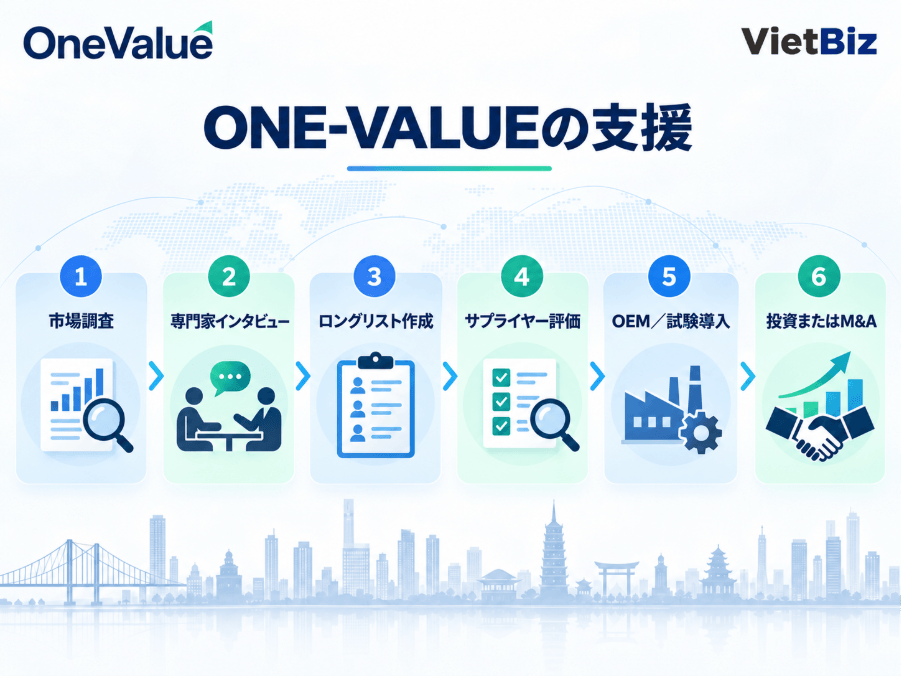
ONE-VALUEでは、業界構造、部品供給、現地化状況、バリューチェーン、候補企業群を分析し、現地調達、OEM、投資、合弁、M&Aの仮説構築を支援している。
サプライヤー・OEM先の探索・評価
サプライヤー開拓では、企業ロングリストの作成だけでなく、条件に合う候補を絞り込むことが重要である。
ONE-VALUEでは、サプライヤー候補企業の抽出、技術条件に基づくスクリーニング、候補企業への接触、協業意向の確認、工場・設備情報の収集、現地視察、技術協議支援、OEM可能性の初期評価、商談・交渉支援を行っている。
投資・合弁・M&Aアドバイザリー
生産能力をより直接的に確保する場合、投資、合弁、M&Aも選択肢となる。ONE-VALUEでは、投資候補企業の探索、初期評価、合弁・M&Aに関する支援を提供している。
ONE-VALUE Expert Connectによる業界ヒアリング
ONE-VALUE Expert Connectでは、現地専門家や実務経験者へのインタビューを通じ、公開情報だけでは把握しにくい生産能力、取引実績、価格水準、OEM対応意欲などを確認できる。
まとめ
政令384号により、ベトナム国内で生産・流通する商品の原産地判定基準がより明確になり、VVC30%や関税分類変更が重要な判断基準となる。 日系企業にとって重要なのは、制度対応だけでなく、自社の現地調達率、部品調達構造、輸入依存度、ベトナムで実施する工程を見直すことである。
選択肢には、現地調達拡大、サプライヤー育成、OEM、生産工程の移管、裾野産業への投資、合弁、M&Aがある。
ただし、現地化自体を目的化せず、原産地規則、価格、品質、生産能力、物流、リードタイム、供給リスクを総合的に評価する必要がある。
ONE-VALUEでは、ベトナム製造業・裾野産業・サプライチェーンに関する調査、サプライヤー・OEM候補探索、投資・M&A候補調査まで支援している。
ONE-VALUEのチーム
参考資料: