
ベトナムの電気自動車(EV)市場を見るとき、多くの企業がまず確認するのは「EVが何台売れているか」「VinFastや中国メーカーのシェアはどうか」といった完成車市場の数字だ。もちろん、それは重要である。だが、日本企業の新規事業という観点では、今後3~5年により大きな変化が起こるのは、車両そのものより、その車両を支える充電インフラかもしれない。
2026年9月、米Teslaはホーチミン市にTesla Motors Vietnam Limited Liability Companyを設立した。Reutersが確認した企業登録によると、資本金は776.67億ドン(約300万米ドル)で、自動車・部品・機械設備の卸売、小売、輸出入・流通などが事業範囲に含まれる。
法人設立は重要なシグナルである。VinFast中心だった市場に複数ブランドが入り、Grabが複数の充電事業者を一つのアプリに接続し、BYDも外部の充電事業者と連携する。加えて、政府は2026年9月に充電器・充電ステーションの国家技術規則QCVN 32:2026/BCTを正式公布した。市場は「メーカーごとの専用網」だけで支える段階から、共通規格、施設立地、電力接続、決済、データを横断するインフラ産業へ広がり始めている。
本稿では、車両販売の成長予測ではなく、充電インフラを一つの事業・投資対象として見る。充電器を売ればよいのか。自ら充電事業を運営すべきか。商業施設や工業団地に導入すべきか。現地企業とのJVやM&Aが必要か。こうした日本企業の経営判断に必要な論点を整理する。
- この記事で分かること
- 結論――次の競争は「何台売るか」から「電力・土地・需要を誰が束ねるか」へ
- Tesla参入を「完成車の競争ニュース」で終わらせない
- EV普及はどこまで進んだか――「車両の電動化」と「使える充電網」は同じ速度では伸びない
- 2026年は「規格」が事業条件に変わった年
- 充電ビジネスは「充電器販売」ではなく、電力×不動産×稼働率の掛け算
- 日本企業が狙える5つのレイヤー
- 自社で新規構築 / JV / M&A――先に「何を取りに行くか」を決める
- DDで見るのは「充電器の台数」ではない
- DDの発見事項を「値下げ要求」で終わらせない
- 一社との独占交渉に入る前に、複数の実行可能な選択肢を作る
- ONE-VALUEが介在するのは「企業紹介」の前後である
- まとめ――EV市場が完成するのを待つより、小さく実行して選択肢を増やす
- ONE-VALUEへのご相談
この記事で分かること
- 2026年10月時点のベトナムEV普及と充電インフラ規制の最新動向
- 充電事業の採算を左右する「電力・立地・稼働率」と、日本企業が入れる5つの事業領域
- 自社で新規構築、JV、M&Aをどう選び、DD・企業価値評価・契約で何を確認すべきか
| Hoaの見解 ベトナムのEV市場を見るとき、日本企業は「何台売れるか」だけを見ない方がよいと思います。市場が急拡大する時ほど、その裏側で新しく必要になるインフラ、部品、電力設備、運営、保守、決済、データに大きな事業機会が生まれます。特に充電事業は、充電器を置けば成立するビジネスではありません。どこに置くか、誰が使うか、何時に使うか、どの電力契約を使うか、何年で投資回収するかまで設計して初めて事業になります。日本企業が持つ電力制御、設備、保守、安全、品質管理の強みと、ベトナム企業が持つ土地・顧客接点・行政関係・展開速度を組み合わせる余地は大きいと見ています。 |
結論――次の競争は「何台売るか」から「電力・土地・需要を誰が束ねるか」へ
私がベトナムのEV市場で今後注目すべきだと考えているのは、充電器の台数そのものではない。電力を確保し、需要のある場所を押さえ、車両ユーザーを集め、複数の設備や決済を安定して運営できる「充電プラットフォーム」を誰が作れるかである。
充電事業は、充電器を設置した瞬間に成立するビジネスではない。どこに置くか、誰が使うか、何時に需要が集中するか、何kWを確保できるか、系統増強にいくらかかるか、何年で投資を回収するかまで設計して初めて事業になる。台数が増えても利用率が低ければ収益は出ない。逆に、タクシーや物流車両など安定需要を押さえれば、設備台数が少なくても事業性は高まり得る。
日本企業には、電力制御、受変電設備、保守、安全、品質管理、蓄電池、エネルギーマネジメントで強みを持つ企業が多い。一方、ベトナム企業は土地、顧客接点、行政との調整、意思決定速度で優位性を持つ。両者をどう組み合わせるか。その設計に、販売提携、JV、M&Aの余地がある。
Tesla参入を「完成車の競争ニュース」で終わらせない
2026年9月11日に設立されたTesla Motors Vietnamは、Teslaにベトナム国内の正式な事業主体ができたという意味を持つ。ただし、現時点で販売開始時期、車種、充電網などの詳細は公表されていない。ここで重要なのは、Tesla一社の戦略を予測することではなく、複数ブランド化した市場で「誰でも使える、または複数ブランドをつなぐ充電網」の価値が高まりやすい点である。
現在、V-Greenは約15万の充電口を展開していると公表する一方、同社FAQでは充電サービスはVinFast車向けとしている。これに対し、Grabは2026年4月に複数の充電事業者をつなぐEV充電機能を導入し、7月にはEBOOSTなどへの投資・協業を通じ、2028年初めまでに6,000超の共用充電口の整備を支援すると発表した。FUTA EV POWERとBYD Auto Vietnamも6月に充電インフラで協力する覚書を結んでいる。
この動きは、メーカー系ネットワークが消えるという意味ではない。むしろ当面は、メーカー系、独立系、タクシー・物流向け、商業施設向けなど複数のネットワークが併存するだろう。日本企業にとっての機会は、その間をつなぐ設備、電力、保守、ソフトウェア、決済、施設運営に広がる。
EV普及はどこまで進んだか――「車両の電動化」と「使える充電網」は同じ速度では伸びない
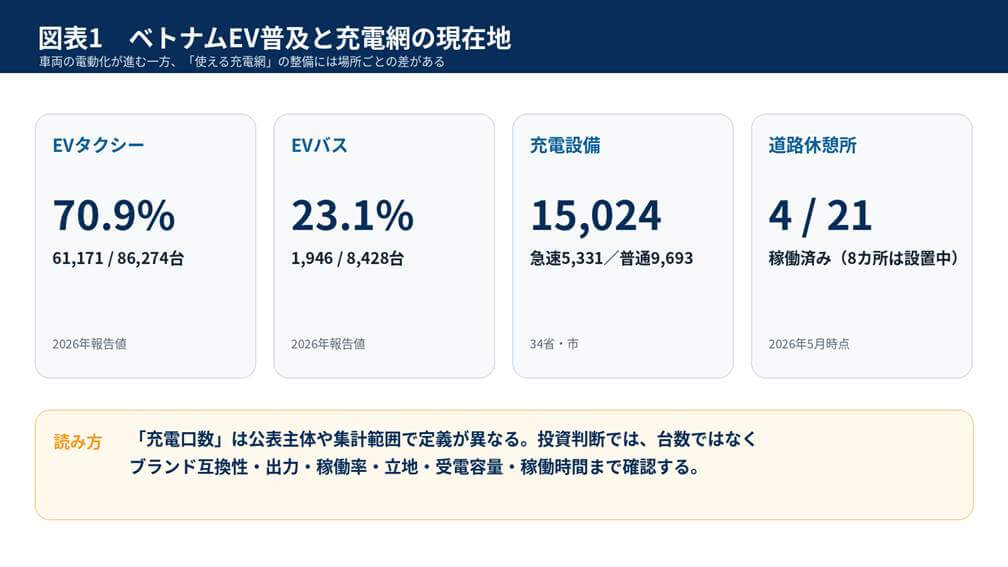
ベトナム政府の2026年9月の報告では、タクシー8万6,274台のうち6万1,171台、70.9%がEVとなった。バスも8,428台中1,946台、23.1%が電動化している。充電設備は全国34省・市に広がり、政府系資料では1万5,024の「充電ステーション/充電口」が示されている。
一方で、道路休憩所では2026年5月時点で対象21カ所のうち充電設備が稼働していたのは4カ所にとどまり、8カ所が設置中だった。EV車両が増えても、長距離移動に必要な場所へ十分な容量の充電設備が同じ速度で整うとは限らない。
さらに、充電設備の「数」は公表主体によって大きく異なる。V-Greenは自社ネットワークについて約15万の充電口を公表している一方、政府系会議資料の全国集計は1万5,024としている。集計対象、充電口と拠点の区別、対象車種などが異なるため、両者を単純比較するべきではない。この違い自体が、投資判断で「台数」をKPIにする危険性を示している。
世界銀行は、政策目標を達成する場合、ベトナムのEV販売が2022年の約50万台から2030年に約150万台へ増え、2024~2030年の累積需要は700万台を超えると試算している。ここでいうEVは四輪だけではなく、二輪を含む各種EVである。世界銀行は、2050年までにEVバリューチェーンで累積最大650万人の新規雇用が生まれ、その61%が充電インフラ分野に関係すると推計する。充電網は自動車の付帯設備ではなく、独立した産業として捉える必要がある。
下の図表は、車両の電動化率と充電インフラの整備状況を同じ画面で見たものだ。重要なのは「充電口の総数」より、実際の利用場所と需要のギャップである。
2026年は「規格」が事業条件に変わった年
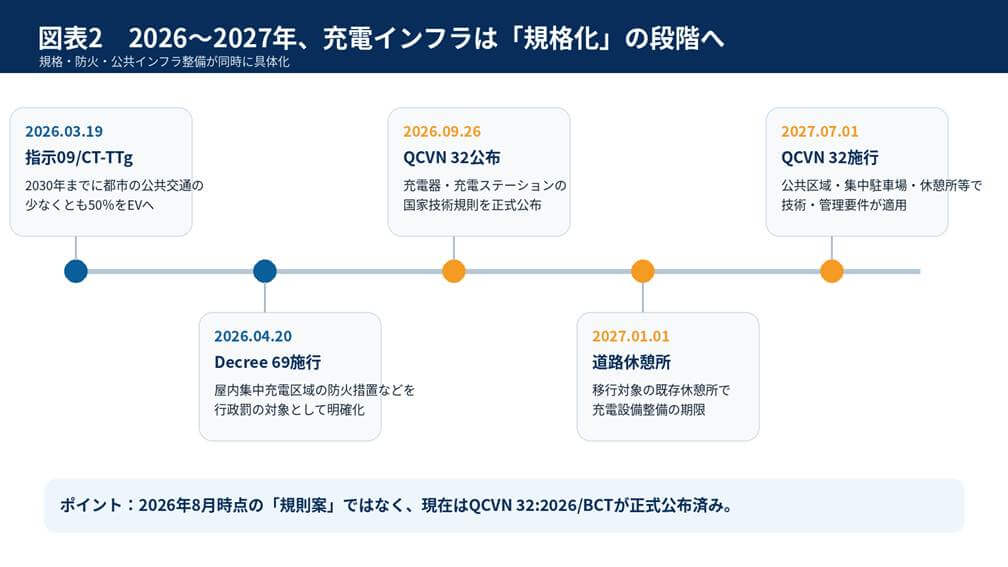
2026年の最大の変化の一つは、充電市場のルールが具体化したことだ。3月19日の首相指示09/CT-TTgは、2030年までに都市の公共交通の少なくとも50%をEVへ転換する目標を示した。科学技術省はすでに充電設備関連の国家標準(TCVN)を28件整備しており、その多くはISO・IEC国際規格を全面的または同等に採用したものと説明している。
さらに商工省は2026年9月26日、Circular 61/2026/TT-BCTとともに国家技術規則QCVN 32:2026/BCTを正式公布した。施行は2027年7月1日で、公共区域、集中駐車場、道路休憩所などの充電器・充電ステーションについて、設備、電力供給・配電・接続、設置、安全、制御、運営管理の要件を定める。国内製造・輸入する充電器の適合確認も事業条件になる。
注意すべきなのは、QCVN 32が建物内部の充電設備すべてを直接カバーするわけではない点である。地下駐車場や屋内駐車場など建築物内部の充電ステーションは同規則の適用範囲外とされ、建築、電気、防火など別の専門規制で確認する必要がある。2026年4月20日施行のDecree 69/2026/NĐ-CPの下では、屋内の集中型EV充電区域で防火措置や消防用電源を欠く場合などに4,000万~5,000万ドンの罰金対象となり得る。
道路側でも期限がある。移行対象となる既存の道路休憩所については、2027年1月1日までにEV充電設備を完成させるよう当局が求めている。これらは充電器メーカーだけでなく、受変電設備、施工、蓄電池システム(BESS)、遠隔監視、保守を提供する企業に案件機会を生み得る。
規格が整うほど、日本企業の品質保証、安全設計、長期保守の強みは評価されやすくなる。ただし「日本仕様をそのまま持ち込めば売れる」という意味ではない。ベトナムの配電条件、電圧、コネクタ、建物、防火、価格感応度、保守体制に合わせることが前提である。
制度の流れを見ると、2026年は「標準を検討する段階」から「技術規則と設置期限が事業条件になる段階」へ移ったことが分かる。
道路休憩所整備方針をもとにONE-VALUE作成
充電ビジネスは「充電器販売」ではなく、電力×不動産×稼働率の掛け算
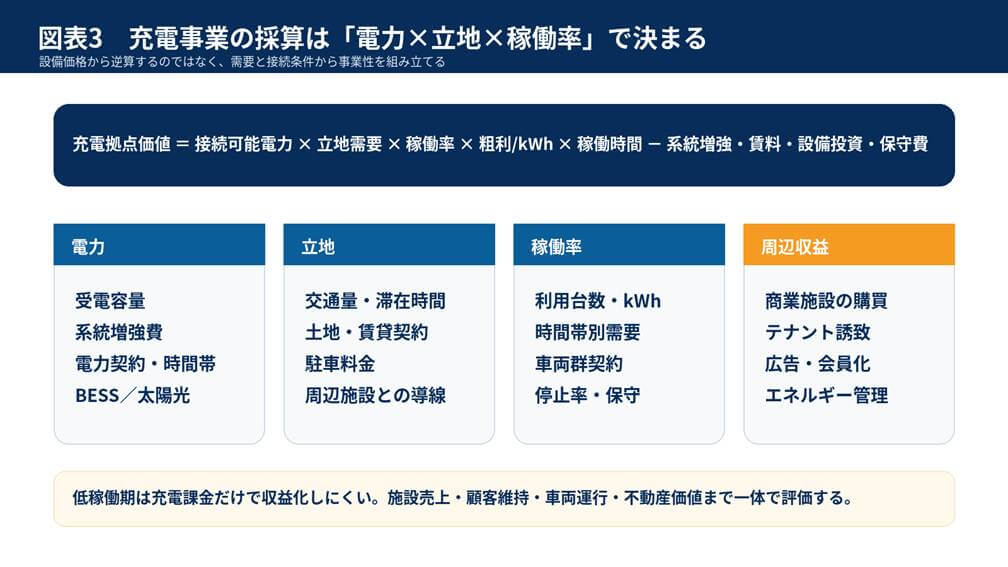
充電事業の事業性評価で起こりやすい誤りは、「充電器10基の設備投資額はいくらか」から投資回収を逆算することだ。本来は需要から逆算すべきである。
例えば商業施設に急速充電器を設置する場合、確認すべきは設備価格だけではない。1日何台が来るのか、平均何kWhを充電するのか、曜日・時間帯別の需要はどうか、系統から必要容量を確保できるか、受変電設備の増強費はいくらか、電力の調達単価と販売単価の差はどの程度か、停止率や保守費はどれほどか、土地所有者と収益をどう分けるか、といった要素を入れて初めて採算が見える。
同じ100台分の設備でも、高速道路、マンション、オフィス、ショッピングモール、物流拠点、工業団地では求められる出力と稼働時間が違う。高速道路では短時間の高出力が必要になる。オフィスや住宅では滞在時間が長いため、低出力でも時間を使える。タクシーや物流車両なら、走行距離とシフトから充電時間を逆算する必要がある。
充電設備の急増がそのまま高収益を意味するわけでもない。市場初期は稼働率が低く、充電課金だけでは投資回収が長くなることがある。商業施設なら滞在時間と買い物、工業団地ならテナント誘致、物流なら車両運用コスト削減、マンションなら物件価値という周辺効果を合わせて見る必要がある。私は、初期市場では「充電単独事業」より、既存の顧客接点や不動産に充電機能を重ねる方が収益の設計をしやすいと考えている。
採算の考え方を簡略化すると、次の図表のように「電力」「立地」「稼働率」を中心に置くと整理しやすい。充電器の購入価格は重要だが、事業性を決める一要素にすぎない。
| 充電器を設置する前に、需要と受電条件を検証する ONE-VALUEでは、ベトナムEV・充電インフラ市場調査、候補立地の需要・受電条件調査、商業施設・ 工業団地・物流・タクシー向け実証(PoC)設計、充電事業の事業性調査(FS)を支援しています。 「何基置くか」ではなく、「どこなら事業になるか」から検証したい場合、ぜひご相談ください。 お問い合わせはこちらから |
日本企業が狙える5つのレイヤー
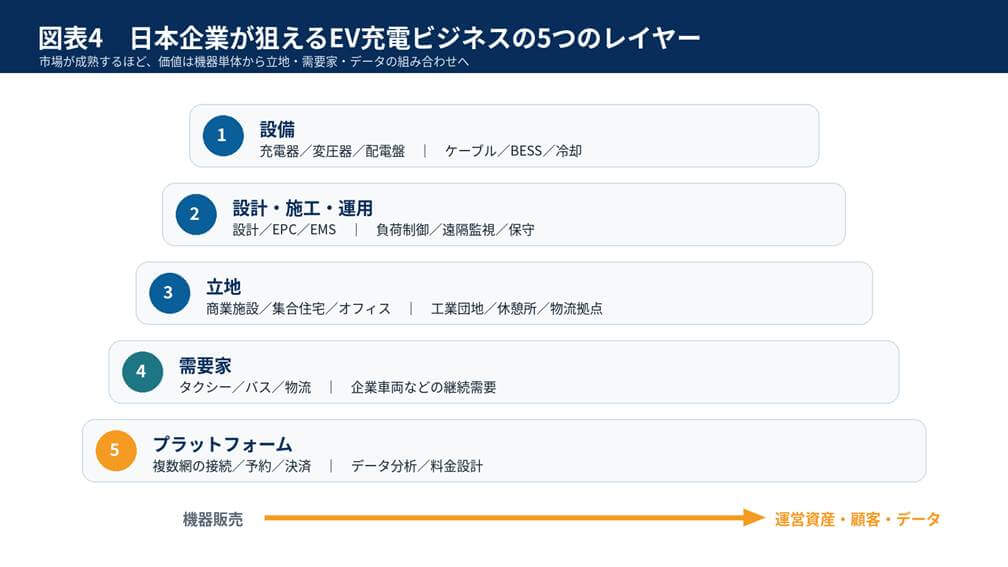
日本企業の参入機会は、大きく五つの層に分けられる。第一は充電器、変圧器、配電盤、ケーブル、保護装置、BESS、冷却などの設備。第二は設計・調達・建設(EPC)、エネルギー管理システム(EMS)、負荷制御、遠隔監視、保守を束ねる設計・施工・運用。第三はショッピングモール、マンション、オフィス、工業団地、ホテル、道路休憩所、物流拠点などの立地。第四はタクシー、バス、物流、企業車両といった継続的な需要家。第五は複数の充電網をつなぐ予約、決済、データ分析、料金設計などのプラットフォームである。
市場の初期には充電器の供給不足が目立つため、機器販売が最も分かりやすい。しかし、機器が標準化し供給者が増えるほど、単体のハードウェアは価格競争になりやすい。長期的な価値は、長く使える立地契約、確保した受電容量、高稼働の需要家、運営データ、複数拠点を管理する仕組みに移る可能性が高い。
そのため現地パートナーを評価するとき、「何基の充電器を持っているか」だけを聞くべきではない。土地契約の残存期間、接続可能電力、主要顧客との契約、実測稼働率、設備停止率、保守能力、運営データの所有権まで見なければ、継続的な価値は分からない。
五つの層を並べると、機器販売だけでなく、継続的な顧客接点やデータを持つ事業へ価値が移る構造が見える。
自社で新規構築 / JV / M&A――先に「何を取りに行くか」を決める
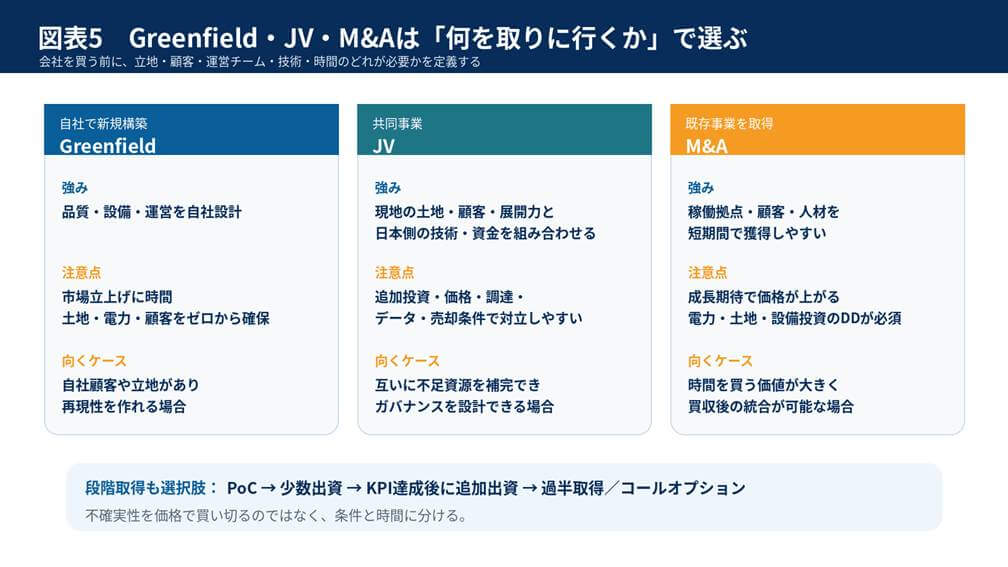
市場への入り方は、自社で新規構築する方法、JV、M&Aの三つに大別できる。自社で新規構築すれば、設備仕様、品質、ガバナンスを最初から設計できる。一方、土地探索、受電、行政調整、顧客獲得をゼロから行うため、市場投入までの時間は長くなりやすい。
JVは、ベトナム企業が持つ土地、顧客、展開力と、日本企業の設備、資金、運営技術を組み合わせやすい。ただし、利益配分だけでは不十分だ。追加設備投資の負担、料金決定、設備調達先、データ所有、重要事項の決議、競業、契約解除、売却・撤退条件まで決めなければ、成長投資の局面で対立しやすい。
M&Aは稼働中の拠点、顧客、運営チームを短期間で取得できる。ただし成長市場では売り手の期待価格も高くなりやすい。「会社を買う」こと自体を目的にせず、欲しいものを定義する必要がある。立地だけなら個別資産・事業提携で足りるかもしれない。顧客契約なら販売・運営提携でもよい。チームやデータが必要なら少数出資から始める選択肢もある。
不確実性が高い時期には、最初から100%買収する必要もない。実証(PoC)から少数出資へ進み、重要業績評価指標(KPI)達成後に追加出資し、一定期間後にコールオプションで過半を取得する段階取得も考えられる。不確実性を高い買収価格で一度に引き受けるのではなく、条件と時間に分けるという考え方である。
参入方法に絶対的な正解はない。自社に不足している資源と、参入までに使える時間から選ぶべきである。
DDで見るのは「充電器の台数」ではない
EV充電会社のDDでは、拠点を同じ価値で数えるべきではない。「稼働中」「受電容量を確保済み」「土地・施設契約済み」「候補・交渉中」を分ける必要がある。例えば50拠点の開発計画があっても、受電容量と長期の土地契約が確定しているのが10拠点なら、残る40拠点を同じ確率で評価するのは危険だ。
事業DDでは、拠点別の充電量、利用台数、時間帯、売価、電力原価、稼働率、停止時間、修理履歴、顧客集中、契約更新率を確認する。技術DDでは受変電容量、系統増強の必要性、設備の型式・保証・寿命、互換性、保守部品を確認する。法務DDでは土地・賃貸借、許認可、防火、電力契約、データ利用権、ソフトウェア契約などを見る。
評価も「拠点数×一定倍率」ではなく、稼働中拠点のキャッシュフロー、開発パイプラインの実現確率、顧客・プラットフォーム価値から、追加投資と系統・規制リスクを差し引く方が合理的である。将来の拠点は、契約と受電が固まるほど価値が上がる。
これは一般論であり、実際の評価では案件ごとの収益構造、資本コスト、成長率、投資負担を個別に置く必要がある。しかし、少なくとも「設置済み充電器の本数」だけで企業価値を判断するべきではない。
DDでの拠点分類――「開発計画」を同じ価値で数えない
| 分類 | 確認状態 | 主なDD項目 | 評価の考え方 |
| 稼働中 | 顧客が利用・売上発生 | 実測kWh、稼働率、粗利、停止率 | 実績キャッシュフローを中心に評価 |
| 受電確保済み | 電力接続条件が確定 | 容量、増強費、工期、電力契約 | 開発費と稼働開始時期を調整 |
| 契約済み | 立地・施設契約あり | 契約期間、更新、用途、独占性 | 受電・許認可の確率を別途反映 |
| 候補・交渉中 | LOI・候補地段階 | 権利関係、競合、接続余力 | 高い割引率/成功確率で評価 |
DDの発見事項を「値下げ要求」で終わらせない
DDで土地契約が短い、受電が未確定、主要顧客への依存が高い、設備保証が不足するといった問題が見つかったとしても、すべてを買収価格の引き下げに変える必要はない。リスクの性質ごとに取引条件へ変換することが重要である。
土地契約ならクロージング条件や更新を前提条件にできる。受電容量の確保はマイルストーン支払いにできる。顧客維持ならアーンアウト、設備保証なら補償条項、将来の系統増強費なら売り手負担や価格調整にできる。JVなら追加投資の承認、関連当事者取引、料金変更、設備調達、データ利用などを重要事項として定められる。
つまり、DDで見つけた事実を「問題一覧」にするだけでは足りない。リスクを金額・確率・時期に分け、価格、支払時期、条件、保証、ガバナンス、売却・撤退条件へ配分する必要がある。ここまでつながって初めて、DDが取引設計に使える。
一社との独占交渉に入る前に、複数の実行可能な選択肢を作る
充電インフラのような新市場では、「この会社しかない」と思った時点で交渉力を失いやすい。市場にはまだ事業者の入れ替わりがあり、ビジネスモデルも固まっていない。最初から一社に絞らず、複数の選択肢を並行して検討する方がよい。
例えば、独立系充電ネットワークへの出資、工業団地運営会社とのJV、商業施設との収益分配型展開、EPC・電力設備会社のM&A、自社顧客を使った小規模PoCという五つの案を比較できる。目的が「ベトナムで充電事業を作ること」であれば、特定企業とのM&Aだけが答えではない。
交渉で最も強いのは、相手を説得する技術だけではなく、他の実行可能な選択肢があることだ。複数案を作ることで、買収価格、出資比率、独占条件、追加投資の負担を冷静に比較できる。
ONE-VALUEが介在するのは「企業紹介」の前後である
日本企業から「ベトナムの充電会社を紹介してほしい」という相談を受けた場合、会社リストを作るだけでは事業判断には足りない。まず、目的を定義する必要がある。充電器を売りたいのか、自ら充電収益を取りたいのか、商業施設や工業団地へ付加価値として導入したいのか、将来M&Aまで考えるのかによって、探す相手は変わる。
その上で、充電器メーカー、独立系運営会社、EPC、電力設備会社、施設オーナー、タクシー・物流などの需要家、ソフトウェア・決済事業者を整理し、候補企業を比較する。公開情報だけでなく、可能な範囲で稼働状況、受電、土地契約、主要顧客、価格体系、保守体制、設備停止、開発計画を確認する。
事業提携ならPoCの立地、期間、KPI、費用分担、データ取得、次段階への条件を設計する。資本提携・M&Aなら事業DD、財務・法務・技術DD、企業価値評価、出資比率、ガバナンス、アーンアウト、コール/プットオプション、独占、競業、データ所有、買収後の統合(PMI)へつなげる。
ONE-VALUEが支援できる領域は、市場構造・規制・電力・立地の調査、販売先・パートナー・投資候補の探索、事業性評価、PoC設計、JV・M&Aスキーム、DD、企業価値評価、交渉、取引後のPMIである。必要なのは「紹介先の数」ではなく、情報を意思決定可能な形に変え、実行までつなげることである。
まとめ――EV市場が完成するのを待つより、小さく実行して選択肢を増やす
Teslaのベトナム法人設立は、それだけで充電市場を変える出来事ではない。ただ、VinFast、BYDなど複数ブランドの存在感が高まり、共用充電網や複数事業者をつなぐ仕組みが出てきたタイミングで起きたことには意味がある。ベトナムのEV市場は「EVが普及するか」を議論するだけの段階から、「増えるEVを誰が、どこで、どう充電させるか」を考える段階へ移っている。
日本企業は完成車でシェアを取れなければEV市場で勝てないわけではない。市場が拡大するほど、その裏側で電力設備、BESS、施工、保守、安全、決済、データ、施設運営が必要になる。むしろ日本企業が長く培ってきた強みを生かしやすい領域がある。
一方、充電口を増やせば利益が出るという単純な市場でもない。低稼働の設備、系統増強費、短い土地契約、顧客集中、規格変更は投資回収を大きく変える。だからこそ、最初から大型投資を決めるのではなく、小さなPoCで需要と運営を実測し、現地パートナーとの関係を作り、事業モデルを確認し、必要に応じてJVやM&Aへ進むべきだ。
不確実性が高い市場では、「正しい答えが出るまで待つ」より、「小さく実行しながら選択肢を増やす」企業の方が強い。私は、これがベトナムのEV充電インフラ市場に入る日本企業にとって、現実的な戦略だと考えている。
ONE-VALUEへのご相談
| ベトナムEV・充電インフラ事業を「調査」で終わらせない ONE-VALUEは、市場構造分析から規制・電力・立地調査、充電器・電力設備・BESS・EMSの販売先開拓、 現地パートナー・投資候補探索、事業FS、PoC、JV・M&A、DD、企業価値評価、交渉条件、クロージング後のPMIまで一貫して支援します。 【対象例】自動車、商社、電機、電力・エネルギー、充電器、BESS、EPC、不動産、商業施設、 工業団地、物流、金融・リースなど お問い合わせはこちらから |

