
2026年9月25日、Reutersは三井住友銀行(SMBC)がベトナムの民間銀行大手VPBankへの出資比率を15%から約20%へ引き上げる方向で交渉していると報じた。関係者によれば、両社は年内の取引完了を目指す一方、valuationを巡ってなお隔たりがあるという。10月7日時点で、両社の公表資料から最終条件は確認できない。
一見すれば「成長するベトナムの銀行へ日本のメガバンクが追加投資する」というニュースである。しかし、M&A実務で重要なのは、追加5%をいくらで買うかだけではない。外国戦略投資家として20%を持つことによって何を実現し、何を守り、将来の追加取得や出口をどう設計するか。少数株主投資の価値は、持分比率よりも、その持分に付随する権利と協業の仕組みで大きく変わる。
本稿では、SMBC・VPBankを公開情報から読み解きながら、ベトナム銀行M&Aで「価格」と「経営関与」を同じテーブルで設計する方法を考える。
- この記事で分かること
- SMBCの15%から約20%への交渉は、「5ポイント」の話ではない
- なぜ今、ベトナム銀行への戦略出資が重要なのか
- 「外資49%」を、1社が49%買える制度と読んではいけない
- 少数株主投資の価値は「5つの権利の束」で決まる
- 上場銀行でもvaluationは簡単ではない――screen priceとstrategic block priceは違う
- 価格差を埋めるのは、価格だけではなくtermsである
- DDは「買うか、買わないか」ではなく、条件を作る工程である
- 少数出資で失敗しやすい三つのパターン
- ベトナム側にもBATNAがある――価格以外の価値を作れるか
- 「20%欲しい」ではなく、「20%で何を実現するか」から始める
- まとめ:ベトナム銀行M&Aで問うべきは「何%買えるか」ではない
この記事で分かること
- SMBC・VPBankの追加取得報道から読み解く、ベトナム銀行M&Aの戦略論点
- 外国戦略投資家20%・外資全体30%・特例49%をどう区別するか
- valuation、governance rights、DD、deal terms、alliance managementを一つのロジックで設計する方法
SMBCの15%から約20%への交渉は、「5ポイント」の話ではない
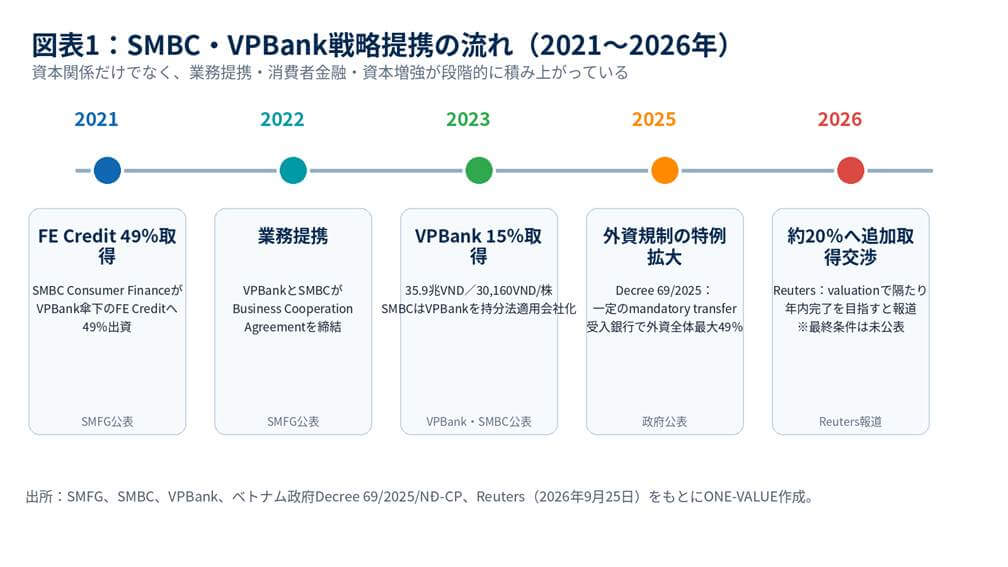
2023年3月、SMBCは第三者割当増資によりVPBankへ15%出資する契約を結んだ。VPBank公表値では投資額は35.9兆VND、1株当たり30,160VNDで、Tier1資本は35.9兆VND増加。自己資本は103.5兆VNDから約140兆VNDへ拡大する計画だった。SMBC側もVPBankを持分法適用会社とし、ベトナムにおけるマルチフランチャイズ戦略の中核に位置付けた。
その後も両社の関係は資本だけにとどまっていない。SMFGはFE Creditの経営基盤強化やガバナンス高度化を支援していると公表しているほか、2026年にはVPBankのサステナビリティ・リンク・ローンでSMBCが中心的な役割を担い、9月にはJBIC、SMBC、常陽銀行とVPBankによる送電事業向け融資も公表された。資本関係の上に商業協力が積み上がっていることが分かる。
だから今回の15%から約20%への交渉も、単なる保有株数の増加として読むべきではない。20%は、ベトナムの現行制度上、外国戦略投資家1社の一般的な持分上限でもある。追加5ポイントは、資本政策、将来の協業、投資家としての位置付けをどこまで深めるかという交渉と切り離せない。
なぜ今、ベトナム銀行への戦略出資が重要なのか
ベトナム経済は高成長が続く。国家統計局によると2026年第3四半期の実質GDP成長率は前年同期比9.95%、1~9月では9.01%だった。銀行信用も拡大しており、6月26日時点の総与信残高は19.97千兆VND、2025年末比7.41%増、前年同期比18.1%増。8月28日時点では20.2千兆VND、年初比10.2%増となり、約77.3%が生産・事業活動向けだった。
貸出が伸びる市場では、銀行にとって収益機会が広がる一方、自己資本、流動性、リスク管理、IT、人材への負荷も増す。成長率が高いほど、資本調達力とガバナンスの質が問われる。この点で外国戦略投資家は、単なる資本供給者ではない。資金調達、日系顧客、トランザクションバンキング、リスク管理、デジタル、保険・証券・消費者金融など複数の能力を持ち込める。
日本側にとっても、銀行株の配当収入だけが価値ではない。現地企業・個人顧客へのアクセス、日系企業支援、クロスセル、デジタル金融、地域ネットワークといった商業価値がある。したがって、戦略出資はP/BやP/Eだけで完結しない。
「外資49%」を、1社が49%買える制度と読んではいけない
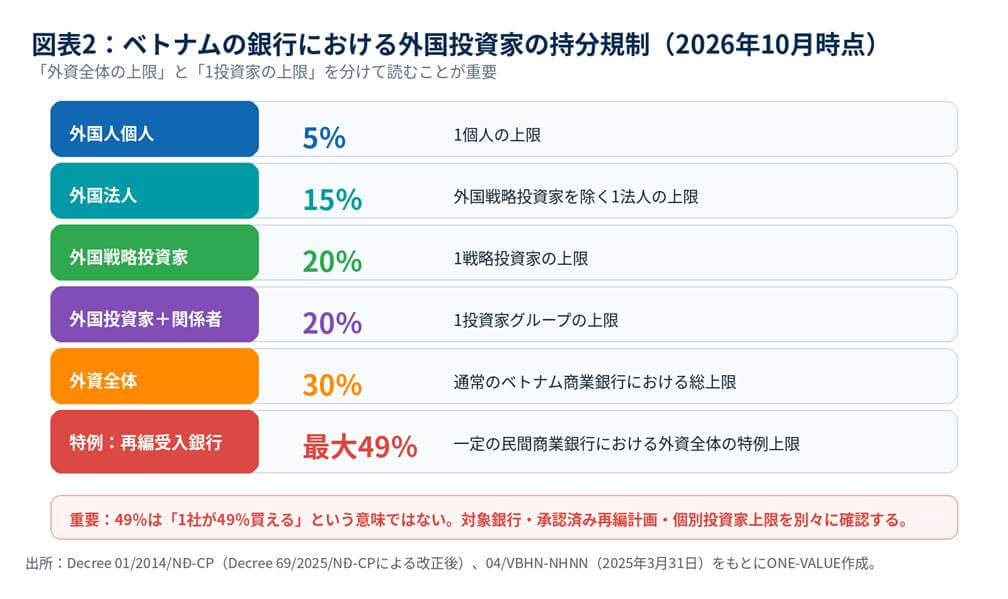
ベトナムの銀行への外国投資には持分規制がある。現行の統合規定では、外国人個人は5%、外国法人は原則15%、外国戦略投資家は20%、外国投資家とその関係者を合わせても20%が上限である。商業銀行の外資全体は原則30%だ。
2025年のDecree 69/2025/NĐ-CPは、mandatory transfer(強制移管)を受け入れる一定の民間商業銀行について、承認された再編計画の期間中、外資全体の保有比率を最大49%まで認める特例を導入した。VPBankはGPBankのmandatory transferを受け入れており、この制度変更が注目を集めている。
ただし、ここで「49%まで外資が買える」から「SMBCが49%まで自由に買える」と読むのは誤りである。49%は外資全体の特例上限であり、外国戦略投資家1社の一般的な上限や、既存外国株主、当局承認、銀行自身の株主政策、取引手法などを別々に確認する必要がある。legal capacityとdeal capacityは同じではない。
| 区分 | 上限 | ポイント |
| 外国戦略投資家1社 | 20% | 1社上限 |
| 外資全体 | 30% | 商業銀行の原則 |
| 特例対象銀行の外資全体 | 最大49% | mandatory transferの承認済み計画期間中 |
少数株主投資の価値は「5つの権利の束」で決まる
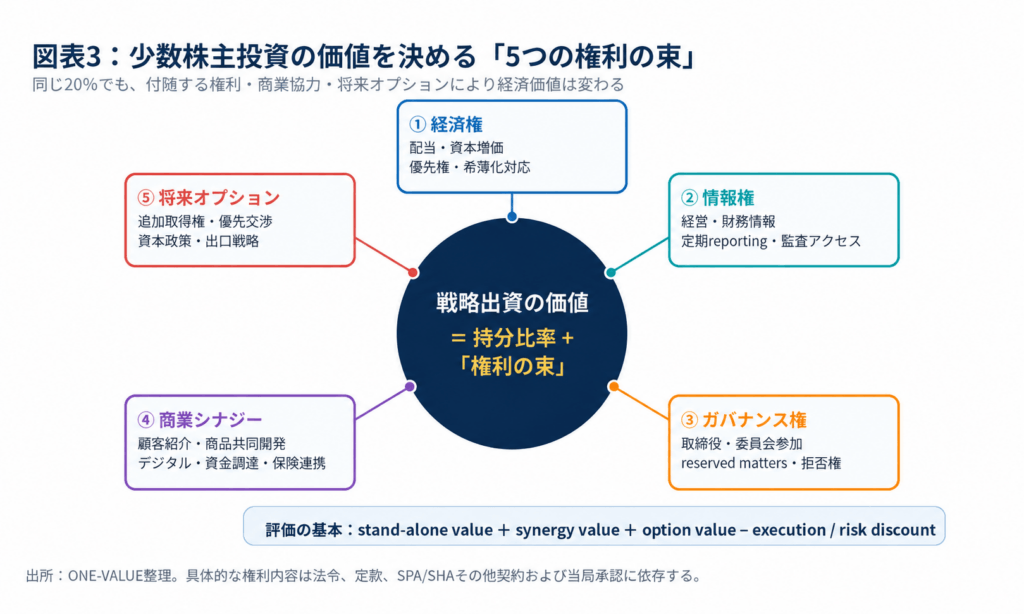
私は、少数株主投資の価値は持分比率ではなく、少なくとも五つの要素の束で考えるべきだと思っている。①経済権、②情報権、③ガバナンス権、④商業シナジー、⑤将来オプションである。
経済権は配当や資本増価だけではない。優先引受、希薄化への対応、資本政策の影響も含む。情報権は、どの頻度・粒度で経営・財務・リスク情報へアクセスできるか。ガバナンス権は取締役や委員会への関与、reserved matters、拒否権などである。商業シナジーは顧客紹介、共同商品、デジタル連携、資金調達、保険・証券とのクロスセル。将来オプションは追加取得、優先交渉、売却・出口に関する条件だ。
重要なのは、20%を持てばこれらの権利が自動的に付くわけではない点である。具体的な権利は法令、定款、株主間契約、その他の契約、当局承認に依存する。だからこそ、持分を決める前に「何を実現するために、どの権利が必要か」を定義する必要がある。
上場銀行でもvaluationは簡単ではない――screen priceとstrategic block priceは違う
「上場銀行なら市場価格が毎日付いているのでvaluationは簡単だ」という見方もある。短期のfinancial investmentであれば、その考え方には合理性がある。しかし戦略投資家が買うのは、流動性のある普通株だけとは限らない。長期保有、ロックアップ、情報アクセス、戦略協力、追加取得機会などを伴うblock stakeでは、screen priceとstrategic block priceを同じものとして扱えない。
Reuters報道では、SMBCとVPBankの交渉でvaluationが主要論点になっている。売り手は将来成長、ブランド、希少な外資枠、戦略的価値を価格に乗せたい。買い手は市場価格、comparable、将来利益、資本コスト、実行リスクを重視する。この対立は自然である。
プレミアムは分解した方がよい。stand-alone valueに、商業シナジー、競合に同じポジションを取らせないscarcity value、追加取得のoption valueを足し、少数株主によるcontrol discount、流動性制約、規制、資産品質、ガバナンス不確実性などを差し引く。こうすれば「高い・安い」ではなく、「何にいくら払っているのか」を議論できる。
価格差を埋めるのは、価格だけではなくtermsである
買い手が100、売り手が130を主張する交渉が「100か130か」に固定されると、案件は止まりやすい。しかし両者の差が将来価値や不確実性から生まれているなら、変数を増やせる。段階取得、追加取得権、pre-emption、anti-dilution、information rights、reserved matters、board/committee participation、商業協力のKPIなどである。
売り手が高成長を理由にプレミアムを求めるなら、買い手が「将来価値を否定している」のではなく「まだ実現していない価値を今日100%払うことに抵抗している」ケースもある。上場銀行では通常のオーナー企業M&Aと同じearn-outをそのまま使えるわけではないが、不確実性を誰が、いつ負担するかという原理は共通する。
また、商業シナジーを本当に重視するなら、株式取得契約だけでは足りない。顧客紹介、商品共同開発、システム連携、KPI、責任部署、費用負担、意思決定の仕組みを別途具体化する必要がある。株を買っただけでシナジーは発生しない。
| 「価格が合わない」を、交渉可能な条件へ |
| ベトナムの銀行・Fintech・保険・消費者金融・決済事業への出資/M&Aで、 valuationや持分比率だけで交渉が止まっている場合、ONE-VALUEは市場・規制調査、 stakeholder mapping、BDD、valuation、transaction structure、LOI/SPA/SHA、追加取得条件まで ワンストップで整理します。 お問い合わせはこちらから |
DDは「買うか、買わないか」ではなく、条件を作る工程である
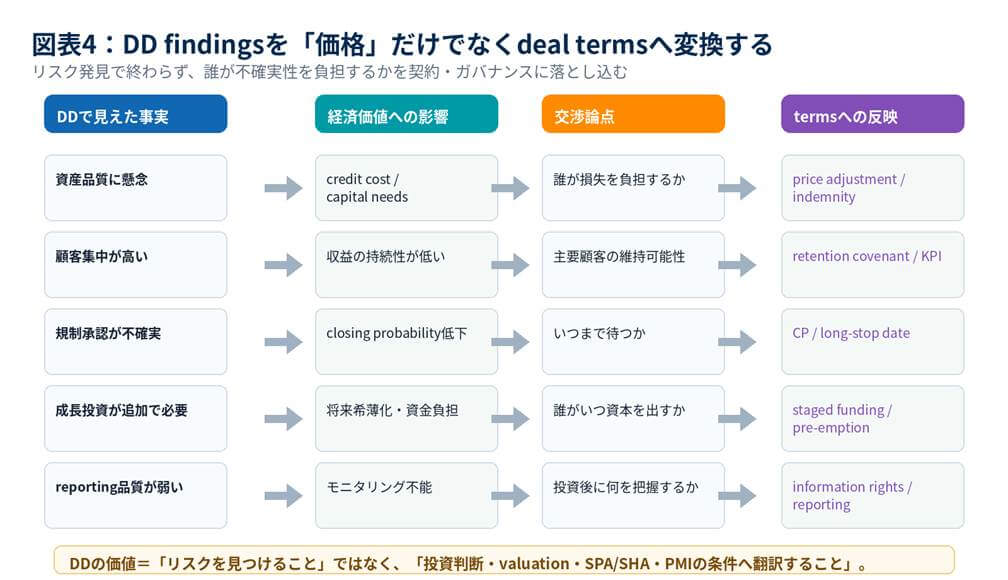
日本企業のM&Aでは、DDをリスク発見の工程として捉えがちだ。しかし、より価値の高い使い方はDD findingsをvaluationとdeal termsへ変換することである。
たとえば銀行DDで資産品質への懸念が見つかったとする。「リスクがあります」で終われば、DDは報告書作成のコストにとどまる。本来は、将来損失のシナリオ、追加資本の必要性、valuationへの影響、継続reporting、reserved matters、補償やクロージング条件までつなげるべきだ。
commercial DDも同じである。顧客数が増えていても、active rate、CAC、cross-sell、deposit stickiness、credit lossを見なければ経済価値は分からない。顧客集中が高いならretention covenant、規制承認が不確実ならCPとlong-stop date、追加投資が必要ならstaged funding、reporting品質が弱いならinformation rightsへ落とし込む。BDD、valuation、terms、PMIを切らずに一つのdeal logicにすることが重要だ。
少数出資で失敗しやすい三つのパターン
第一は「持分を取れば発言権がある」と考えることだ。発言力は持分だけではなく、契約、定款、取締役会構成、reserved matters、情報アクセス、現場の関係性で決まる。20%保有しても必要な情報が遅ければ、適切な経営判断はできない。
第二は「シナジーを定量化せずにプレミアムを払う」ことだ。売上シナジーを期待するなら、対象顧客、conversion、商品別収益、実行コスト、責任部署、開始時期を置く必要がある。数字にできないシナジーを価格に乗せると、投資後に検証できない。
第三は「exitとnext stepを最初に決めない」ことだ。5年後も20%を持つのか、追加取得するのか、市場で売却するのか、別の再編を想定するのか。少数出資はcontrol acquisitionより簡単に見えるが、controlがない分だけ契約設計と関係設計は難しい。
ベトナム側にもBATNAがある――価格以外の価値を作れるか
交渉で、ベトナム側を「資金を必要とする売り手」と単純化してはいけない。有力銀行には、国内増資、他の戦略投資家、市場調達、債券、利益留保など複数の選択肢がある。日本側が強いBATNAを持つには「別のtargetもある」と示すだけでなく、相手にとって自社を選ぶ理由を作る必要がある。
日本企業が提供できるのは資金だけではない。日系顧客へのアクセス、長期資本、信用力、技術、海外ネットワーク、リスク管理、商品開発などがある。ただし、相手が求めていない価値を「日本の強み」として提示しても交渉力にはならない。CEO、主要株主、経営陣、当局が何を守り、何を伸ばしたいのかを理解するstakeholder mappingが必要である。
ここからは私個人の見方になるが、日越M&Aで最も危険なのは「何%買うか」を先に決めることだと思う。大切なのは、その持分で何を実現し、実現できなかった時に何を守り、次の5%を買う権利にいくら払うのかを先に決めることだ。
「20%欲しい」ではなく、「20%で何を実現するか」から始める
実務で最初に作るべき資料はvaluation modelだけではなく、investment thesisである。なぜこの会社なのか。なぜ今なのか。なぜ100%買収ではなく少数出資なのか。5年後にどのKPIを変えたいのか。自社が提供する資産は何か。相手から必要な権利は何か。失敗した場合の最大損失は何か。
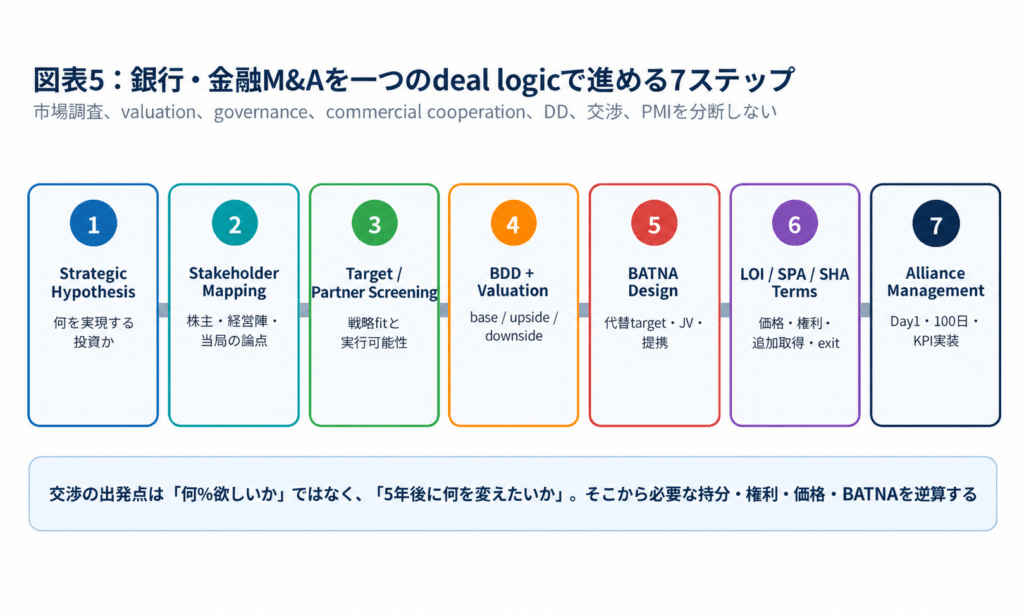
ONE-VALUEが銀行・金融・Fintech案件を支援する場合も、市場・規制調査だけで終わらせない。strategic hypothesisを作り、株主・経営陣・顧客・競合をヒアリングし、targetやpartnerをscreeningする。BDDとvaluationをつなぎ、別target、JV、commercial alliance、GreenfieldなどのBATNAを持ちながら、DD findingsをLOI/SPA/SHAの価格、CP、covenant、information rights、reserved matters、追加取得、exitへ変換する。
そして少数出資では、クロージング後のPMIは「統合」よりalliance managementに近い。共同Steering Committee、月次KPI、案件紹介ルール、責任者、escalation route、予算・商品開発のdecision rightを事前に決める。トップ同士が握手しただけでは、現場のKPIやIT優先順位は変わらないからだ。
まとめ:ベトナム銀行M&Aで問うべきは「何%買えるか」ではない
SMBC・VPBankの追加出資は、2026年10月7日時点ではReuters報道段階であり、価格や権利の最終条件は公表されていない。したがって、本稿は当事者間の具体的な交渉内容を推測するものではない。
それでも、日本企業にとって示唆は明確だ。規制緩和はdeal opportunityを増やしても、deal executionを自動的に簡単にはしない。同じ20%でも、経済権、情報権、ガバナンス権、商業シナジー、将来オプションが違えば投資価値は変わる。DD、valuation、契約、PMIを分断すると、その差を捉えにくい。
私は、クロスボーダーM&Aで最も難しいのは「正しいvaluationを一つ出すこと」より、双方がYesと言えるstructureを作り、それが投資後も機能する状態にすることだと考えている。最初の問いは「何%買えるか」ではない。「この投資で、5年後に何を変えたいのか」。そこから必要な持分、権利、価格、条件、相手、BATNAを逆算するべきだ。
| ベトナム金融M&A・戦略出資の個別相談 |
| ベトナムの銀行、Fintech、保険、消費者金融、決済、データ関連企業への出資・M&A、 既存JV・少数持分の引上げ、戦略提携をご検討の場合、ONE-VALUEは市場・規制・競争環境調査、 target/partner sourcing、株主・経営陣ヒアリング、BDD、valuation、governance rights、commercial cooperation、LOI/MOU/SPA/SHA交渉、PMI/Alliance Managementまで支援します。 お問い合わせはこちらから |
参考・出典
• VPBank, “VPBank đạt thỏa thuận bán 15% vốn điều lệ cho Ngân hàng SMBC của Nhật Bản”, 26 Mar 2023
• SMBC, 「VPBank 出資について」, 27 Mar 2023
• Government of Vietnam, Decree 69/2025/NĐ-CP, 18 Mar 2025
• State Bank of Vietnam, 04/VBHN-NHNN, 31 Mar 2025
• Nhan Dan, “Viet Nam’s total outstanding credit climbs 7.41% in the first half of 2026”, 2 Jul 2026
• Vietnam News, “Several banks use up their credit growth quota allocated for 2026”, 29 Sep 2026
• National Statistics Office of Vietnam, Q3 and 9 months 2026 socio-economic report, 3 Oct 2026
• VPBank, USD1.44bn sustainability-linked syndicated loan, 2026

